生前贈与は相続前7年が「加算(いわゆる持ち戻し)」対象に|2023年改正後の正しい節税戦略

[COLUMN]

COLUMN

「毎年110万円ずつ贈与していけば、相続税対策として有効」――そう考えていませんか。

2024年(令和6年)1月から施行された税制改正により、暦年贈与の持ち戻し期間が3年から7年に延長されました。改正後は「いつから贈与を始めるか」「誰に贈与するか」「どの制度を使うか」によって、節税効果が大きく変わる時代に突入しています。

本記事では、税理士法人アクシア代表の曽根が、改正後の生前贈与戦略を体系的に整理します。

ラジオ番組「LIFE CROSSING」第004回
「税金を減らしたい」その前に大切なこと でもお話ししています。

結論:2023年度税制改正(2024年1月施行)で、亡くなる前7年以内の暦年贈与は相続財産に加算される可能性がある

最初に押さえていただきたい結論からお伝えします。

1-1. 改正前は「3年」、改正後は「7年」に延長

相続税法第19条では、相続または遺贈により財産を取得した人が、被相続人から生前に贈与を受けていた場合、一定期間内の贈与財産を相続税の課税価格に加算すると定められています。生前贈与加算と呼ばれる制度です。

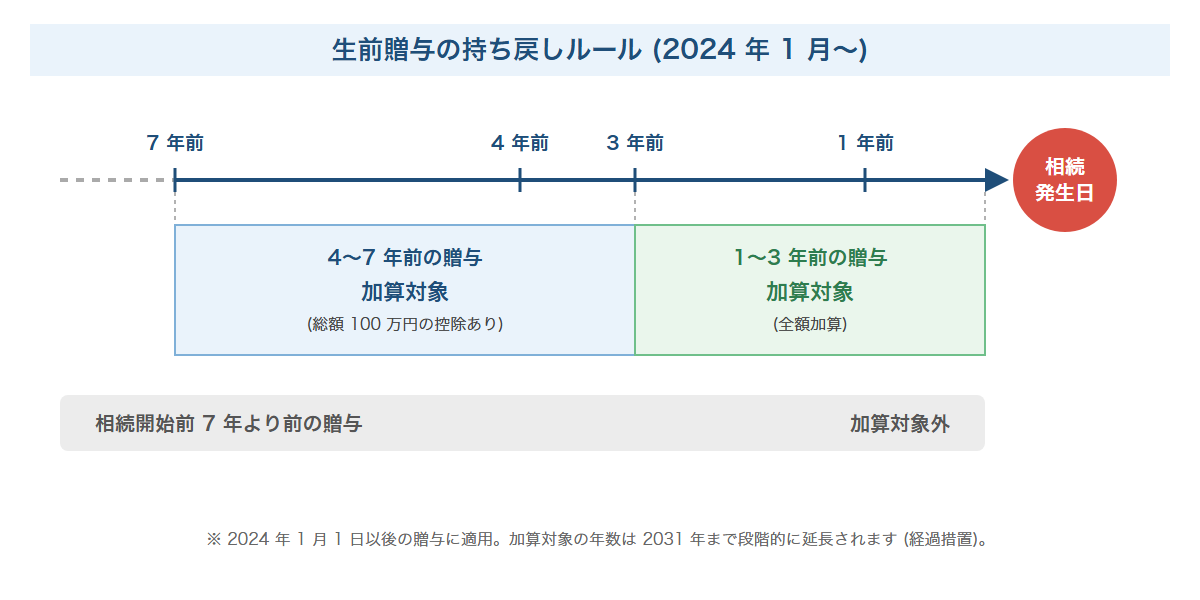
改正の要点を整理しました。

項目改正前改正後
加算対象期間相続開始前3年以内相続開始前7年以内
適用開始―2024年1月1日以後の贈与について、相続発生時期に応じて段階的に適用
4〜7年前の贈与の控除―総額100万円まで控除

改正の趣旨は、亡くなる直前の駆け込み贈与による相続税回避を防ぐ点にあります。3年から7年への延長は、節税対策として大きな影響を持つ変更と言えるでしょう。

1-2. 加算対象になる人・ならない人

ここが見落とされがちな重要論点です。生前贈与加算は、贈与を受けた全員が対象になるわけではありません。

加算対象になるのは、相続または遺贈により財産を取得した人に限定されます。具体的には次のように整理できます。

加算対象になる人

  • 配偶者、子(実子・養子)、代襲相続人の孫など、財産を相続した法定相続人
  • 遺言により財産を取得した受遺者(孫・甥姪を含む)
  • 死亡保険金や死亡退職金を受け取った人(受取人指定により取得した場合)

加算対象にならない人

  • 法定相続人ではない孫(遺言指定なし、保険金受取もなし)
  • 法定相続人であっても、相続放棄をして一切の財産を取得しない人
  • 子の配偶者など、相続権がなく財産も取得しない第三者

詳細な活用法は第5章で触れます。

1-3. 改正の影響を受けない贈与もある

混乱を避けるため、改正の適用範囲も明確にしておきましょう。

  • 2023年12月31日以前の贈与:従前どおり3年加算ルールが適用
  • 2024年1月1日以後の贈与:7年加算ルールの対象(経過措置あり)

過去に行った贈与が遡って7年加算の対象になるわけではありません。改正の影響は、2024年以降の贈与から段階的に発生する仕組みです。具体的なタイムラインは次章で整理します。

経過措置|いつの贈与から7年加算の対象になるか

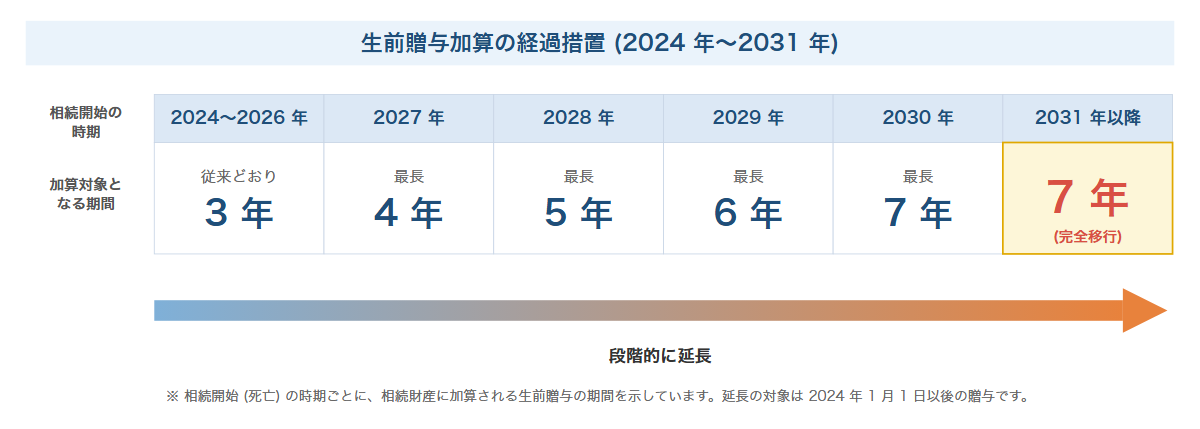
7年ルールへの完全移行までは段階的な経過措置が設けられています。「いつ亡くなるか」によって加算期間が変わる点を、年表で整理しましょう。

2-1. 相続開始年別の加算期間早見表

経過措置のスケジュールは次のとおりです。

相続開始の時期加算対象期間
2024年1月1日〜2026年12月31日相続開始前3年間(従来どおり)
2027年1月1日〜2027年12月31日最長4年間
2028年1月1日〜2028年12月31日最長5年間
2029年1月1日〜2029年12月31日最長6年間
2030年1月1日〜2030年12月31日最長7年間
2031年1月1日以降7年間(完全移行)

注目すべきポイントは、2026年12月31日までに亡くなった方は、改正の影響を受けない点です。一方で2027年以降は段階的に加算期間が延びていきます。

2-2. 経過措置の具体例

具体例で確認してみましょう。

  • ケース1:2025年中に相続が発生――加算期間は相続開始前3年間。2022年〜2024年の贈与のみが加算対象で、改正の影響はありません。
  • ケース2:2028年6月に相続が発生――加算期間は最長5年間。ただし2024年1月1日以後の贈与に限られるため、結果として2024年1月1日〜2028年6月の贈与(約4年5か月分)が加算対象となります。
  • ケース3:2031年以降に相続が発生――加算期間は相続開始前7年間(完全移行)。4〜7年前の贈与には100万円控除があります(第3章で解説)。

経過措置中は「いつから」と「いつまで」の両方を意識する必要がある仕組みです。

2-3. 【シミュレーション】年齢別|いつから贈与を始めるべきか

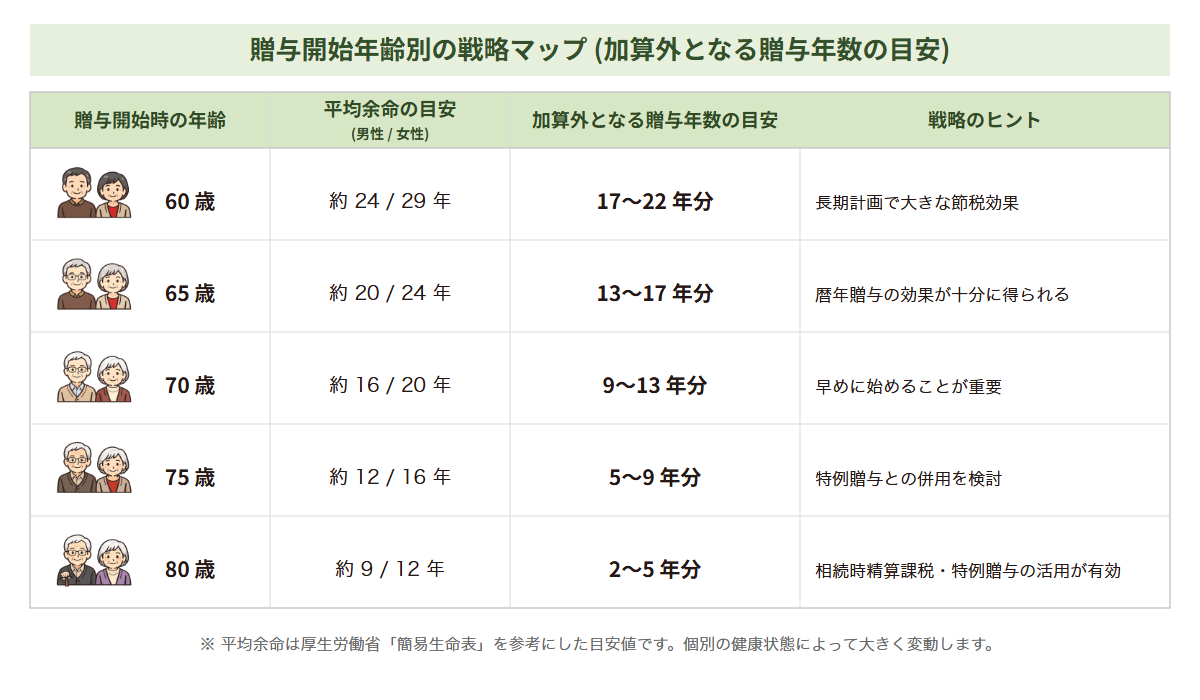
相続税への持ち戻し(加算)をできる限り抑えたいのであれば、贈与は「早く始めるほど加算される可能性が低く」なります。

年齢別に、どのくらいの贈与年数が加算外となるかの目安を整理しました。

ただし、毎年決まった金額を決まった時期に贈与すると「定期贈与」と判断され、贈与税が科される可能性がありますので、贈与を検討している場合は、事前に税理士へ相談をされると良いでしょう。

贈与開始時の年齢平均余命の目安〔男性〕平均余命の目安〔女性〕加算外となる贈与年数の目安戦略のヒント
60歳約24年約29年17〜22年分長期計画で大きな節税効果
65歳約20年約24年13〜17年分暦年贈与の効果が十分に得られる
70歳約16年約20年9〜13年分早めに始めることが重要
75歳約12年約16年5〜9年分特例贈与との併用を検討
80歳約9年約12年2〜5年分相続時精算課税・特例贈与の活用が有効

※平均余命は厚生労働省「簡易生命表」を参考にした目安値です。個別の健康状態によって大きく変動します。

読み取り方のポイント

  • 60歳から贈与を始めれば、贈与した期間の大部分が加算対象から外れる可能性が高い
  • 70代後半以降は、暦年贈与単独より他制度との組み合わせが効果的
  • 「自分の年齢ではもう遅いか」と諦める前に、相続時精算課税や非課税贈与の特例を検討する価値がある

数字はあくまで単純計算をした場合の目安です。個別の財産規模・家族構成などを踏まえた具体的な個別のシミュレーションは税理士へご相談ください。

延長された4〜7年前の贈与には総額100万円の控除あり

7年加算ルールには緩和措置が用意されています。延長された4年分の贈与には、総額100万円の控除が設けられているのです。

3-1. 100万円控除のしくみ

控除の対象となるのは、相続開始前4年〜7年以内(延長された4年分)の贈与です。3年以内の贈与には控除が適用されない点に注意が必要です。

贈与の時期加算ルール100万円控除
相続開始前1〜3年全額加算適用なし
相続開始前4〜7年全額加算総額100万円を控除

100万円は「年100万円」ではなく、4年分を合算した総額です。年110万円までの贈与と混同しないよう注意してください。

3-2. 控除を反映した加算額の計算例

具体的な計算例で確認しましょう。

前提条件

  • 2031年以降に相続発生(7年ルール完全適用)
  • 毎年110万円ずつ、計7年間贈与を継続
  • 受贈者は法定相続人である子

計算

贈与時期贈与額加算対象額
相続開始前1〜3年(合計330万円)330万円330万円
相続開始前4〜7年(合計440万円)440万円440万円-100万円=340万円
合計加算額770万円670万円

100万円控除により、加算額が100万円分軽減される仕組みです。

改正後の制度比較|暦年贈与 と 相続時精算課税

「暦年贈与と相続時精算課税制度は、どちらの制度が有利なのか」――生前贈与でも多い質問です。結論からお伝えすると、相続財産や相続人などの状況によって、選択するべき制度が変わってきます。

4-1. 暦年贈与(110万円基礎控除)の特徴

暦年贈与は、1月1日から12月31日までの1年間に受けた贈与額が110万円以下なら贈与税が非課税となる制度です。誰でも自動的に適用されます。

メリット

  • 申告不要(110万円以下の場合)
  • 受贈者ごとに110万円が適用される
  • 長期間の利用で大きな効果

デメリット

  • 7年加算ルールの影響を受ける可能性がある
  • 短期間では十分な効果が得られない

暦年贈与は、長期にわたり少しずつ財産を移転させていくことで大きなメリットを得られる制度と言えます。また、相続や遺贈等により財産を取得しない孫への贈与は、原則として加算対象になりませんが、遺言や保険金の受取人となる場合などは対象となるため注意が必要です。

4-2. 相続時精算課税制度
相続時精算課税制度は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円までは贈与税が非課税となる制度です(相続税法第21条の9〜18)。

ただし制度名のとおり、相続発生時には贈与した財産を相続財産に加算して相続税を計算する仕組みです。原則として課税の繰延制度ですが、将来値上がりが見込まれる資産については結果的に相続税負担を軽減できる場合もあります。

そのため、被相続人が認知症であるなど、土地など相続時まで財産の移転を待っていると必要なタイミングで財産を得られない場合や、大型の財産を先に渡しておきたい場合などに有効活用できる制度です。

税制改正の大きなポイント

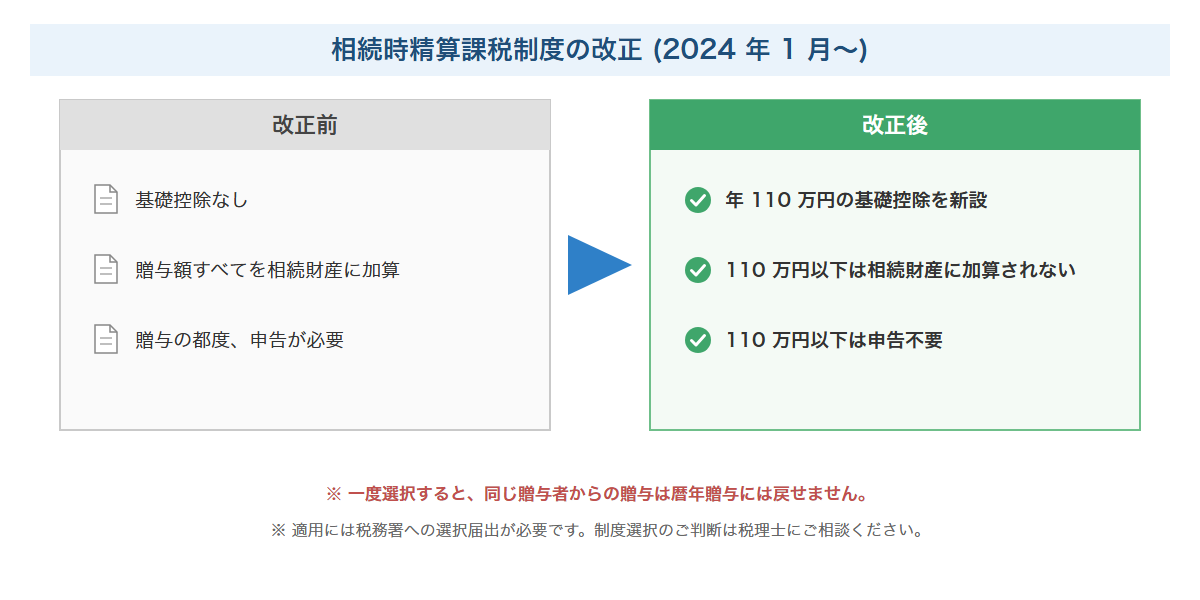
また、今回の法改正により、相続時精算課税制度に年110万円の基礎控除が新設されました。改正前後の比較は次のとおりです。

項目改正前改正後
年110万円の基礎控除なしあり(新設)
110万円以下の贈与の申告必要不要
110万円以下の贈与の相続財産加算加算対象加算対象外

年110万円以下の贈与なら、その年の贈与税の申告も不要となった点も、大きな特徴です。ただし、一度相続時精算課税制度の申告をしたら、暦年贈与に戻すことができない点を押さえておきましょう。

4-3. 両制度の比較まとめ

両制度の比較をまとめます。

項目暦年贈与相続時精算課税
非課税枠年110万円累計2,500万円+年110万円
7年加算ルール適用される可能性がある110万円以下は加算なし
申告110万円以下は不要選択届出が必要
制度変更―一度選択すると暦年贈与に戻れない

判断のポイント

  • 贈与者が比較的若い(60代前半以下)場合:暦年贈与で長期戦が有効
  • 贈与者が高齢(70代後半以上)の場合:相続時精算課税の活用価値が高い
  • 大型資産を一括で渡したい場合:相続時精算課税の2,500万円枠を活用

ただし、相続時精算課税は一度選択すると同じ贈与者からの贈与について暦年贈与に戻れません。慎重な判断が必要な制度です。

4-4. 個別判断には専門家の関与を

両制度のどちらを選ぶべきかは、贈与者の年齢・財産規模・受贈者の人数・将来の相続税負担など、様々な要素を考慮して判断されます。また、父から子には相続時精算課税制度を利用し、母から子には暦年贈与を利用するという選択もできます。

どのような方法が最適かを判断するには専門的な知識が必要となってきます。制度選択によって数百万円単位で税額が変わる可能性もあるため、事前に専門家へ相談することをおすすめします。

具体的なシミュレーションについては、第8章で改めてご案内します。

加算対象「外」となる贈与の活用(概要)

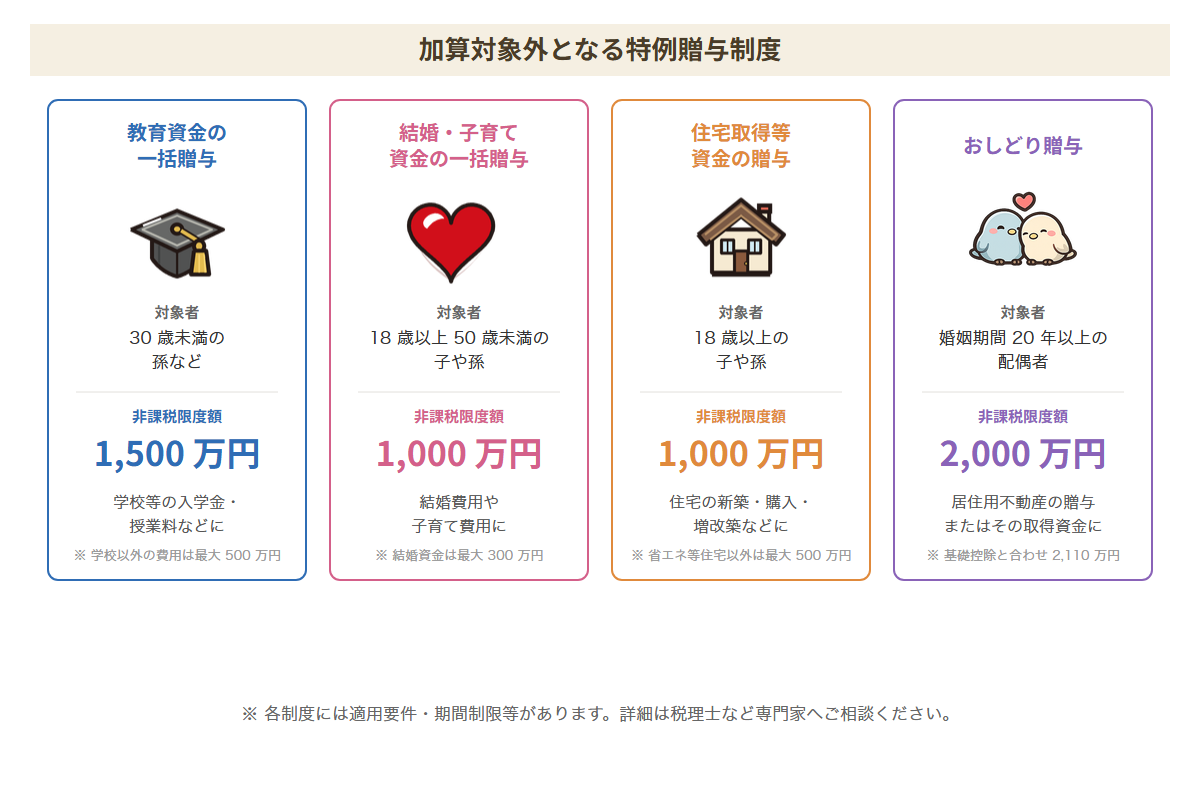
7年加算ルールの影響を受けない、特定目的の贈与制度も知っておきましょう。

5-1. 教育資金の一括贈与

祖父母から30歳未満の孫などへの教育資金として、最大1,500万円まで非課税となる特例です(租税特別措置法第70条の2の2)。

  • 学校教育費は最大1,500万円
  • 学校以外の教育費(塾・習い事など)は最大500万円
  • 信託銀行等を通じた資金管理が必要

ラジオ番組「LIFE CROSSING」第023回
「教育資金の一括贈与、やりすぎていませんか?」でも詳しく取り上げています。

5-2. 結婚・子育て資金の一括贈与

父母・祖父母から18歳以上50歳未満の子・孫への結婚・子育て資金として、最大1,000万円まで非課税となる特例です(租税特別措置法第70条の2の3)。

  • 結婚資金は最大300万円
  • 子育て資金(出産・育児費用など)は別枠で利用可能
  • 教育資金と同じく信託銀行等の口座管理が必要

5-3. 住宅取得等資金の贈与

父母・祖父母から18歳以上の子・孫への住宅取得資金として、最大1,000万円まで非課税となる特例です(租税特別措置法第70条の2)。

  • 省エネ等住宅は1,000万円、それ以外は500万円
  • 取得後の入居要件など細かい条件あり
  • 期限付きの時限措置である点に注意

5-4. おしどり贈与(配偶者控除の特例)

婚姻期間20年以上の夫婦間で、居住用不動産または取得資金として最大2,000万円まで非課税で贈与できる特例です(相続税法第21条の6)。基礎控除110万円と合わせると2,110万円まで非課税です。

ラジオ番組「LIFE CROSSING」第024回
「配偶者への自宅贈与、本当にお得?」で詳しく解説しています。

特例贈与は要件が細かく、使い方を誤ると非課税枠が使えなくなる場合もあります。各制度の詳細は別記事で解説予定ですが、検討段階から税理士へのご相談をおすすめします。

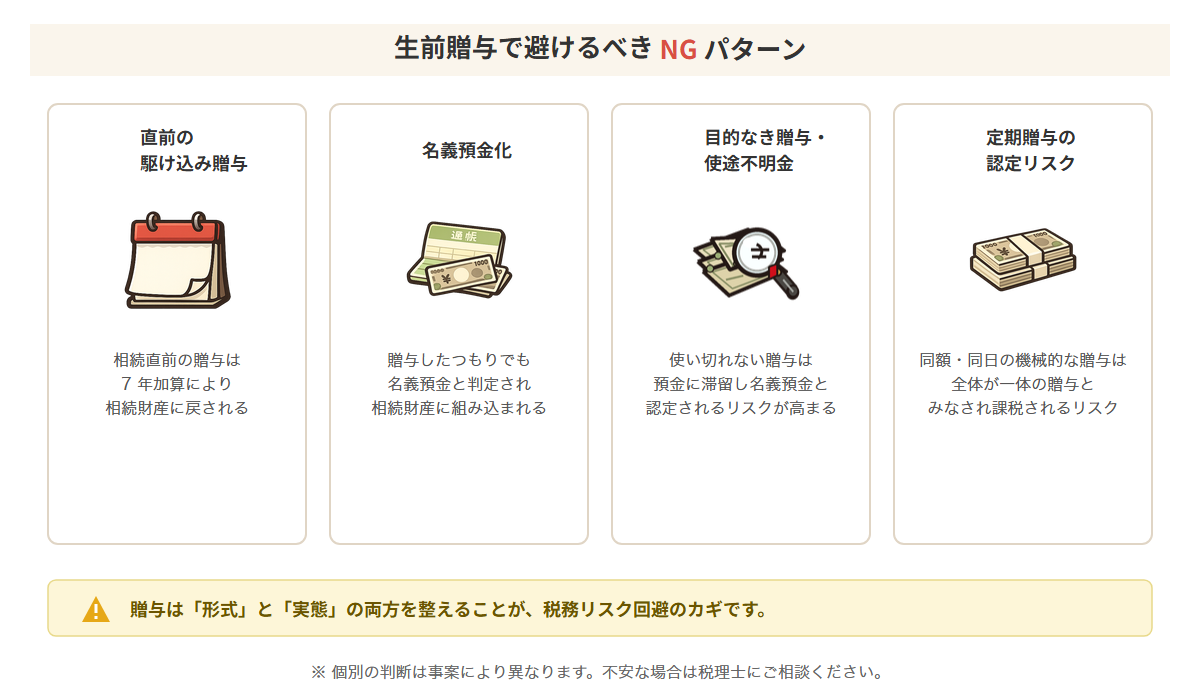
やってはいけない駆け込み贈与・節税のNGパターン

ここからは、税務調査で実際に問題となる生前贈与の失敗パターンを整理します。

6-1. 直前贈与|亡くなる直前の慌てた贈与

被相続人の余命宣告を受けた後で、慌てて行う贈与は典型的な失敗パターンです。

よくある失敗例

  • 余命3か月と言われ、家族で500万円ずつ贈与
  • 入院中の被相続人の口座から、子・孫の口座へ複数回振込
  • 被相続人本人の意思能力に疑義がある状態での贈与

なぜ失敗するのか

  • 7年加算により、相続財産に戻されてしまう
  • 意思能力がない状態での贈与は無効と判断される可能性
  • 税務調査で「相続税回避目的の贈与」と認定されるリスク

直前の贈与は節税効果が見込めないだけでなく、税務リスクもあるのです。

6-2. 名義預金化|贈与のつもりが名義預金扱い

「子や孫名義の口座に毎年振り込んでいた」という方に多い失敗です。

名義預金と判定される典型例

  • 通帳・印鑑を被相続人が管理していた
  • 子・孫が口座の存在自体を知らなかった
  • 贈与契約書がなく、口頭の合意もない
  • 子・孫が口座から自由に引き出せる状態になかった

名義預金と判定されると、形式的には贈与でも、実態は被相続人の財産として相続財産に組み込まれます。長年積み立てた贈与が一括で課税対象となるケースも珍しくありません。

名義預金を避けるためのポイント

  • 贈与契約書を毎年作成する
  • 受贈者が口座と通帳・印鑑を管理する
  • 受贈者が実際に資金を使った形跡を残す

ラジオ番組「LIFE CROSSING」第027回
「名義預金って何?へそくりは大丈夫?」で詳しく解説しています。

6-3. 使い切れない金額の贈与|目的なき贈与

「節税になるから」という理由だけで、受贈者が使いきれない金額を贈与するパターンもトラブルとなる可能性があります。

典型的な失敗例

  • 30代の子に毎年110万円贈与した結果、本人が手をつけず預金口座に滞留
  • 受贈者の預金残高が異常に増加し、税務署から原資を質問される
  • 結果として名義預金として認定されるリスクが高まる

贈与は「資産移転」であると同時に、「受贈者の生活設計」と整合する必要があります。漫然と非課税枠いっぱいの贈与を続けるのではなく、目的と金額を明確にする視点が重要です。

6-4. 同額・同日の機械的贈与|定期贈与の認定リスク

あらかじめ一定期間・一定金額で贈与する合意(例:10年間で合計○○万円)があると認定される場合、全体が一体の贈与とみなされ課税されるリスクがあります。

問題となるパターン

  • 毎年12月31日に110万円ぴったりを10年間連続で振込
  • 贈与契約書を一度も作成していない
  • 「子に1,100万円を10年に分けて贈与する約束」と認定されると、贈与開始時点で全額課税

回避のポイント

  • 贈与の時期と金額を毎年変える
  • 贈与契約書を都度作成する
  • 110万円を意図的に超える贈与を行い、贈与税申告をする年を作る(贈与の事実を確定させる効果)

ラジオ番組「LIFE CROSSING」第016回
「相続税の税務調査のリアル」でも取り上げています。

「お尋ね」で生前贈与は必ず確認される

被相続人の死亡後、税務署から「相続税の申告等についてのご案内」――いわゆるお尋ねが届くことがあります。お尋ねでは、生前贈与の有無が必ず質問項目に含まれる点を知っておきましょう。

7-1. お尋ねで聞かれる生前贈与関連の項目

お尋ねでは概ね次のような事項が確認されます。

  • 被相続人から相続人への生前贈与の有無
  • 贈与の時期、金額、受贈者
  • 贈与税申告の有無
  • 贈与資金の現在の状況

税務署は必要に応じて預金調査を行うことがあり、資金移動を把握するケースもあります。虚偽の回答や曖昧な回答は、税務調査の引き金になります。

7-2. 適切な記録を残すことの重要性

お尋ねへの正確な回答、ひいては税務調査への備えとして、贈与の証拠を平時から残しておくことが極めて重要です。

  • 贈与契約書(毎年作成)
  • 振込記録(手渡しではなく必ず振込で)
  • 贈与税申告書の控え(申告した年の分)
  • 受贈者による資金の使用履歴

「贈与した気でいた」では税務署に通用しません。形式と実態の両方を整える意識が必要です。

ラジオ番組「LIFE CROSSING」第015回
「税務署から届く『お尋ね』その正体とは?」でも解説しています。

改正後の生前贈与戦略は税理士法人アクシアへご相談ください

生前贈与の最適解は、贈与者の年齢、財産規模、受贈者の人数、家族関係、相続税の見込み額といった複数の変数で大きく変わります。一般論や早見表だけでは答えが出せない領域です。

税理士法人アクシアでは、改正後の制度を踏まえた個別相談を承っています。次のような疑問をお持ちの方は、ぜひご相談ください。

  • 暦年贈与と相続時精算課税、自分の場合どちらが有利か
  • 何歳までに、いくら、誰に贈与すべきか
  • 教育資金やおしどり贈与など、特例贈与の併用は効果的か
  • すでに行ってきた贈与に問題はないか

弊社代表の曽根がレギュラー出演するラジオ番組「LIFE CROSSING」では、相続・贈与にまつわる実務の勘所を毎回専門家がやさしく解説しています。あわせてご活用ください。

まとめ

最後に、本記事の要点を整理します。

  • 2024年1月1日以後の暦年贈与は、相続前7年以内が加算対象となる(経過措置中は段階的に適用)
  • 加算対象になるのは「相続または遺贈で財産を取得した人」のみ。法定相続人でない孫への贈与は加算対象とならないケースもあります(ただし、遺言・保険金受取等により財産を取得した場合は加算対象となるため注意が必要です)
  • 相続時精算課税制度は2024年施行の改正で110万円基礎控除が新設され、活用の幅が増えた
  • 直前贈与・名義預金化・定期贈与認定など、形式と実態の両方を整える視点が不可欠

「自分の戦略はこのままでよいのか」と感じられた方は、税理士法人アクシアへご相談ください。

※本記事は2026年5月時点の法令・データに基づいて作成しています。最新の税制改正等で内容が変動する可能性があります。個別事情によって判断が異なる場合がありますので、具体的なケースは税理士へご相談ください。

【出典】

  • 相続税法(生前贈与加算:第19条/相続時精算課税:第21条の9〜18/贈与税の配偶者控除:第21条の6)
  • 租税特別措置法(教育資金の一括贈与:第70条の2の2/結婚・子育て資金の一括贈与:第70条の2の3/住宅取得等資金:第70条の2)
  • 国税庁「令和5年度税制改正のあらまし(相続税及び贈与税の税制改正)」
  • 厚生労働省「簡易生命表」

執筆・監修

税理士法人アクシア

私たちは、企業や個人事業主の税務・会計を総合的にサポートする税理士事務所です。 「やさしく、わかりやすく、そして確かなアドバイス」を大切にし、専門的な内容であってもお客様にしっかりご理解いただけるよう、丁寧な説明を心がけています。

ページTOPへ戻る➜