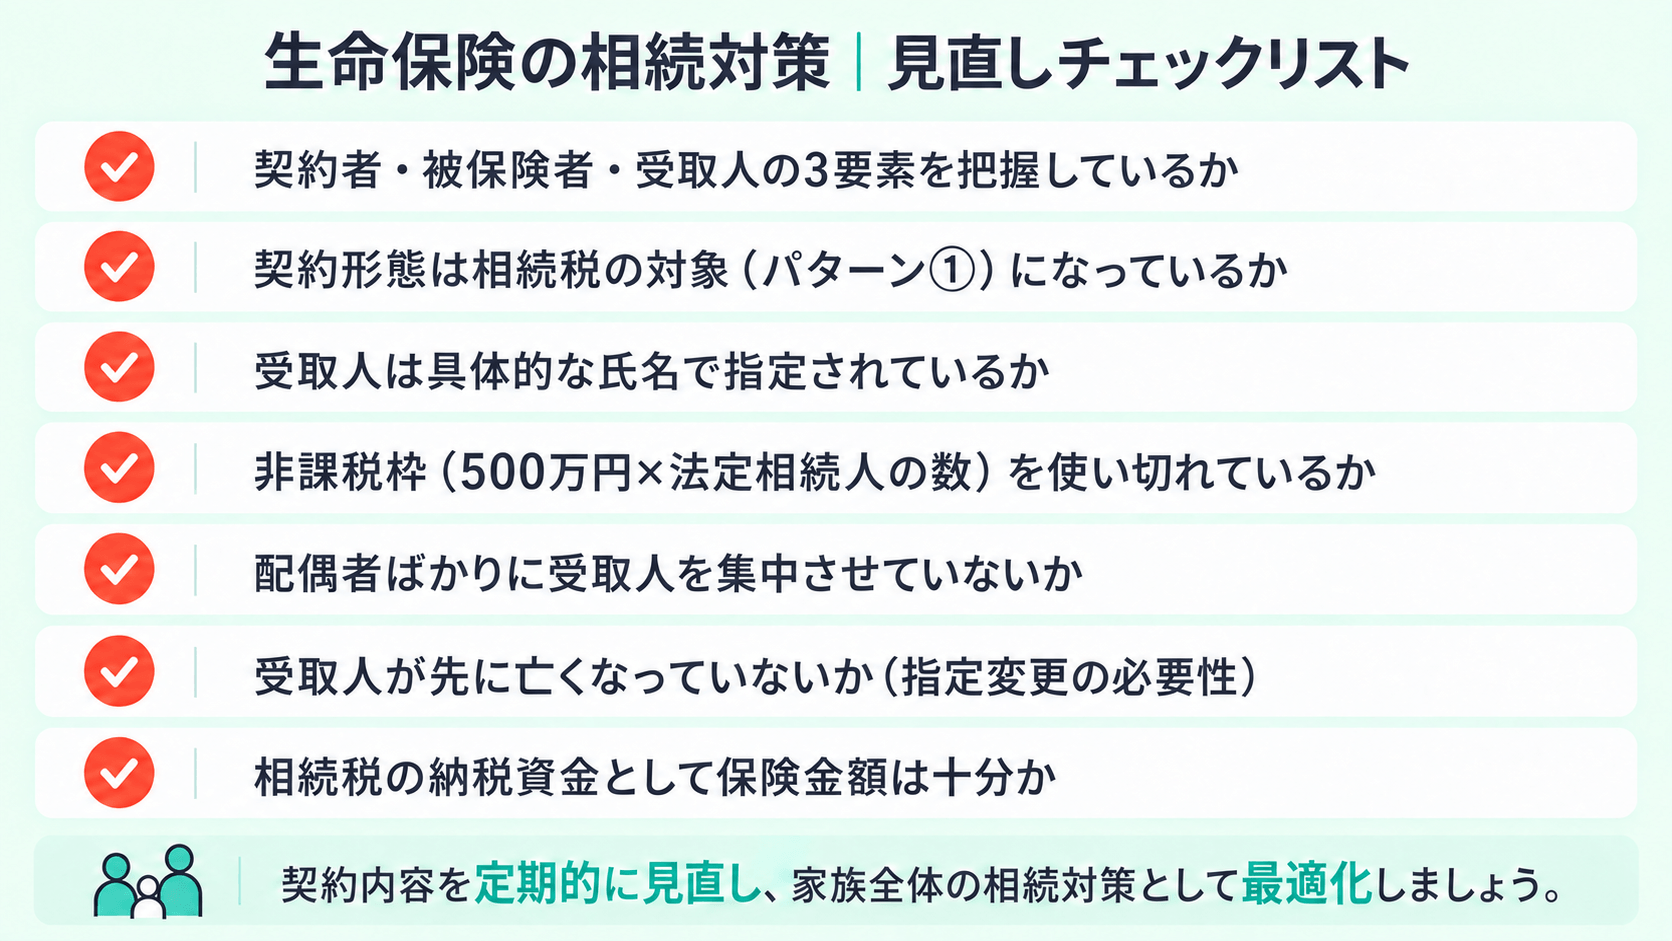
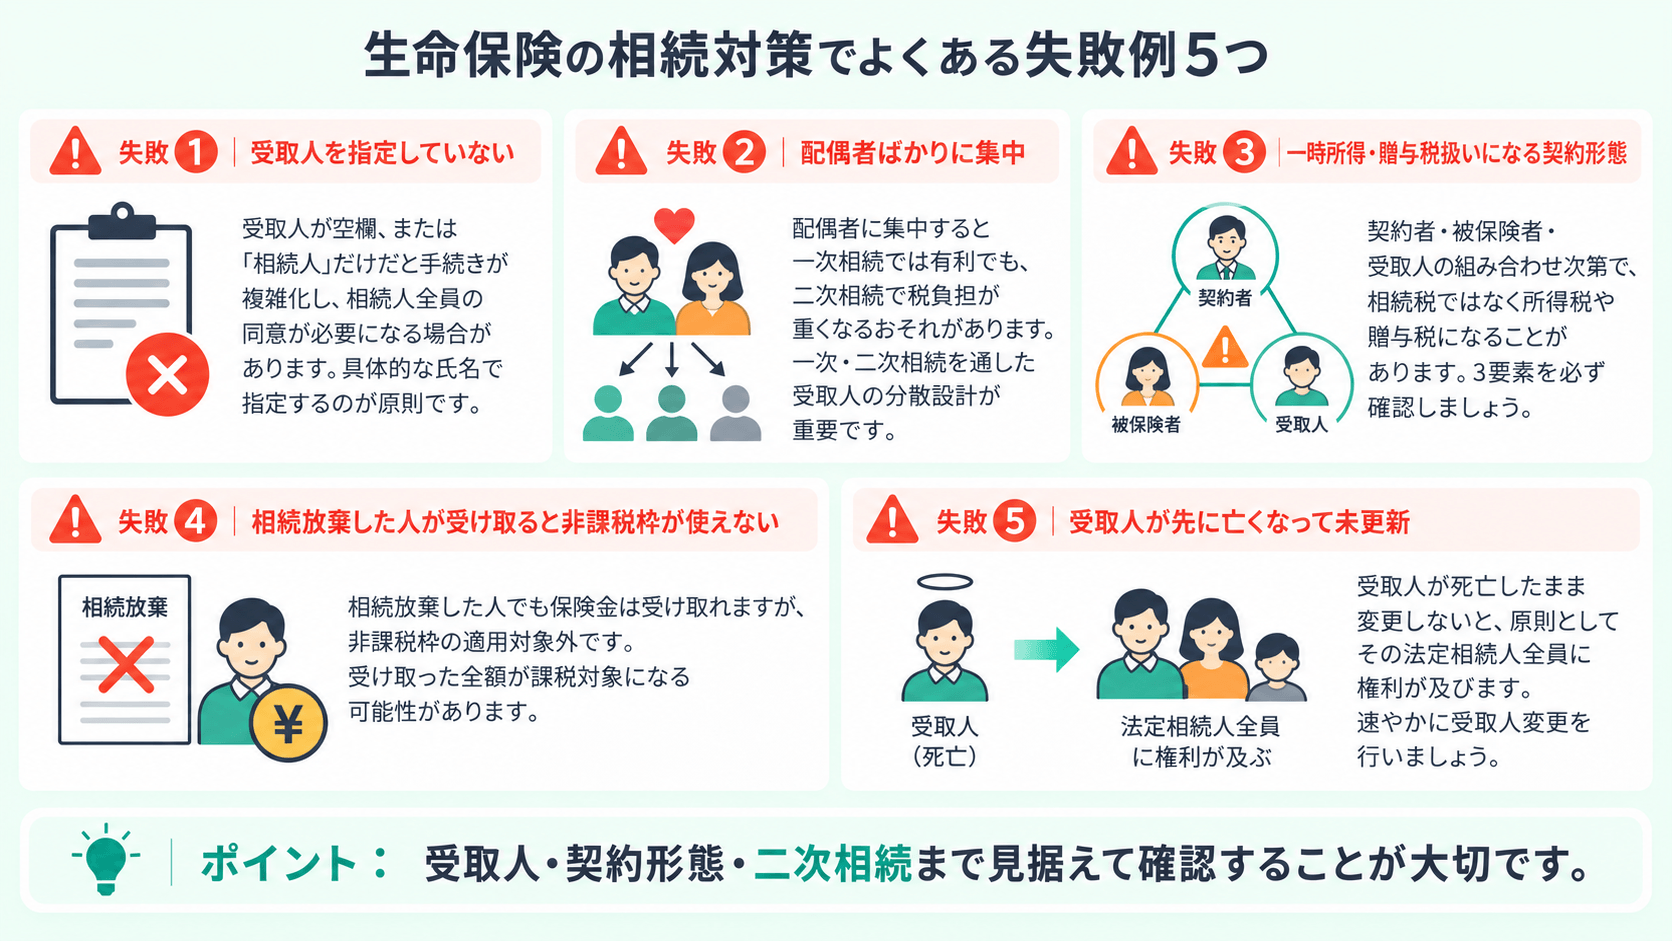
要件を満たしているつもりでも、思わぬ理由で節税メリットを失うケースは少なくありません。実務で頻出する5つの失敗を整理します。
4-1. 失敗①|受取人を指定していない
契約時に受取人を空欄のままにしている、あるいは受取人が「相続人」とだけ指定されているケースです。
受取人が明確に定まっていないと、保険金請求の手続きが複雑化し、相続人全員の同意が必要になる場合があります。
非課税枠の按分計算も複雑化するため、具体的な氏名で受取人を指定するのが原則です。
4-2. 失敗②|配偶者ばかりに集中(二次相続でかえって不利)
「とりあえず配偶者を受取人に」とすると、配偶者の税額軽減(1億6,000万円または法定相続分のいずれか多い額まで非課税)と非課税枠が重複し、節税メリットが薄れます。
さらに配偶者が亡くなる二次相続では、配偶者の税額軽減が使えず、保険金は配偶者の財産として再度課税対象になります。一次・二次相続を通したトータル設計で受取人を分散することが重要です。
4-3. 失敗③|一時所得・贈与税扱いになる契約形態
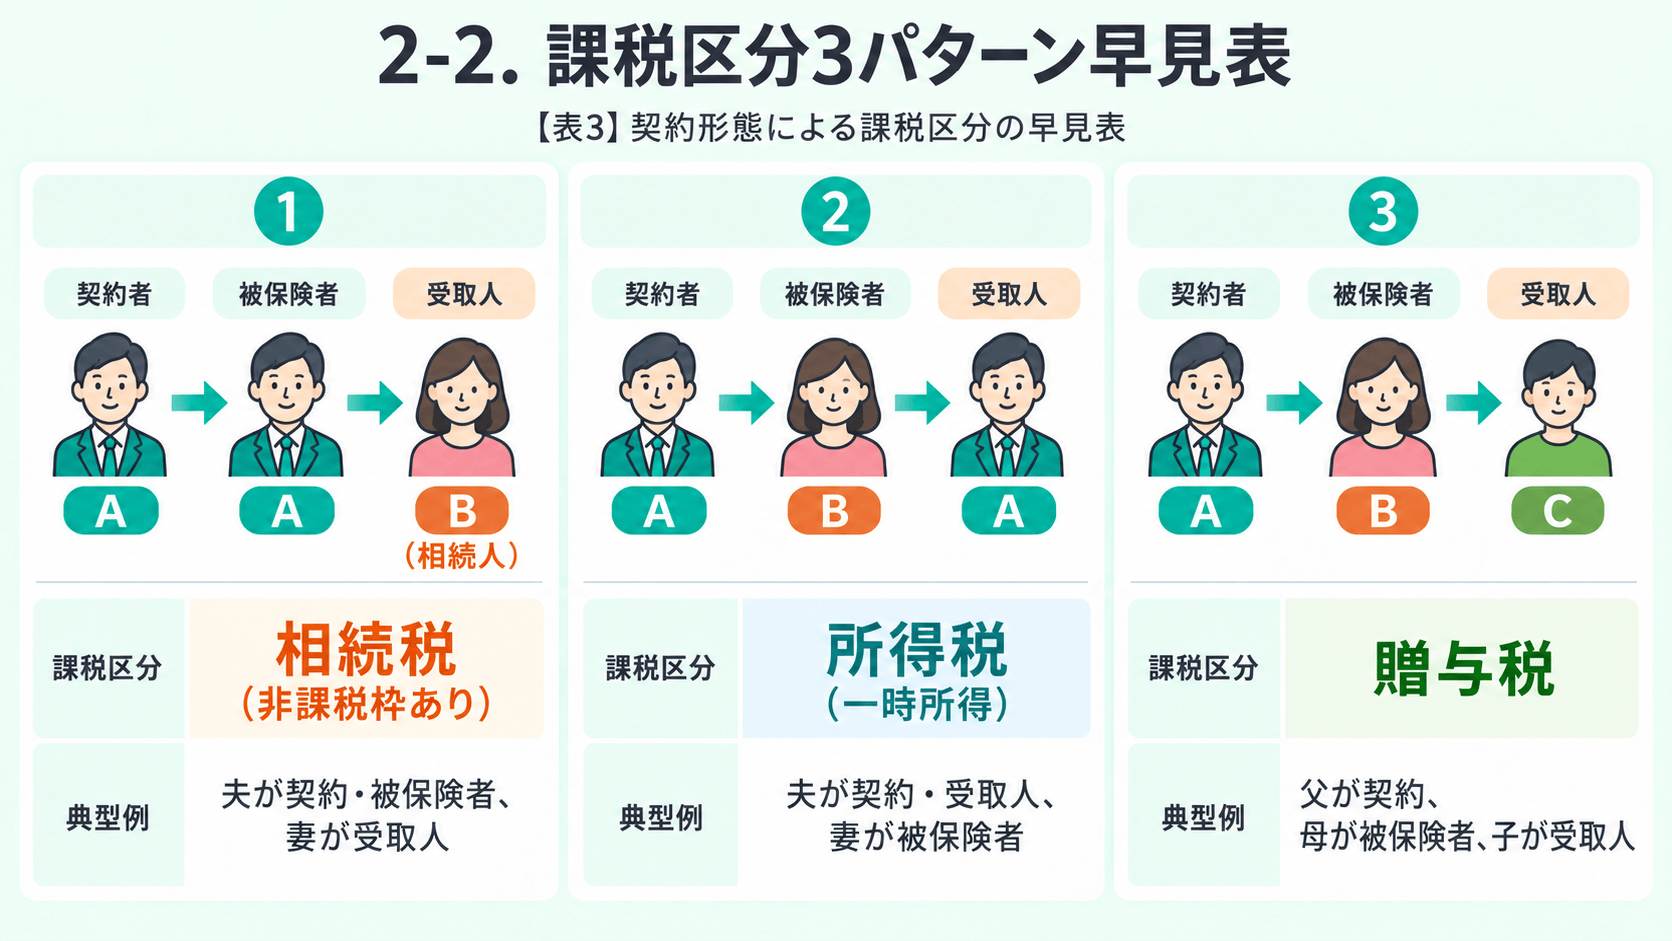
第2章で見たパターン②(所得税)・パターン③(贈与税)の契約形態を、知らずに選んでしまうケースです。
特に贈与税扱いになるパターン③は、税率55%が適用される可能性もあり実害が極めて大きい失敗と言えます。
契約見直しの際には、契約者・被保険者・受取人の3要素を必ず確認しましょう。
4-4. 失敗④|相続放棄した人が受け取ると非課税枠が使えない
借金が多いなどの理由で相続放棄をした人でも、生命保険金は受取人固有の財産として受け取れます。
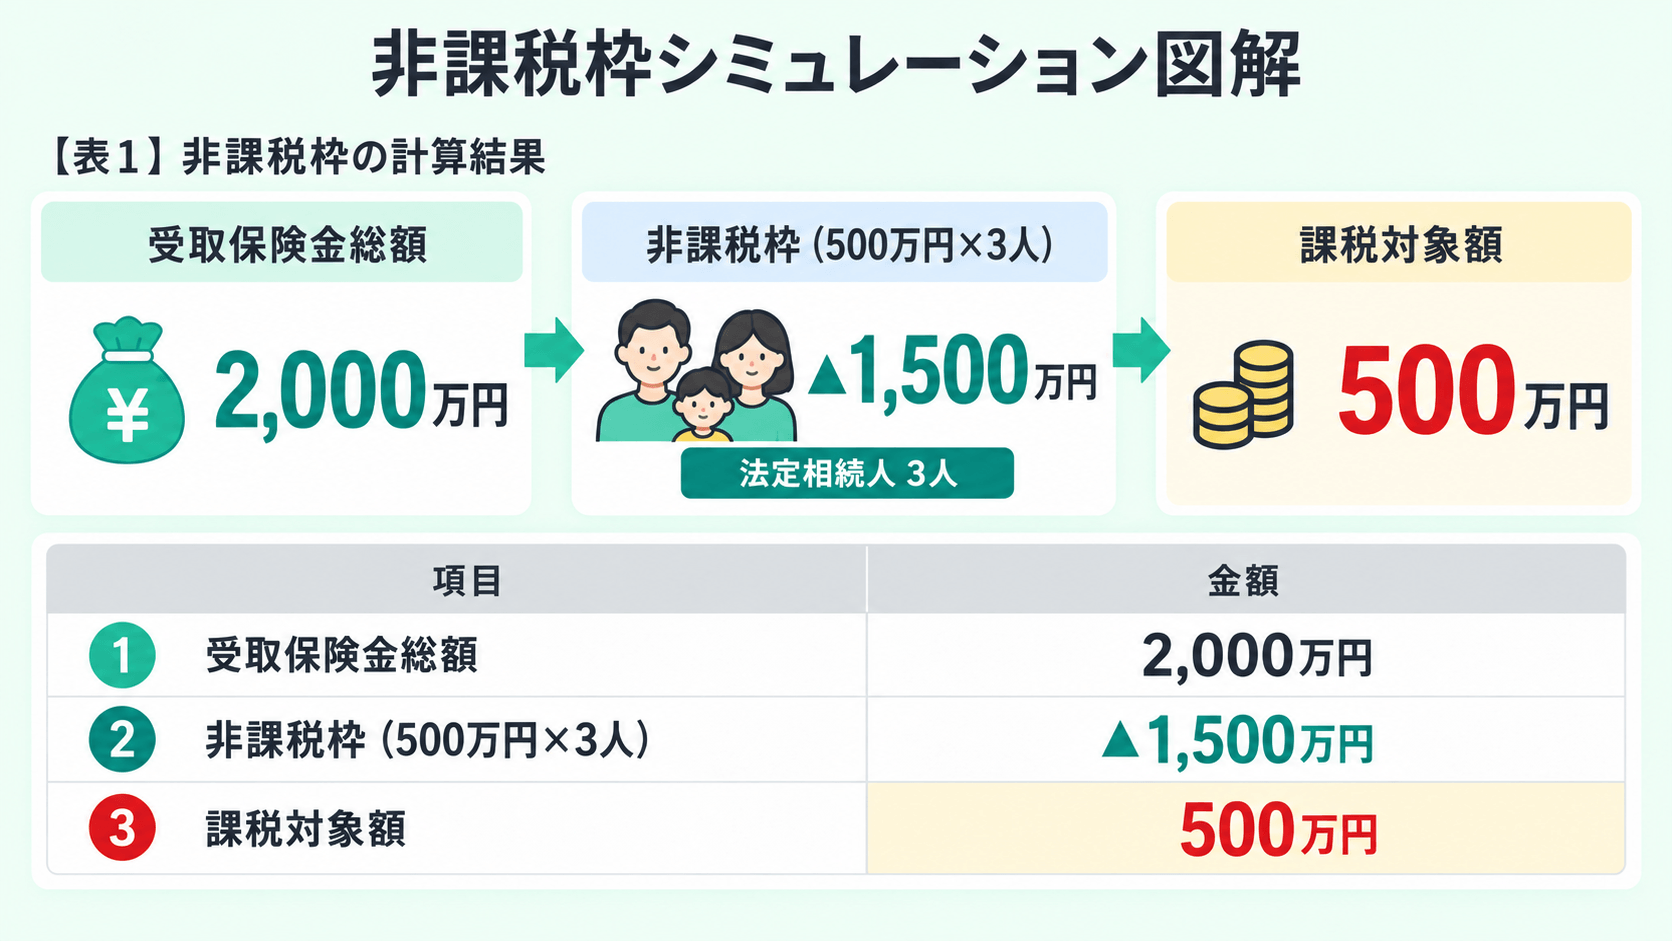
ただし相続放棄者は非課税枠の適用対象外となり、受け取った全額が相続税の課税対象になります(相続税法基本通達12-8)。
「相続放棄したから保険金にも税金はかからない」と誤解して受け取ると、想定外の相続税が発生する可能性が出てきます。
4-5. 失敗⑤|受取人が先に亡くなって未更新
受取人として指定していた配偶者などが先に亡くなり、変更手続きを怠っているケースです。
受取人死亡後に契約者も亡くなった場合、原則として受取人の法定相続人全員が保険金を受け取る権利を持ちます(保険法第46条)。
意図しない人に保険金が分散されるリスクがあるため、受取人が亡くなった時点で速やかに変更手続きをすることが大切です。
4-6. 保険料贈与プラン活用時の注意点
子や孫に保険料相当額を贈与し、その資金で子や孫が自分名義で保険契約を結ぶ「保険料贈与プラン」という活用法があります。
契約者が子や孫、被保険者が親、受取人が子や孫の構図です。
活用にあたっては、贈与の事実を客観的に証明できる書類(贈与契約書・通帳記録など)の整備が不可欠となります。
また、受贈者本人が口座や印鑑を管理し、実際に自ら保険料を支払っている実態を残しておくことも重要です。
書類不備の場合、名義預金と同様の指摘を受け、贈与そのものが否認されるリスクがあります。
名義預金については、ラジオ番組「LIFE CROSSING」第027回「名義預金」でも詳しく取り上げています。
保険料贈与プランの注意点と共通する論点です。 ラジオ番組「LIFE CROSSING」第027回「名義預金って何?へそくりは大丈夫?」
なお、保険料贈与で渡した資金は、相続開始前7年以内であれば持ち戻しの対象になる可能性があります。
詳しい持ち戻しルールについては、関連記事をあわせてご覧ください。
→関連記事:生前贈与は相続前7年が「持ち戻し」対象に|2024年改正後の正しい節税戦略