第3章までの内容を踏まえ、自分のケースで「相続税がいくらかかるのか」を判定するステップを整理します。
4-1. 課税価格の計算式
課税価格は、次の4ステップで算出します。
ステップ1:本来の相続財産を合計 現金・預金、不動産、有価証券などをすべて評価額で集計します。
ステップ2:みなし相続財産を加算(非課税枠を控除) 生命保険金・死亡退職金から「500万円×法定相続人」を差し引いた金額を加算します。
ステップ3:債務・葬式費用を控除 借入金や未払医療費、葬儀費用を差し引きます。
ステップ4:生前贈与加算を上乗せ 経過措置を踏まえた加算対象期間内の贈与財産を加えます。
以上で課税価格が確定します。基礎控除を超えれば申告対象、超えなければ原則として申告不要です。
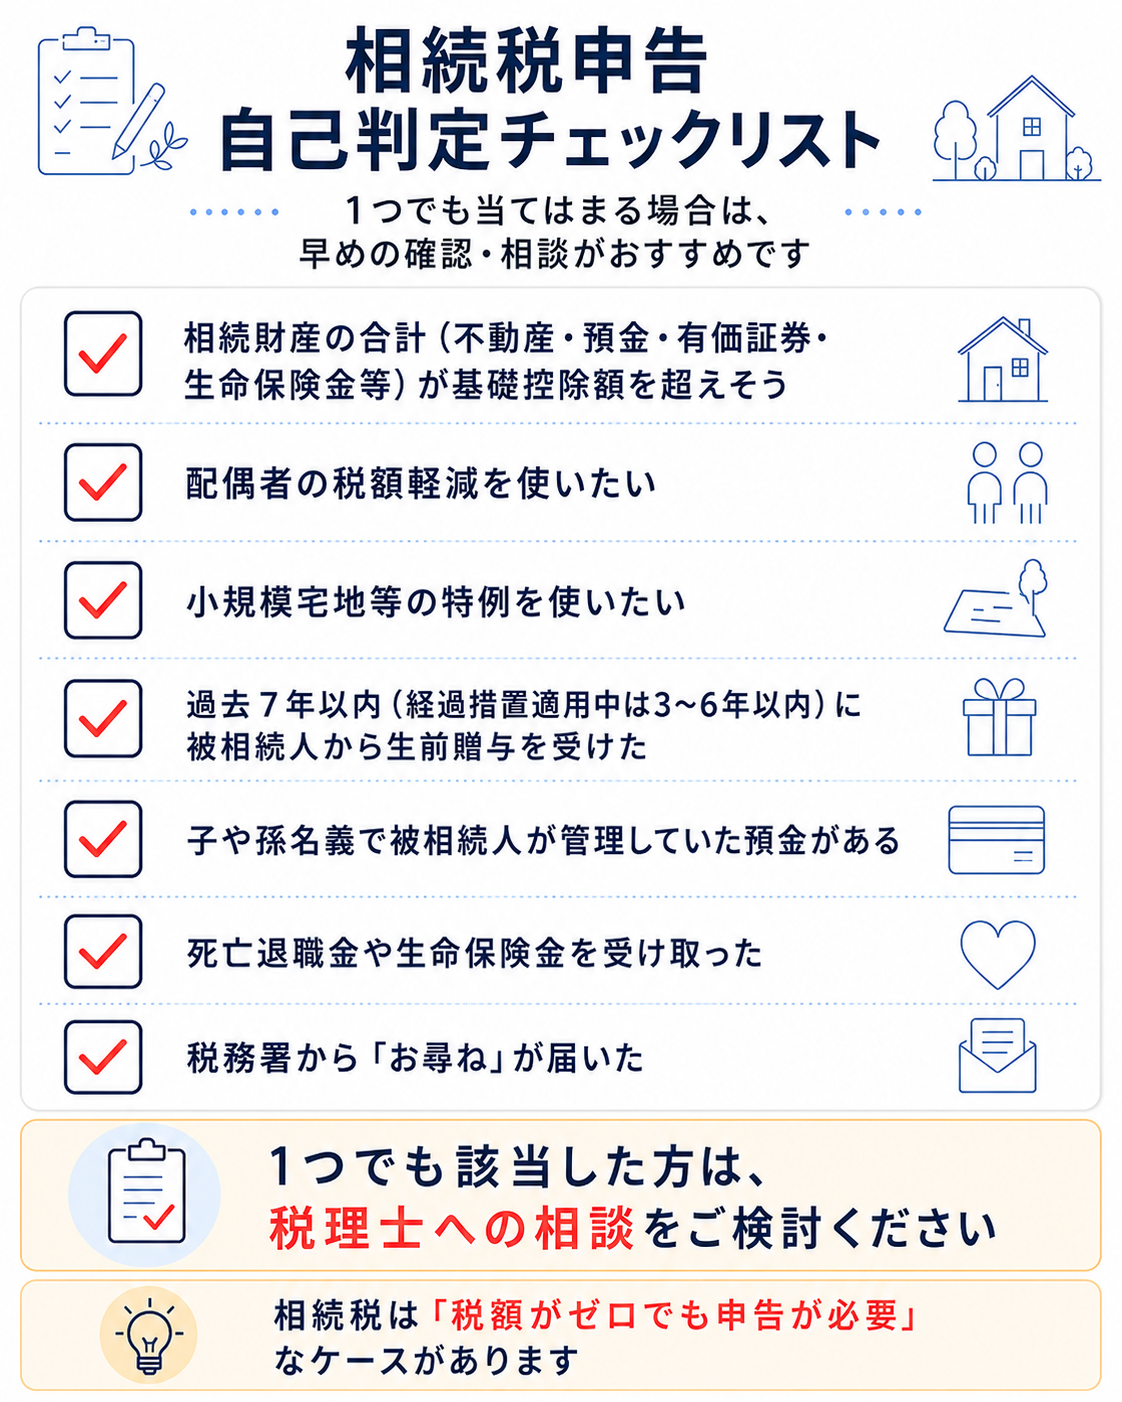
ただし、特例の適用や個別事情により「申告した方が有利・安全」なケースもあります。
4-2. 【シミュレーション】平均的な家庭の判定例
具体的なケースで判定の流れを追ってみましょう。
前提条件
- 被相続人:父
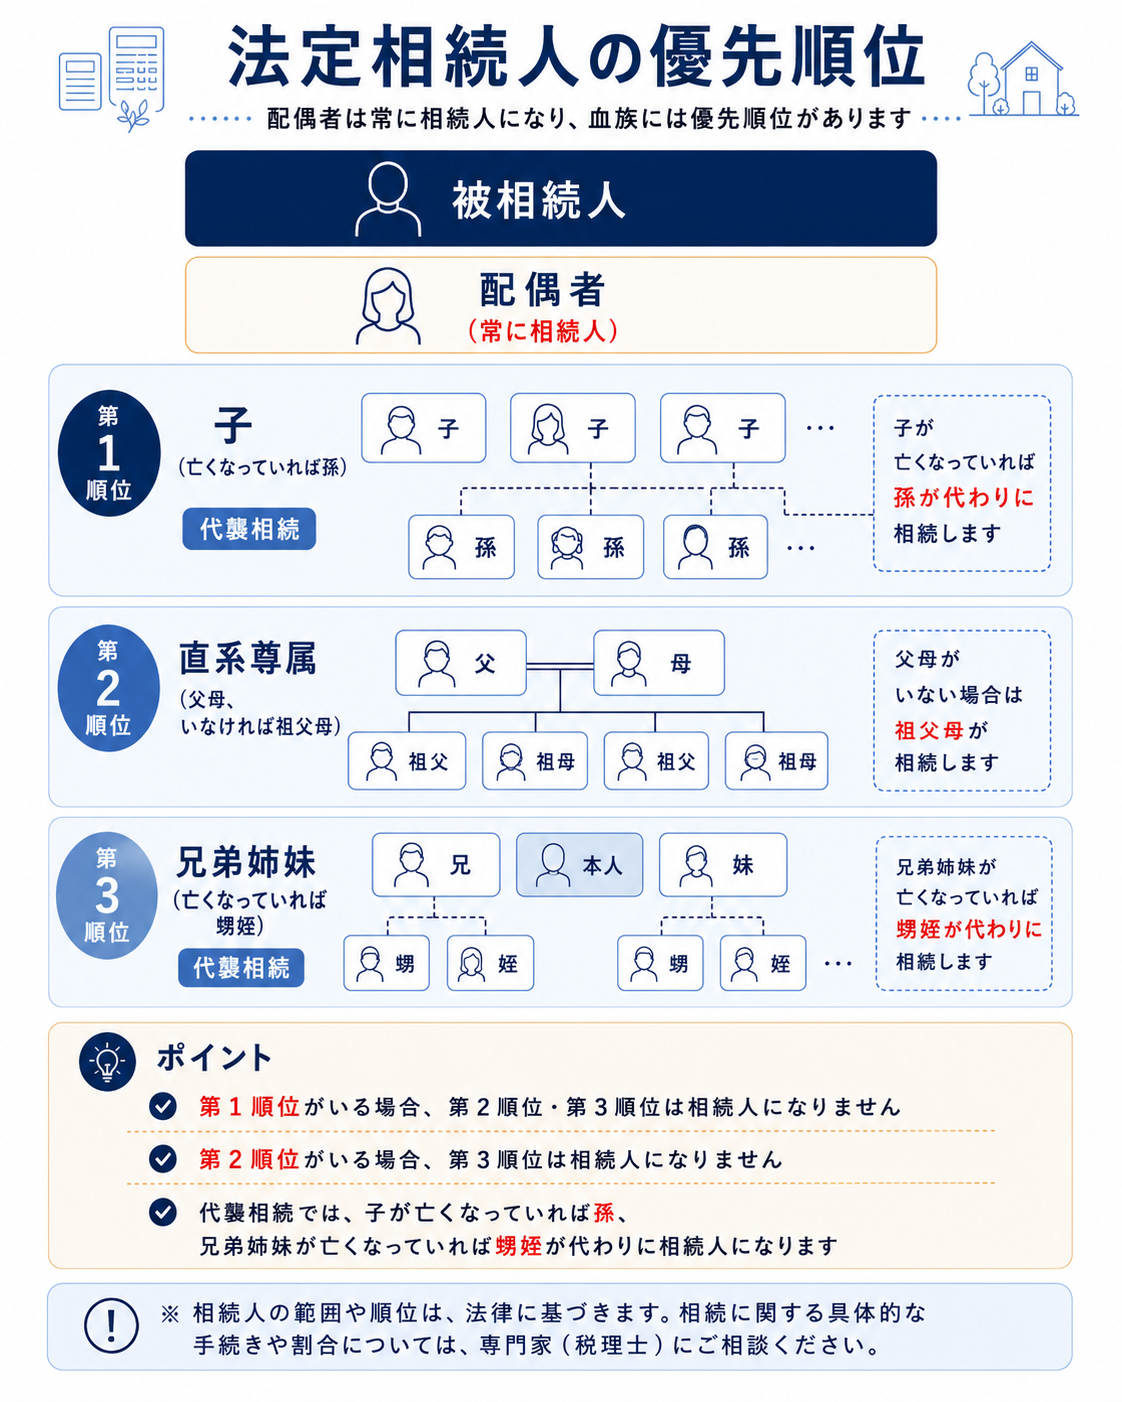
- 法定相続人:母、長男、長女の3人
- 自宅(土地建物)の相続税評価額:3,500万円
- 預貯金:2,500万円
- 生命保険金(受取人:母):1,500万円
- 借入金:200万円
- 葬儀費用:150万円
計算
| 項目 | 金額 |
| 自宅(不動産評価額) | 3,500万円 |
| 預貯金 | 2,500万円 |
| 生命保険金(みなし相続財産) | 1,500万円 |
| 生命保険金の非課税枠(500万円×3人) | △1,500万円 |
| 借入金 | △200万円 |
| 葬儀費用 | △150万円 |
| 課税価格 | 5,650万円 |
判定結果
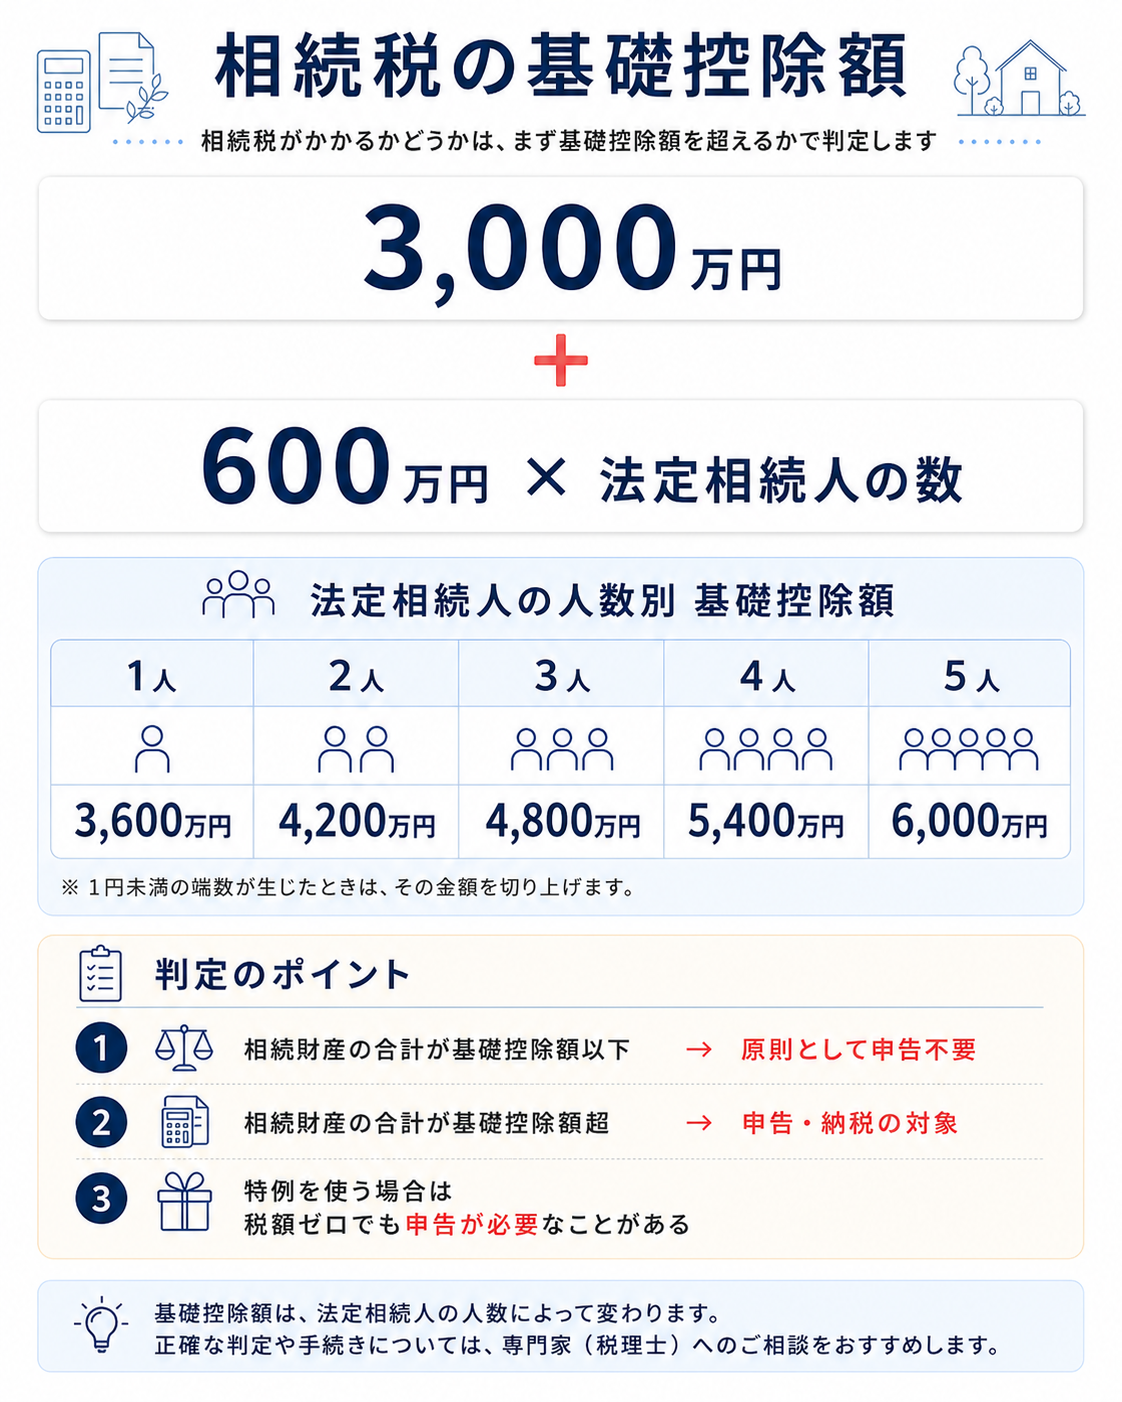
- 基礎控除額:3,000万円+600万円×3人=4,800万円
- 課税価格5,650万円 > 基礎控除4,800万円 → 申告対象
ただし、配偶者の税額軽減や小規模宅地等の特例を適用することで、実際の納税額を圧縮できる可能性があります。「申告対象=多額の納税」とは限らない点を押さえておきましょう。
4-3. 相続税早見表(多パターン版)
実際の納税額の目安を、早見表で確認しましょう。
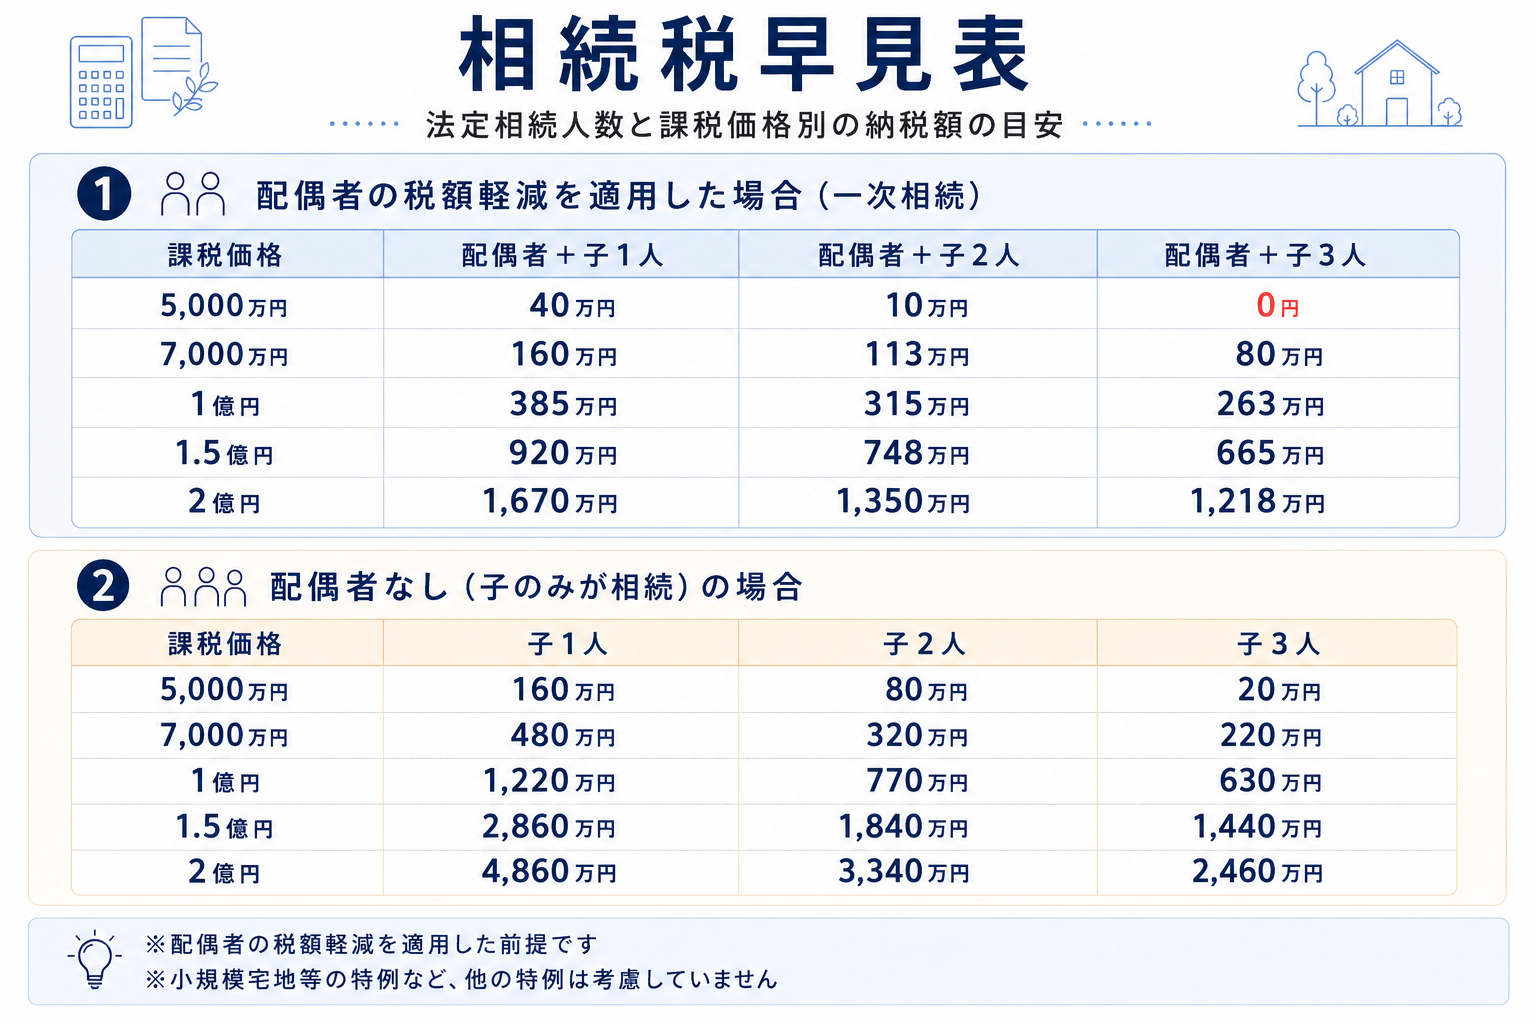
【表4】配偶者の税額軽減を適用した場合の納税額(一次相続)
配偶者が法定相続分を取得し、配偶者の税額軽減を適用した前提で算出した納税額です。
| 課税価格 | 配偶者+子1人 | 配偶者+子2人 | 配偶者+子3人 |
| 5,000万円 | 40万円 | 10万円 | 0円 |
| 7,000万円 | 160万円 | 113万円 | 80万円 |
| 1億円 | 385万円 | 315万円 | 263万円 |
| 1.5億円 | 920万円 | 748万円 | 665万円 |
| 2億円 | 1,670万円 | 1,350万円 | 1,218万円 |
【表5】配偶者なし(子のみが相続)の納税額(二次相続のイメージ)
| 課税価格 | 子1人 | 子2人 | 子3人 |
| 5,000万円 | 160万円 | 80万円 | 20万円 |
| 7,000万円 | 480万円 | 320万円 | 220万円 |
| 1億円 | 1,220万円 | 770万円 | 630万円 |
| 1.5億円 | 2,860万円 | 1,840万円 | 1,440万円 |
| 2億円 | 4,860万円 | 3,340万円 | 2,460万円 |
※小規模宅地等の特例など他の特例を適用していない前提です。実際の納税額は、財産構成や特例の適用状況で大きく変わります。
4-4. 不動産評価の基本
土地は時価ではなく、相続税評価額で計算します。評価方法は2種類です。
- 路線価方式:市街地で用いる方法。国税庁が公表する路線価を用いて評価
- 倍率方式:路線価が定められていない地域で、固定資産税評価額に倍率を掛けて評価
路線価は時価の約8割、固定資産税評価額は時価の約7割ほどが目安です。土地の相続税評価額は、市場価値より低くなる傾向にあります。
なお、令和6年1月以後の相続から「居住用の区分所有財産の評価」(マンション通達)が適用されています。タワーマンションなど時価と評価額の乖離が大きかった物件で、評価額が引き上げられる方向の改正です。
4-5. 一次相続だけで判断しない|二次相続を見据える視点
一次相続で配偶者の税額軽減を最大限使うと、その時点での納税額は軽くなります。ところが、配偶者が将来亡くなる二次相続では基礎控除も法定相続人も減るため、トータルの税負担はかえって重くなることがあるのです。
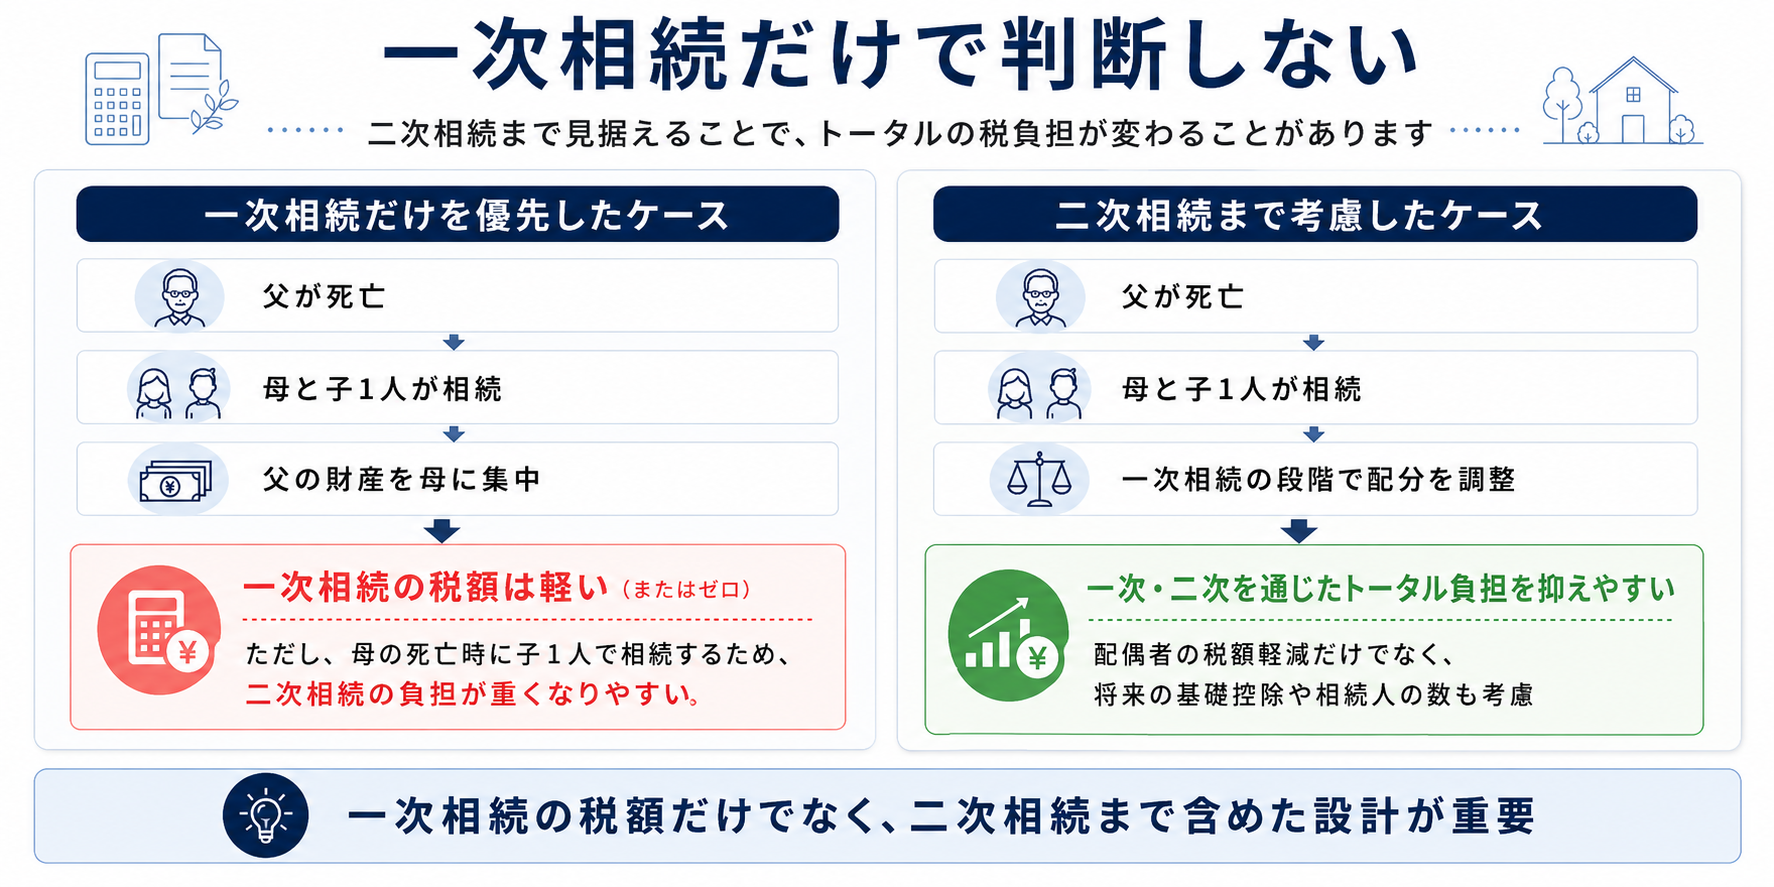
たとえば父が亡くなって母と子1人が相続する場合、父の財産を母に集中させれば一次相続では税額がゼロでも、母の死亡時には子1人で相続することになるため、表5の数値どおりの税負担が発生します。
一次・二次の両方を踏まえた配分設計こそが、相続税対策の本質と言えます。
不動産価格の上昇と路線価、二次相続については、ラジオ番組「LIFE CROSSING」第014回でも詳しく取り上げています。 番組URL:https://life-crossing.com/146/