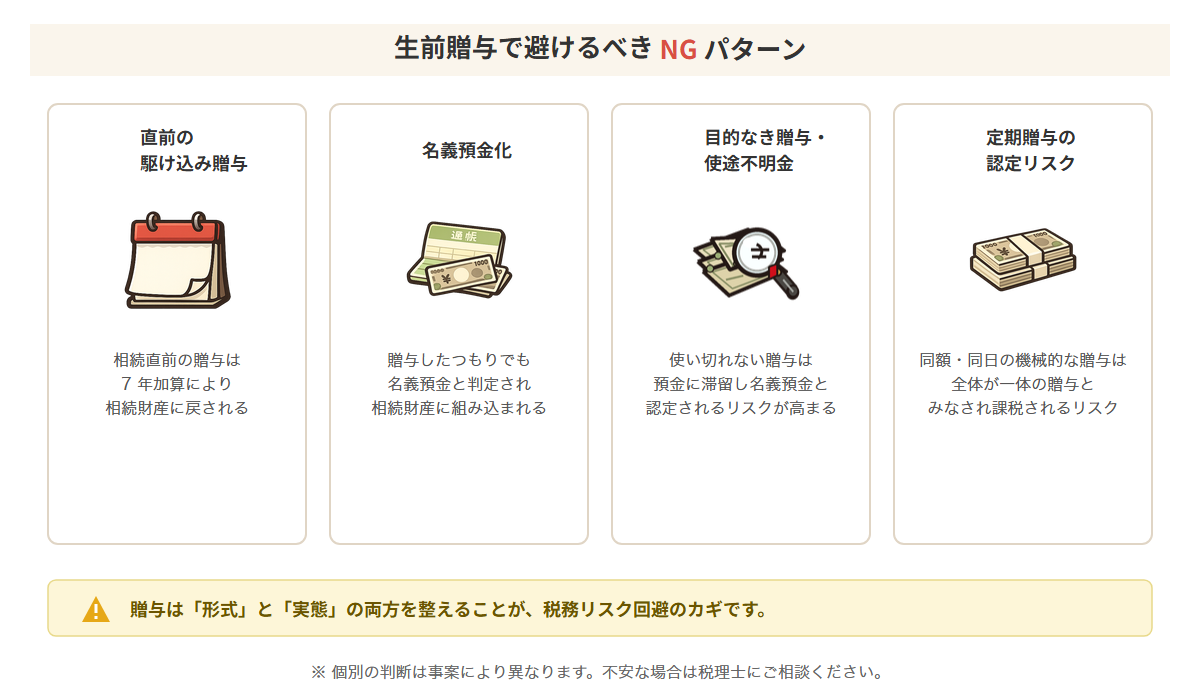
「暦年贈与と相続時精算課税制度は、どちらの制度が有利なのか」――生前贈与でも多い質問です。結論からお伝えすると、相続財産や相続人などの状況によって、選択するべき制度が変わってきます。
4-1. 暦年贈与(110万円基礎控除)の特徴
暦年贈与は、1月1日から12月31日までの1年間に受けた贈与額が110万円以下なら贈与税が非課税となる制度です。誰でも自動的に適用されます。
メリット
- 申告不要(110万円以下の場合)
- 受贈者ごとに110万円が適用される
- 長期間の利用で大きな効果
デメリット
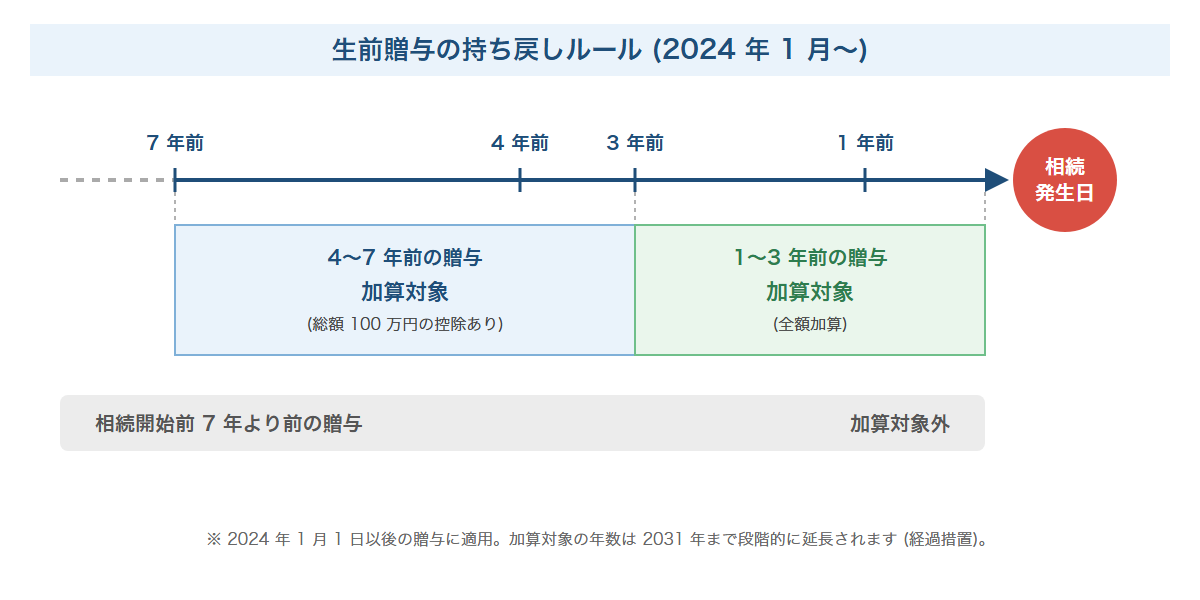
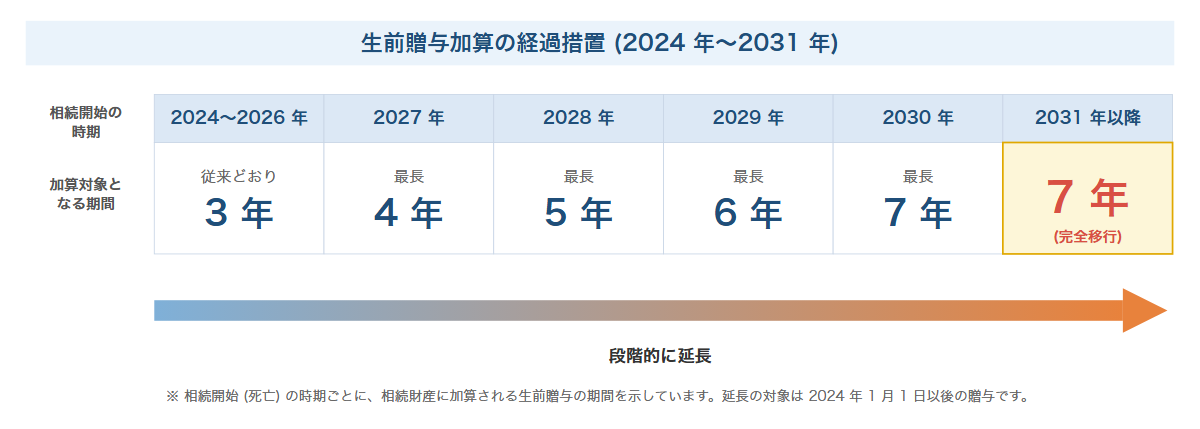
- 7年加算ルールの影響を受ける可能性がある
- 短期間では十分な効果が得られない
暦年贈与は、長期にわたり少しずつ財産を移転させていくことで大きなメリットを得られる制度と言えます。また、相続や遺贈等により財産を取得しない孫への贈与は、原則として加算対象になりませんが、遺言や保険金の受取人となる場合などは対象となるため注意が必要です。
4-2. 相続時精算課税制度
相続時精算課税制度は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円までは贈与税が非課税となる制度です(相続税法第21条の9〜18)。
ただし制度名のとおり、相続発生時には贈与した財産を相続財産に加算して相続税を計算する仕組みです。原則として課税の繰延制度ですが、将来値上がりが見込まれる資産については結果的に相続税負担を軽減できる場合もあります。
そのため、被相続人が認知症であるなど、土地など相続時まで財産の移転を待っていると必要なタイミングで財産を得られない場合や、大型の財産を先に渡しておきたい場合などに有効活用できる制度です。
税制改正の大きなポイント
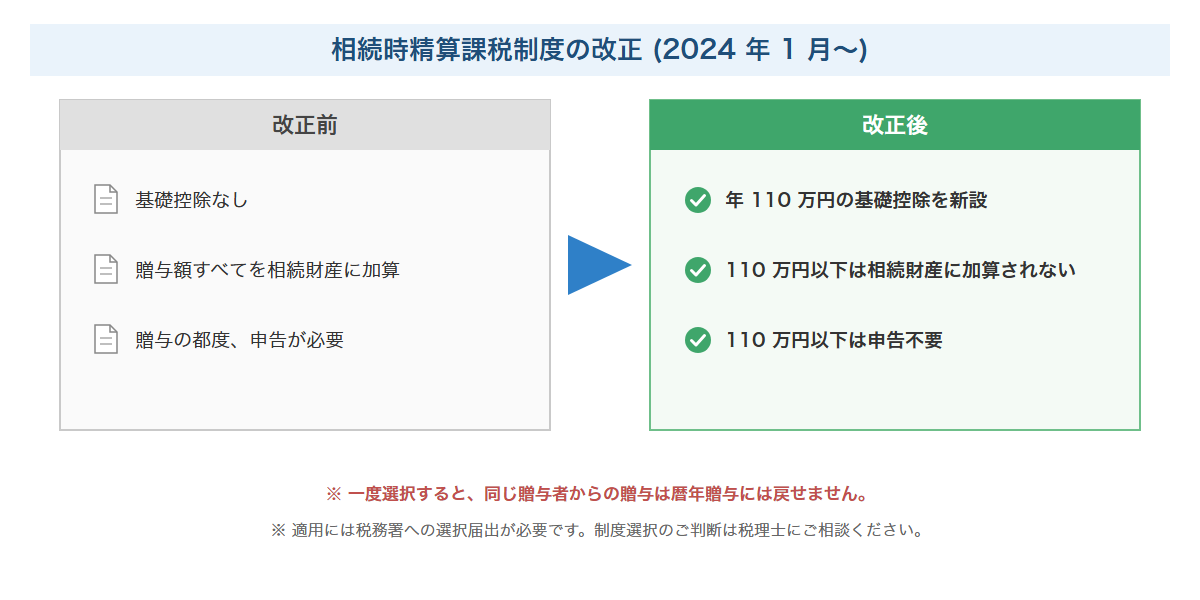
また、今回の法改正により、相続時精算課税制度に年110万円の基礎控除が新設されました。改正前後の比較は次のとおりです。
| 項目 | 改正前 | 改正後 |
|---|
| 年110万円の基礎控除 | なし | あり(新設) |
| 110万円以下の贈与の申告 | 必要 | 不要 |
| 110万円以下の贈与の相続財産加算 | 加算対象 | 加算対象外 |
年110万円以下の贈与なら、その年の贈与税の申告も不要となった点も、大きな特徴です。ただし、一度相続時精算課税制度の申告をしたら、暦年贈与に戻すことができない点を押さえておきましょう。
4-3. 両制度の比較まとめ
両制度の比較をまとめます。
| 項目 | 暦年贈与 | 相続時精算課税 |
|---|
| 非課税枠 | 年110万円 | 累計2,500万円+年110万円 |
| 7年加算ルール | 適用される可能性がある | 110万円以下は加算なし |
| 申告 | 110万円以下は不要 | 選択届出が必要 |
| 制度変更 | ― | 一度選択すると暦年贈与に戻れない |
判断のポイント
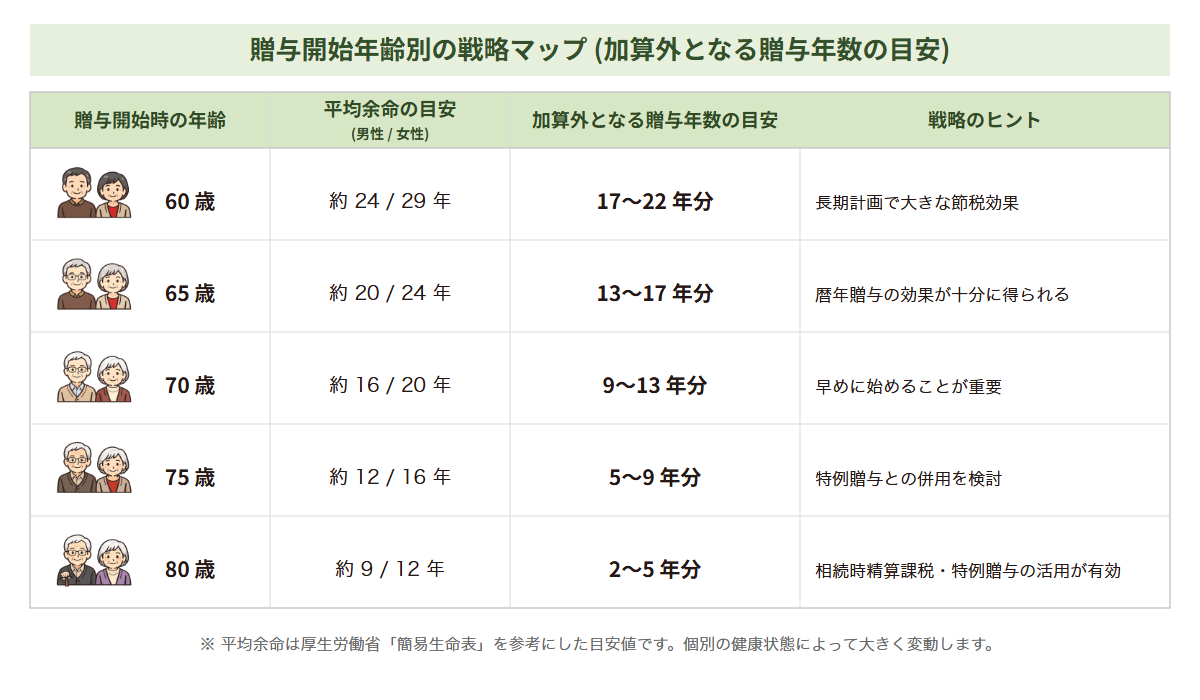
- 贈与者が比較的若い(60代前半以下)場合:暦年贈与で長期戦が有効
- 贈与者が高齢(70代後半以上)の場合:相続時精算課税の活用価値が高い
- 大型資産を一括で渡したい場合:相続時精算課税の2,500万円枠を活用
ただし、相続時精算課税は一度選択すると同じ贈与者からの贈与について暦年贈与に戻れません。慎重な判断が必要な制度です。
4-4. 個別判断には専門家の関与を
両制度のどちらを選ぶべきかは、贈与者の年齢・財産規模・受贈者の人数・将来の相続税負担など、様々な要素を考慮して判断されます。また、父から子には相続時精算課税制度を利用し、母から子には暦年贈与を利用するという選択もできます。
どのような方法が最適かを判断するには専門的な知識が必要となってきます。制度選択によって数百万円単位で税額が変わる可能性もあるため、事前に専門家へ相談することをおすすめします。
具体的なシミュレーションについては、第8章で改めてご案内します。