自宅の土地が最大80%減額に|小規模宅地等の特例の使い方

[COLUMN]

COLUMN

自宅の土地と小規模宅地等の特例による80%減額のイメージ

ご自宅をお持ちの親御さんがいらっしゃる方、ご自身が自宅を所有されている方にとって、相続税は気になるテーマではないでしょうか。
土地評価額が大きいほど、ご家族の税負担は重くなりがちです。

国税庁が公表した最新データでは、令和5年に亡くなった方のうち相続税の課税対象となった割合は9.9%にのぼります。
10人に1人の時代において、自宅の評価額を最大80%減額できる「小規模宅地等の特例」を正しく使えるかは、税額を大きく左右する分岐点と言えるでしょう。

本記事では、税理士法人アクシア代表の曽根が、小規模宅地等の特例の3つの適用パターン・見落とすと使えない落とし穴・申告手続きまで、実務目線でやさしく解説します。

税務署からの「お尋ね」と小規模宅地等の特例については、ラジオ番組「LIFE CROSSING」第015回「お尋ね」でも詳しく取り上げています。
番組URL:https://life-crossing.com/148/

1. 結論:自宅の土地は最大330㎡まで「80%減額」できる

1-1. 小規模宅地等の特例とは

小規模宅地等の特例は、被相続人の自宅や事業用に使っていた土地について、一定面積まで評価額を大幅に減額できる制度です(租税特別措置法第69条の4)。
立法趣旨は「残された家族の生活基盤となる土地を、相続税負担で失わせないこと」にあります。たとえ自宅敷地の評価額が高額になっても、家族が住み続けるための土地は守る、という政策的配慮の表れです。

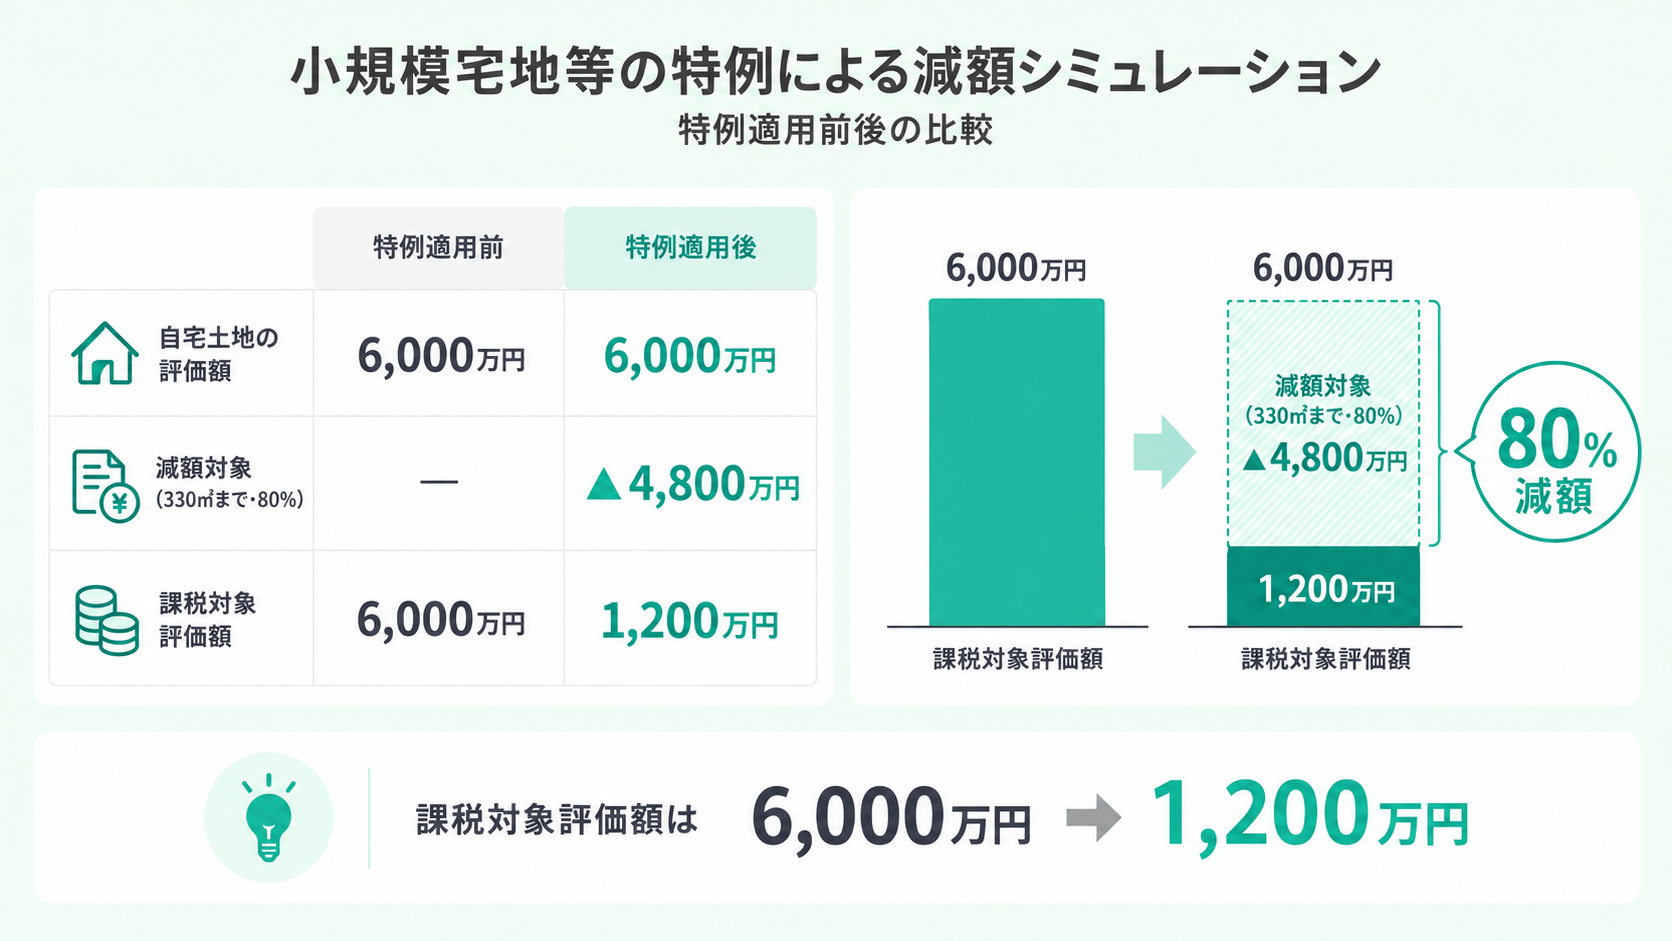
1-2. 80%減額の効果を数値で確認|評価6,000万円→1,200万円

具体的な数字で効果の大きさを見ていきましょう。

前提条件

  • 自宅敷地:土地45坪(約148.7㎡)
  • 路線価評価額:6,000万円
  • 配偶者が取得するケース
特例適用前後のビフォーアフター棒グラフ

評価額が4,800万円圧縮されるインパクトの大きさが分かります。土地評価が高い都市部では、本特例の活用可否が相続税負担を大きく左右します。

不動産価格の上昇と路線価については、ラジオ番組「LIFE CROSSING」第014回でも詳しく取り上げています。
番組URL:https://life-crossing.com/146/

なお、評価額が大幅に下がる本特例を活用できる場合、生前贈与より相続で渡す方が有利になるケースもあります。
2024年に改正された生前贈与の7年持ち戻しルールとあわせて検討するとよいでしょう。

→関連記事:生前贈与は相続前7年が「持ち戻し」対象に|2024年改正後の正しい節税戦略

1-3. 土地が330㎡を超えるケース

土地面積が330㎡を超える場合、超過部分には減額が及びません。

例:土地400㎡・路線価評価8,000万円

  • 1㎡あたりの評価額:8,000万円 ÷ 400㎡ = 20万円
  • 減額対象:20万円 × 330㎡ × 80% = 5,280万円
  • 課税対象評価額:8,000万円 − 5,280万円 = 2,720万円

330㎡超の部分には減額効果が及ばないため、広い敷地ほど面積要件の影響を強く意識する必要があります。

2. 適用される3つの土地と限度面積・減額率の早見表

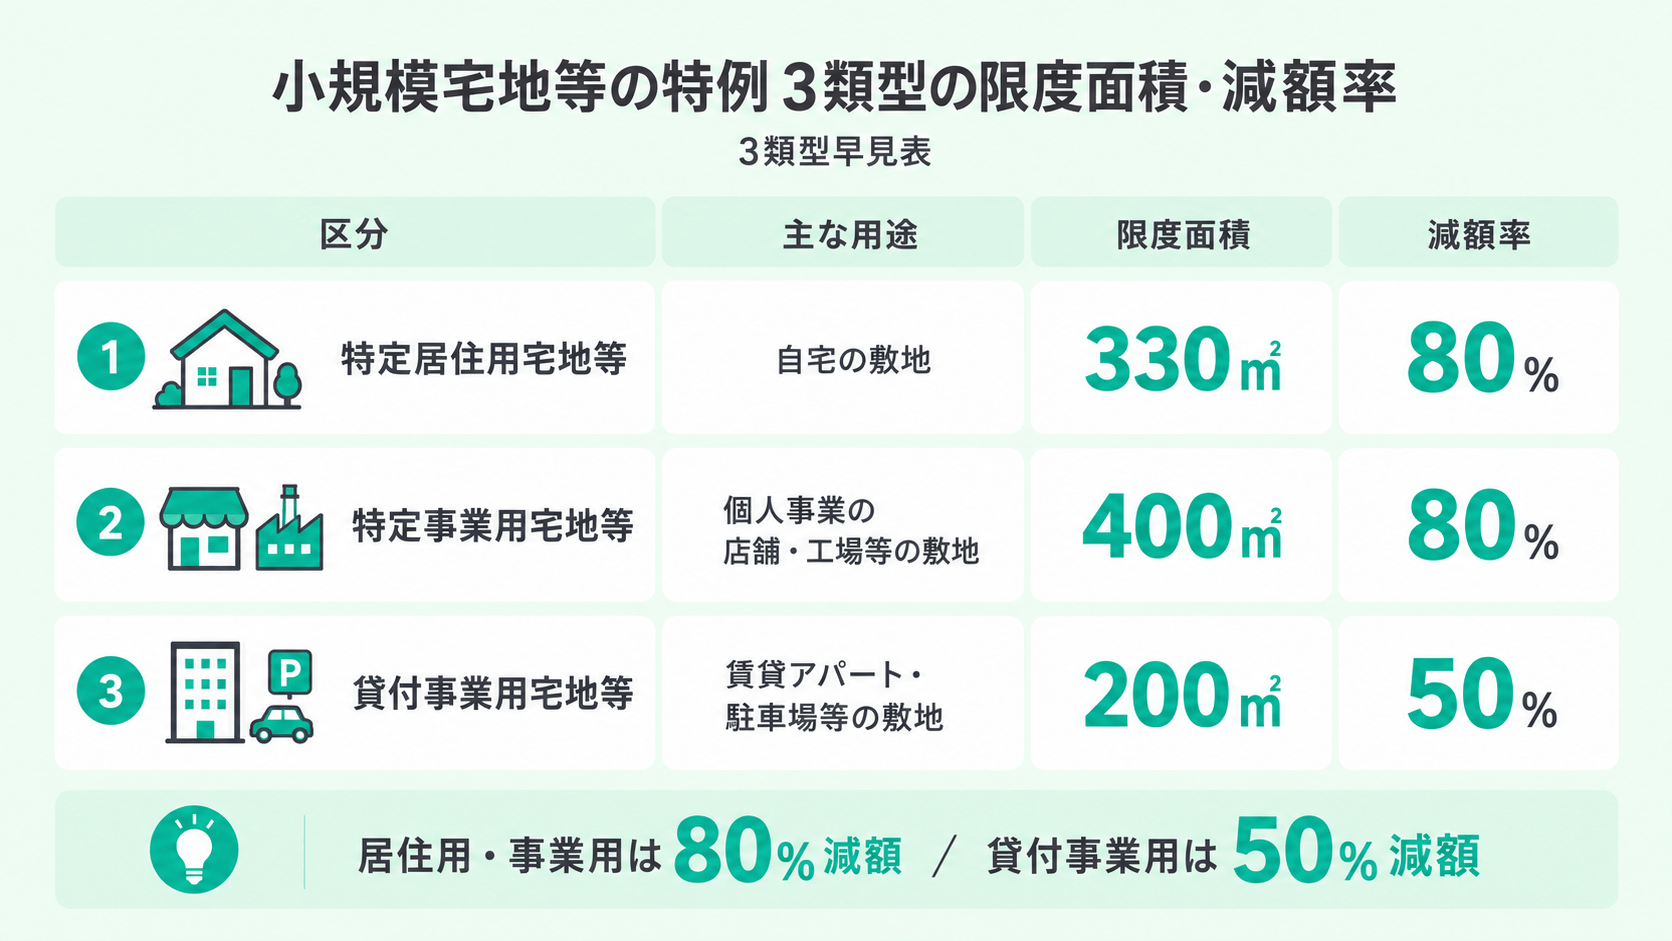
小規模宅地等の特例は自宅だけでなく、事業用や貸付事業用の土地にも適用される制度です。3つの類型を整理しましょう。

2-1. 3類型の早見表

3類型早見表

本記事の主役は最初の「特定居住用宅地等」、すなわち自宅の敷地です。最も適用機会が多く、減額幅も最大級の類型と言えます。

2-2. 複数の土地を持つ場合の併用限度面積

自宅と事業用宅地、貸付事業用宅地を組み合わせて適用する場合は、調整計算が必要になります(措法第69条の4第2項)。

特定居住用と特定事業用の併用なら、それぞれ330㎡・400㎡まで限度いっぱい使えます。
一方、貸付事業用と併用する場合は按分計算により合計面積が制限される仕組みです。複数の土地を所有される方は、税理士へご相談されるのが安全でしょう。

3. 誰が引き継げば適用される?3つのパターン

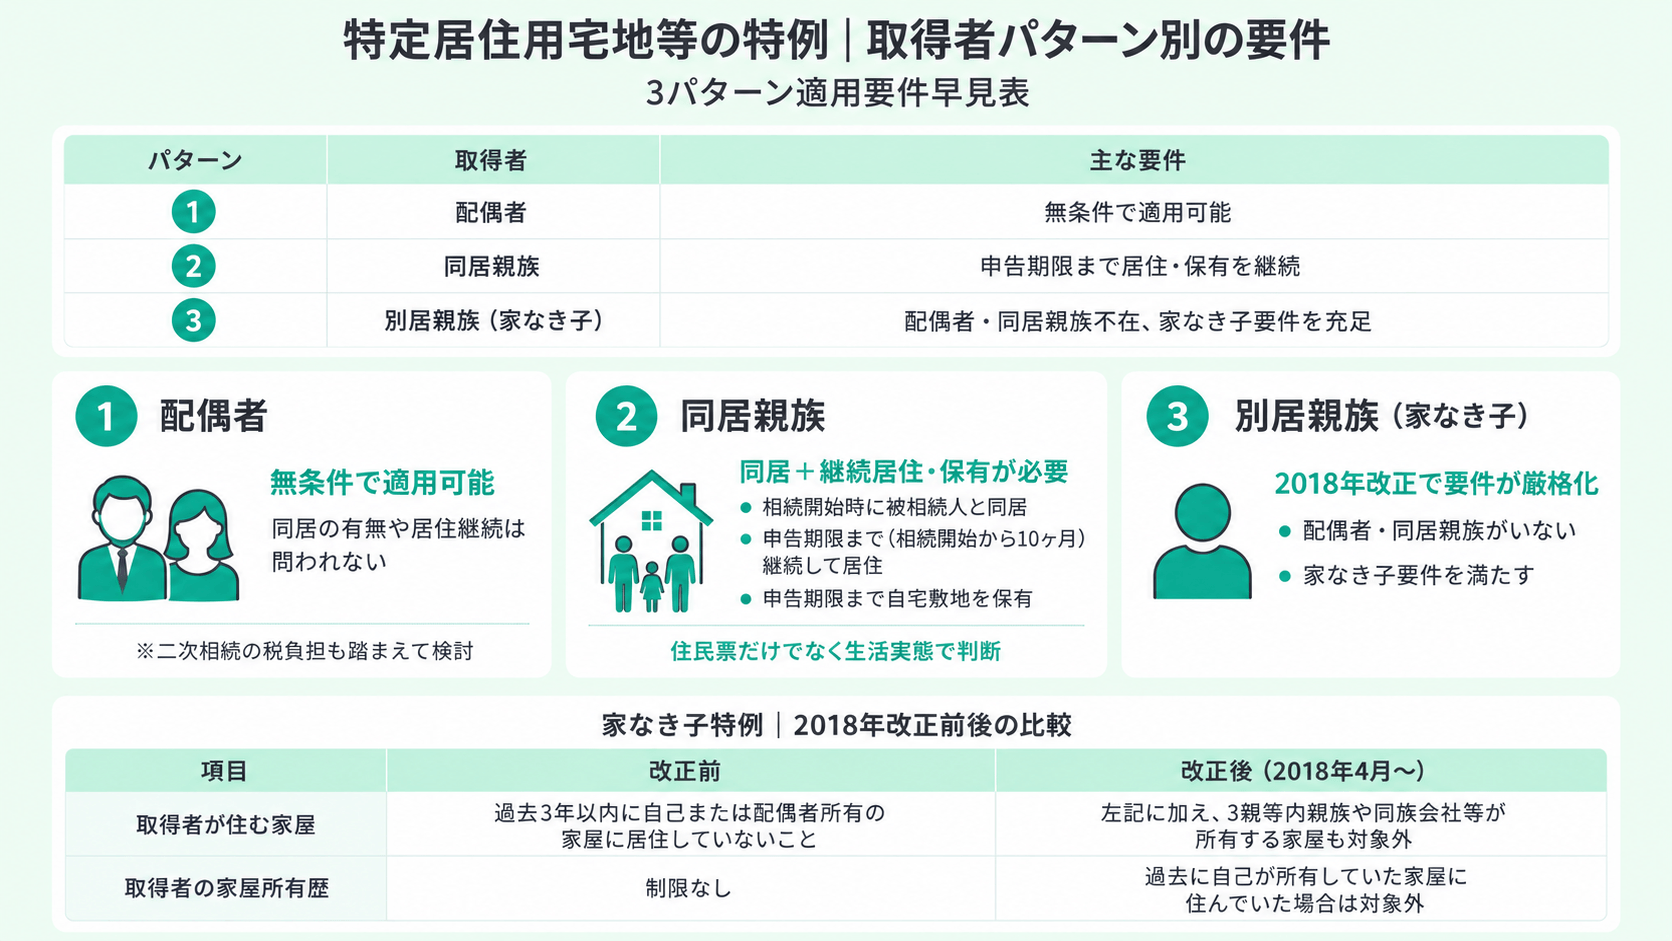
特定居住用宅地等の特例を受けるには、被相続人の自宅を「誰が」相続するかが決定的に重要です。3つのパターンに整理されます。

3パターン適用要件早見表

3-1. パターン①:配偶者|無条件で適用可能

亡くなった方の配偶者が自宅敷地を取得する場合は、他に何の要件もなく特例を適用できます。同居の有無も、その後の居住継続も問われません。
配偶者が自宅敷地を取得する場合は、小規模宅地等の特例を適用しやすいため、遺産分割における有力な選択肢となります。
ただし、二次相続の税負担も踏まえた総合的な検討が重要です。

3-2. パターン②:同居親族|「同居の定義」と継続居住要件

被相続人と生前同居していた親族が自宅敷地を取得する場合も、特例が適用できます。ただし、次の2つの条件を満たす必要があります。

  • 相続開始時に被相続人と同居していたこと
  • 申告期限まで(相続開始から10ヶ月)継続して居住し、かつ自宅敷地を保有していること

「同居」の判定は住民票の有無だけでなく、実態として生活の本拠を共にしていたかで判断されます。
単身赴任で住民票が別になっていても、生活の本拠が同じと認められれば同居扱いとなる余地はあります。

3-3. パターン③:家なき子|2018年改正で要件が厳格化

配偶者も同居親族もいない場合、別居の親族でも一定要件のもとで特例を使える制度が「家なき子特例」です。
ただし2018年(平成30年)の税制改正で要件が大きく厳格化されました。

項目改正前改正後(2018年4月〜)
取得者が住む家屋過去3年以内に自己または配偶者所有の家屋に居住していないこと左記に加え、3親等内親族や同族会社等が所有する家屋も対象外
取得者の家屋所有歴制限なし過去に自己が所有していた家屋に住んでいた場合は対象外

改正前は「親が所有する家屋に住民票だけ移して家なき子特例を狙う」といった節税策が問題視されていました。
改正により、形式的に住所を分けるだけでは特例適用ができない仕組みへと変わっています。

子のいない夫婦の相続については、ラジオ番組「LIFE CROSSING」第032回「子供がいない夫婦の相続」でも詳しく取り上げています。
家なき子要件の補足としてもご参考ください。
番組URL:https://life-crossing.com/254/

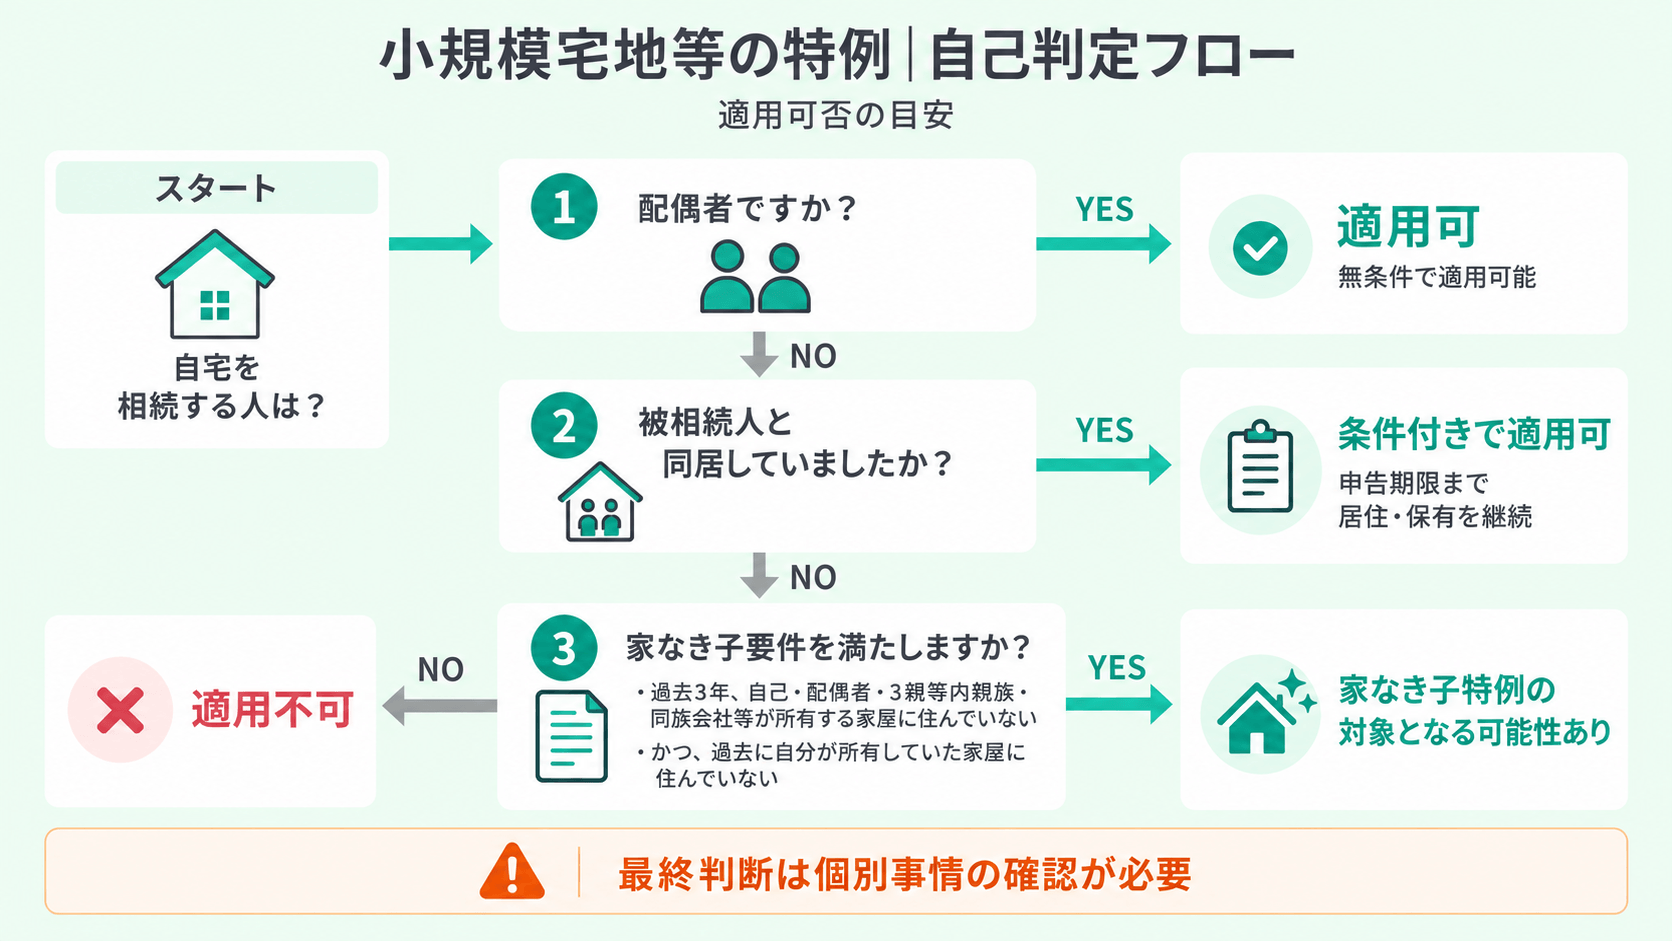
3-4. 自己判定フローチャート

ご自身のケースで特例が使えるかどうか、簡易フローで判定してみましょう。

自己判定フローチャート

4. 見落とすと使えない|4つの落とし穴

要件は満たしていても、思わぬ理由で特例が適用できないケースは少なくありません。実務で頻出する4つの落とし穴を整理します。
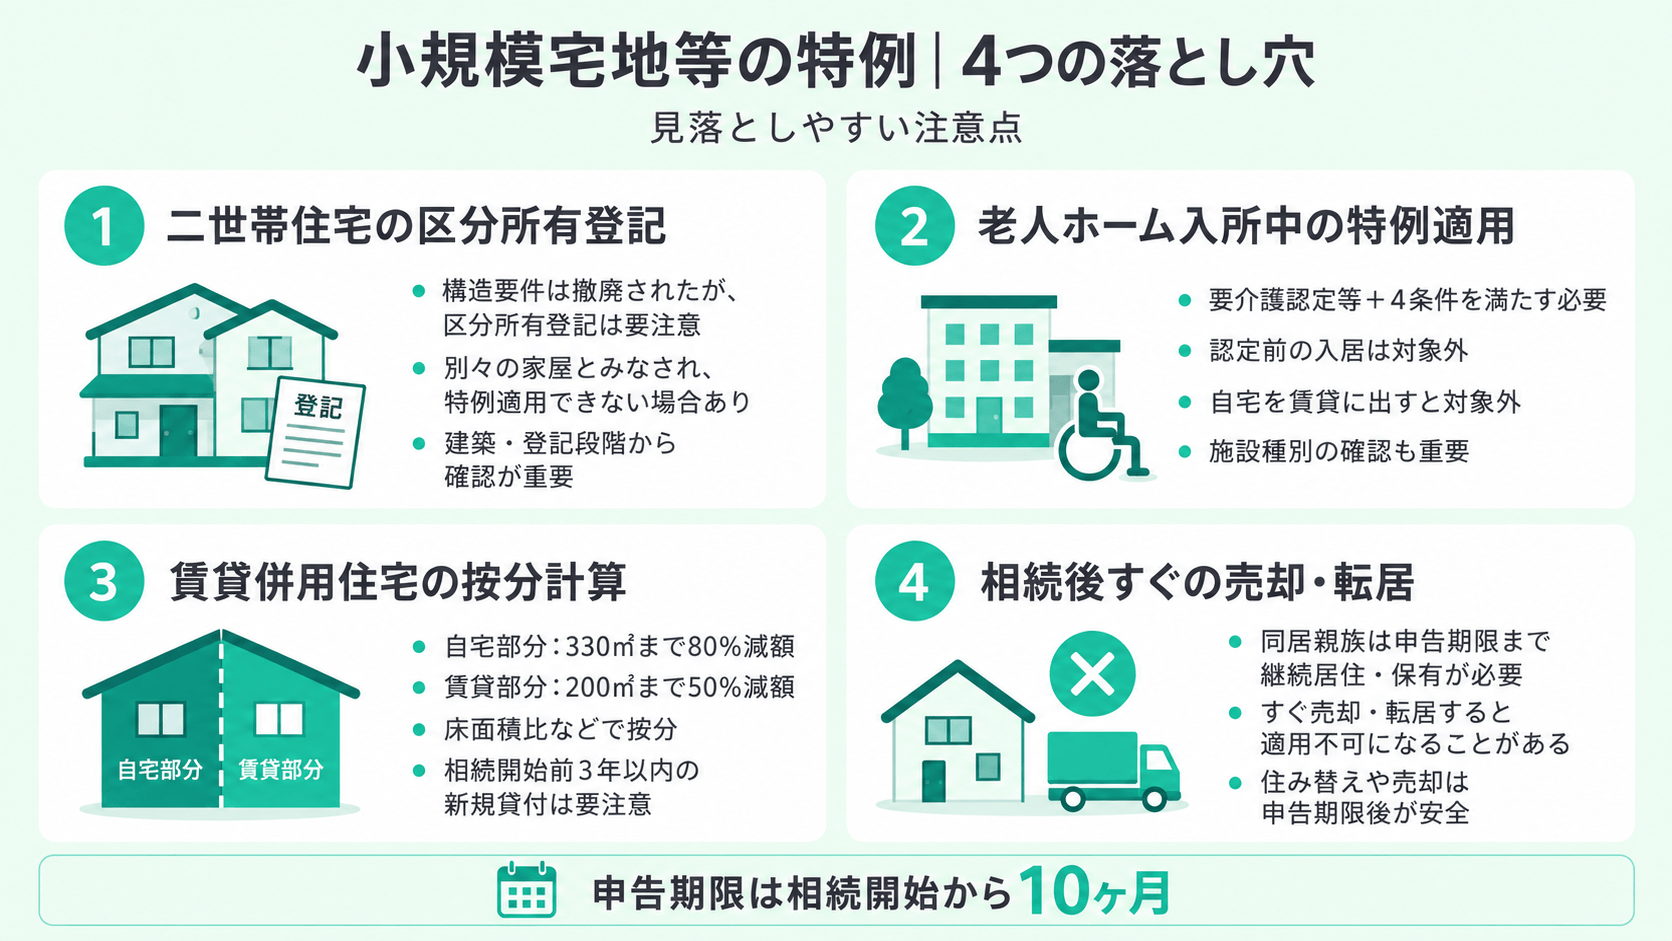
4つの落とし穴図解(アイコン+短文の4枠構成

4-1. 落とし穴①:二世帯住宅の「区分所有登記」

2014年(平成26年)の改正で、二世帯住宅の構造要件(内部で行き来できる構造であること)は撤廃されました。
ただし区分所有登記された二世帯住宅は要注意です。

区分所有登記とは、1棟の建物を独立した複数の住戸として登記する方式を指します。
区分所有登記された二世帯住宅では、親世帯と子世帯がそれぞれ別の家屋とみなされ、別世帯の親族が居住する区分については特例適用ができません。

二世帯住宅を建てる際の登記方式は、相続税負担に直結する重要判断となります。
建築段階から税理士に相談しておくのが望ましい論点です。

4-2. 落とし穴②:老人ホーム入所中の特例適用(要介護認定+4条件)

被相続人が亡くなる直前に老人ホームへ入所していた場合、入所中の自宅は「居住用」と言えるのかが問題になります。
2014年の改正により、次の4条件を満たせば老人ホーム入所中でも特例適用できることが明確化されました(措令第40条の2第2項)。
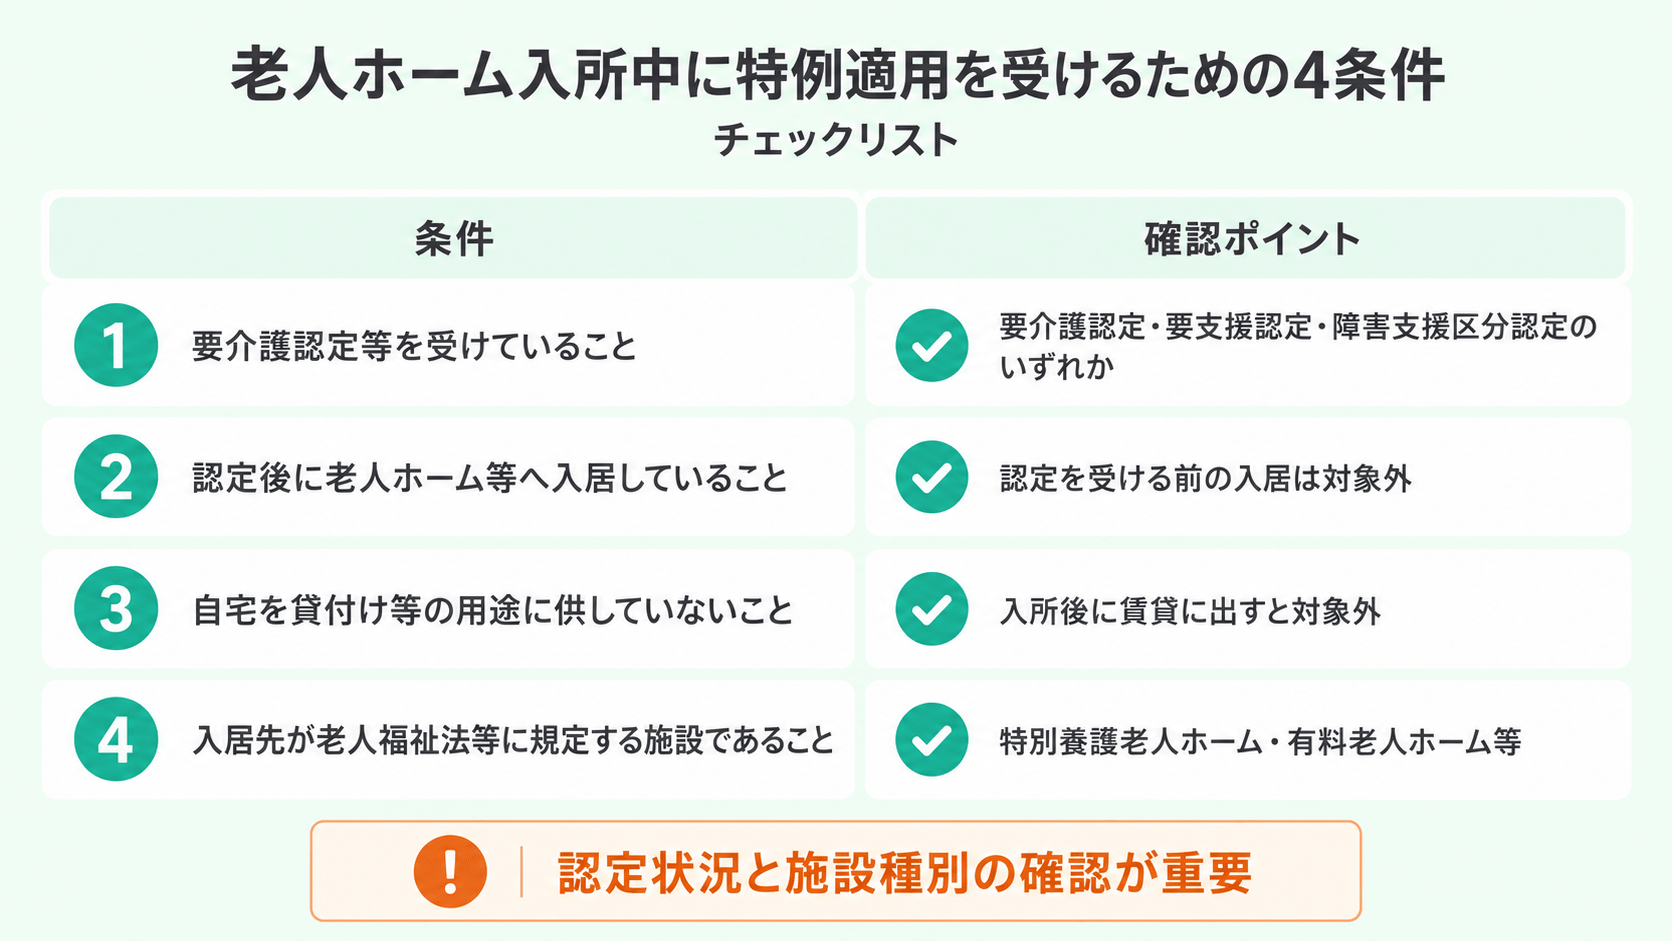
老人ホーム特例適用4条件チェックリスト

特に「要介護認定を受けていなかった」「入居先がサービス付き高齢者向け住宅で要件外の類型だった」という理由で適用できないケースが現場でしばしば見受けられます。
ご親族が老人ホーム入所中の方は、認定状況と施設種別を早めに確認されることをお勧めします。

4-3. 落とし穴③:賃貸併用住宅の按分計算

1階を賃貸、2階を自宅としているような賃貸併用住宅の場合、自宅部分と賃貸部分は別々の取扱いになります。

  • 自宅部分:特定居住用宅地等として330㎡まで80%減額
  • 賃貸部分:貸付事業用宅地等として200㎡まで50%減額

按分は床面積比などで行いますが、計算が複雑になりやすい論点です。
さらに、貸付事業用宅地等として適用するには「相続開始前3年以内に新たに貸付けを始めた宅地ではないこと」という要件もあります(2018年改正で追加)。

4-4. 落とし穴④:相続後すぐの売却・転居

パターン②の同居親族で特例適用を受ける場合、申告期限(相続開始から10ヶ月)まで継続して居住し、かつ自宅敷地を保有していることが要件です。
相続後すぐに自宅を売却したり、別の場所に転居したりすると、要件を満たさず特例適用ができなくなります。住み替えや売却の予定がある方は、申告期限を過ぎてから動かれるのが安全です。

特例が使えなかった場合の次善策として、空き家3,000万円特別控除の活用が考えられます。
ラジオ番組「LIFE CROSSING」第028回「空き家3,000万円控除」では、小規模宅地特例との比較も含めて詳しく解説しています。
番組URL:https://life-crossing.com/215/

5. 税額ゼロでも申告書の提出が必要

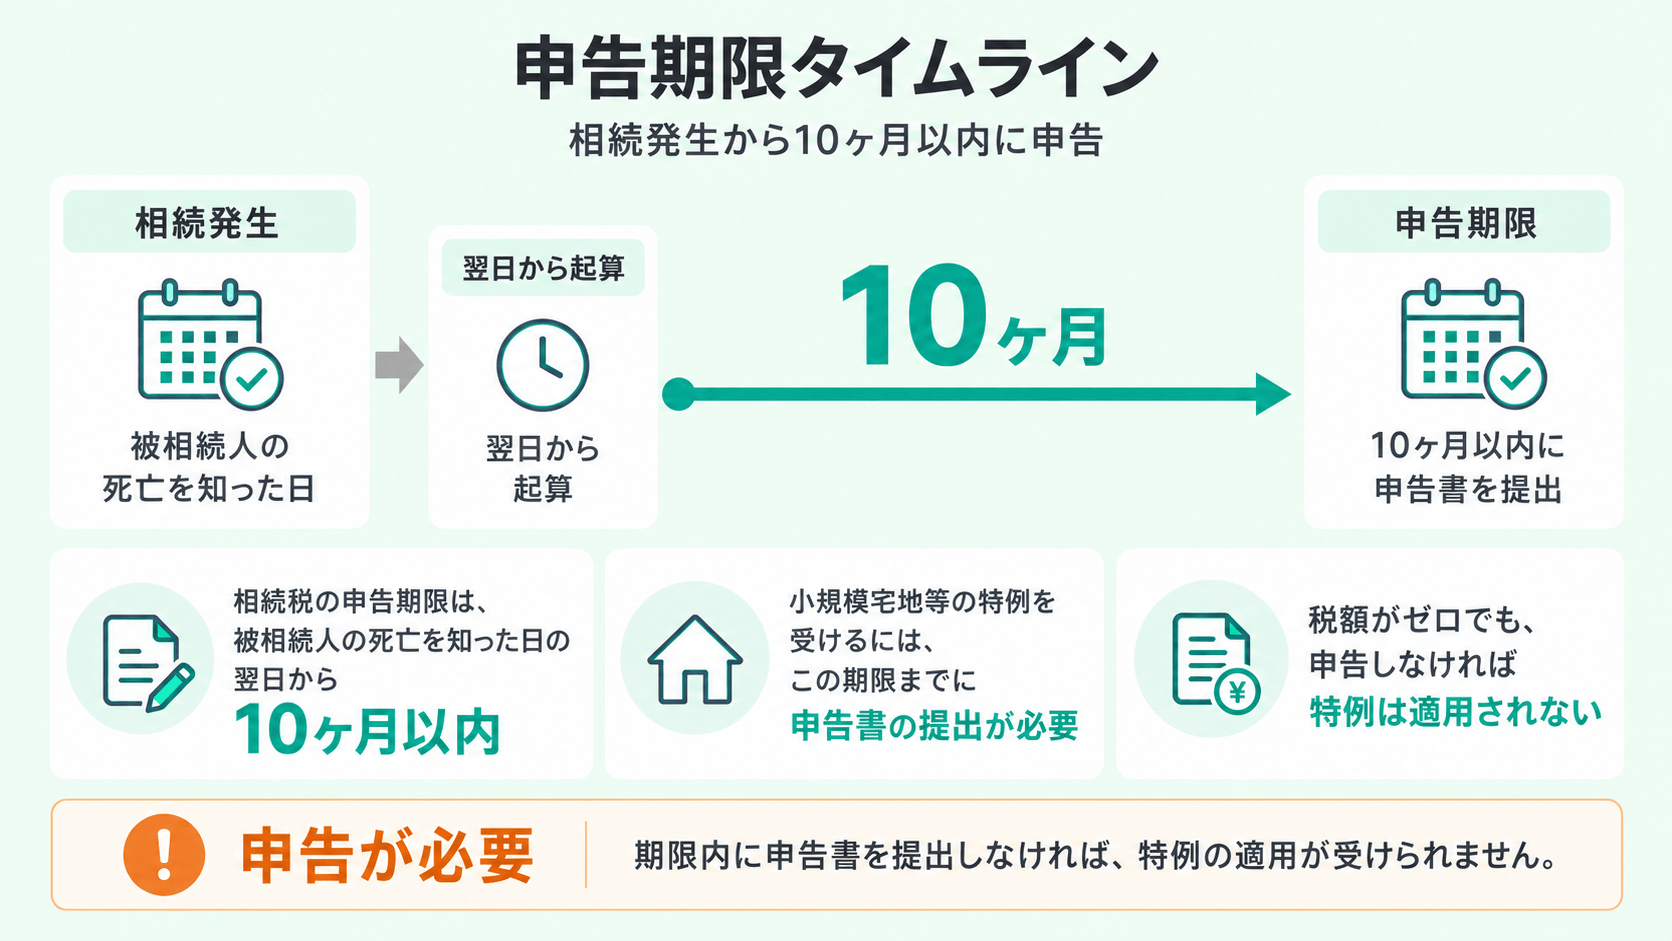
5-1. 申告期限は10ヶ月

相続税の申告期限は、被相続人の死亡を知った日の翌日から10ヶ月以内です(相続税法第27条)。

小規模宅地等の特例を受けるためには、この期限までに申告書を提出することが要件となります(措法第69条の4第7項)。
特例適用により税額がゼロになる場合でも、申告書を提出しなければ特例自体が適用されません。

申告期限タイムライン(相続発生→10ヶ月→申告期限の時系列図)

「税額ゼロなら申告不要」と誤解して放置すると、本来受けられた特例を失う結果になりかねません。実害が出やすい盲点です。

5-2. 必要書類の概略

申告書には、次のような書類を添付する必要があります。

  • 被相続人のすべての相続人を明らかにする戸籍謄本(または法定相続情報一覧図)
  • 遺言書の写しまたは遺産分割協議書の写し
  • 相続人全員の印鑑証明書(遺産分割協議書添付の場合)
  • 特例適用を受ける宅地の登記事項証明書
  • 家なき子適用の場合は、戸籍の附票の写しなど住所履歴を証明する書類

特に家なき子特例では、3年間の住所履歴を立証する書類が複数必要となります。書類収集に1〜2ヶ月かかることもあるため、早めの着手が安全です。

5-3. 遺産分割未了の場合の救済策

申告期限までに遺産分割協議がまとまらない場合、いったんは法定相続分で申告し、後日分割が決まった時点で更正の請求を行う流れになります。

このとき、申告書に「申告期限後3年以内の分割見込書」を添付しておけば、申告期限から3年以内に分割が確定した時点で小規模宅地等の特例を遡って適用できます(措法第69条の4第4項)。

見込書の添付を忘れると、後から分割が決まっても特例適用が認められません。実務上、極めて重要なポイントです。
ご自身のケースで申告そのものが必要かどうかの基本判定については、以下の記事もあわせてご覧ください。

→関連記事:相続税はいくらからかかる?基礎控除と申告が必要なケースを税理士が解説

6. 自宅の特例適用は「個別判定」が安全|アクシアの初回無料相談へ

税理士法人アクシアでの相続税相談の様子

本記事でお伝えしたとおり、小規模宅地等の特例は強力な減額制度である一方、適用要件は複雑で落とし穴も多い制度です。
「うちの実家で使えるのか」「家なき子の要件を満たしているのか」「老人ホーム入所中の親の家はどうなるのか」――こうした個別判断は、書類確認と要件照合が必要なため、専門家による判定が安全と言えます。

相続した自宅をどうするか迷うケースについては、ラジオ番組「LIFE CROSSING」第017回「資産価値もない家を相続したくない」でも取り上げています。
継ぐか手放すか迷う場面で参考になる内容です。
番組URL:https://life-crossing.com/176/

特に「相続した自宅をどうするか迷っている」場面では、特例適用と売却・賃貸活用の比較検討も含めた総合的なアドバイスが必要になります。
判断を急がず、専門家とじっくり整理されることをお勧めします。

税理士法人アクシアでは、初回相談を無料で承っています。
実家の相続・自宅敷地の特例適用判定・申告手続きまで、ご家族のご事情に寄り添ったアドバイスをご提供します。

まとめ

本記事の要点を整理します。

  • 小規模宅地等の特例は、自宅の土地評価額を最大330㎡まで80%減額できる強力な制度
  • 適用パターンは配偶者・同居親族・家なき子の3つ。家なき子は2018年改正で要件が厳格化された
  • 二世帯住宅の区分所有登記、老人ホーム入所中の取扱い、賃貸併用住宅の按分計算、申告期限までの保有・居住継続など、見落とすと使えない落とし穴に要注意
  • 税額ゼロでも申告書の提出が必須。期限内に未提出だと特例適用が受けられない

「うちの実家はどうなる?」「特例を最大限活用したい」――そう感じられた方は、税理士法人アクシアの無料相談をぜひご活用ください。

【出典】

  • 国税庁「令和5年分 相続税の申告事績の概要」 https://www.nta.go.jp/information/release/kokuzeicho/2024/sozoku_shinkoku/index.htm
  • 国税庁タックスアンサー No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
  • 租税特別措置法第69条の4(小規模宅地等の特例)
  • 租税特別措置法施行令第40条の2(特例の適用要件・老人ホーム入所中の取扱い等)
  • 相続税法第27条(申告期限)
  • 平成30年度税制改正(家なき子要件の厳格化・貸付事業用宅地3年要件の追加)
  • 平成26年度税制改正(老人ホーム入所中の特例適用要件の明確化・二世帯住宅構造要件の撤廃)

執筆・監修

税理士法人アクシア 代表税理士 曽根 隆寛(そね たかひろ)

1971年神奈川県川崎市生まれ。1997年日本大学大学院商学研究科修了。2001年に税理士事務所を開業し、2017年に税理士法人アクシアを設立、代表社員に就任。東京税理士会所属(登録番号:第92574号)、行政書士(東京行政書士会 第24084002号)、登録政治資金監査人(第5233号)。複数の金融機関・企業の登録専門家として、相続・事業承継・税務顧問など多角的な税務支援を行う。 ラジオ番組「LIFE CROSSING」レギュラー出演中。

ページTOPへ戻る➜