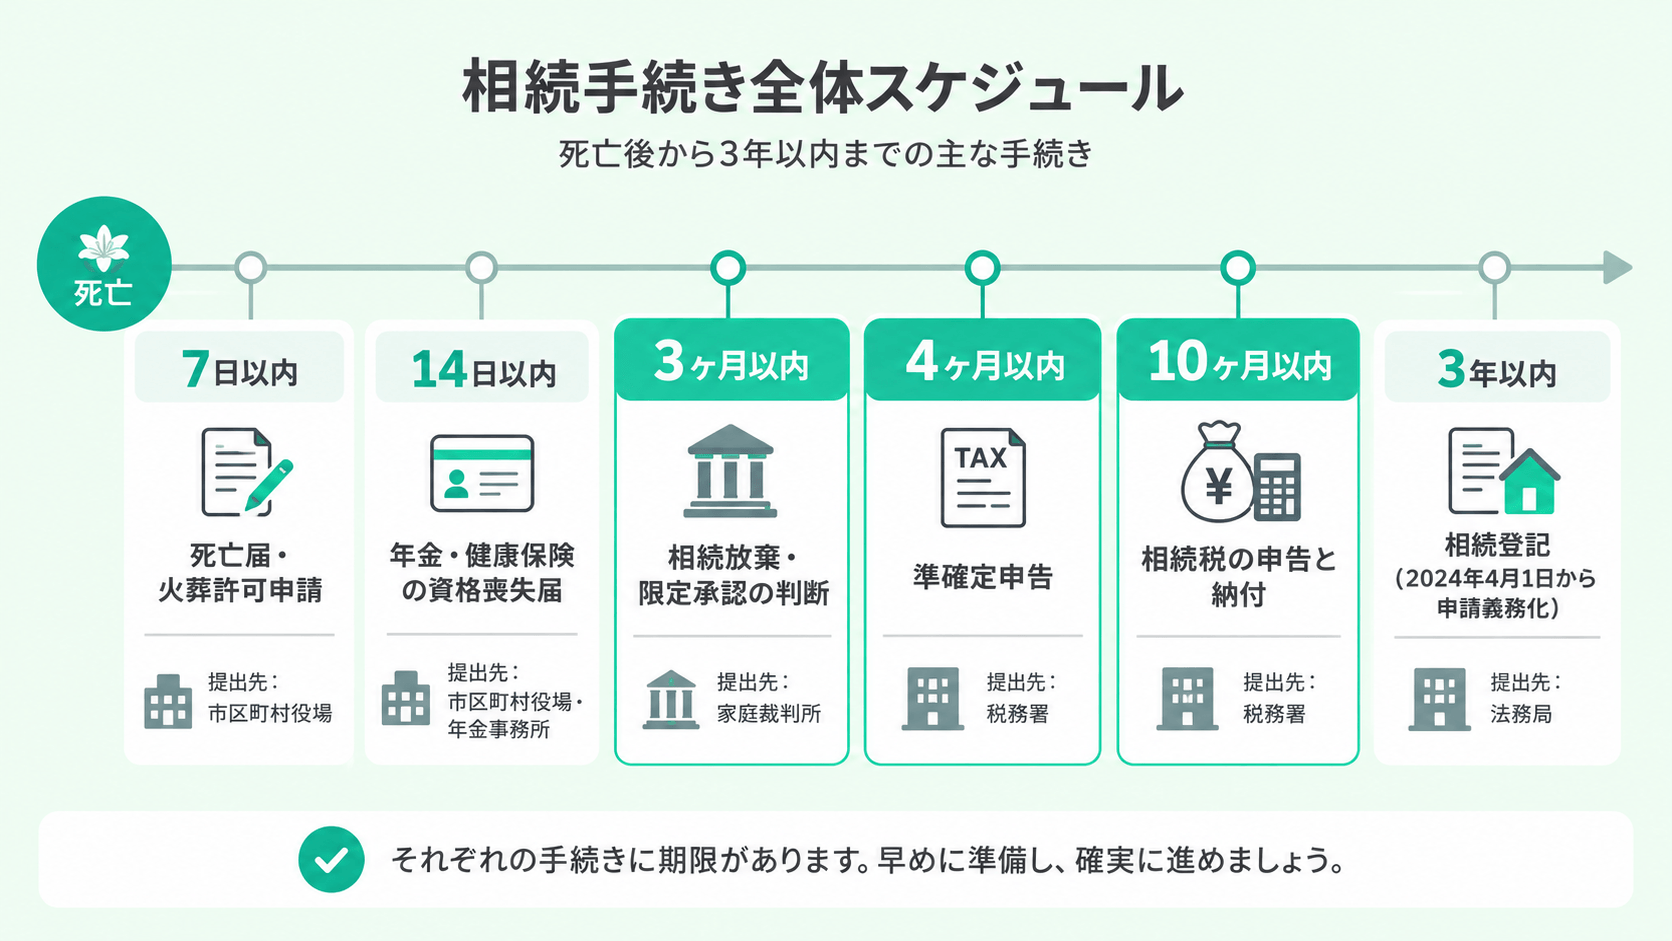
相続税の申告期限は、相続開始を知った日の翌日から10ヶ月以内です。期限間際になって慌てないよう、早めの準備が重要となります。
相続税が「かかる人」と「かからない人」
相続税には基礎控除が設けられており、遺産総額が基礎控除以下であれば申告・納税はともに不要です。
相続税の申告が必要かどうかは、原則として、小規模宅地等の特例などを適用する前の財産評価額をもとに、基礎控除を超えるかどうかで判断します。
そのため、「特例を使えば税額がゼロになりそう」という場合でも、相続税申告が必要になるケースがあります。
<section class="font-bold temp-bk-gray">
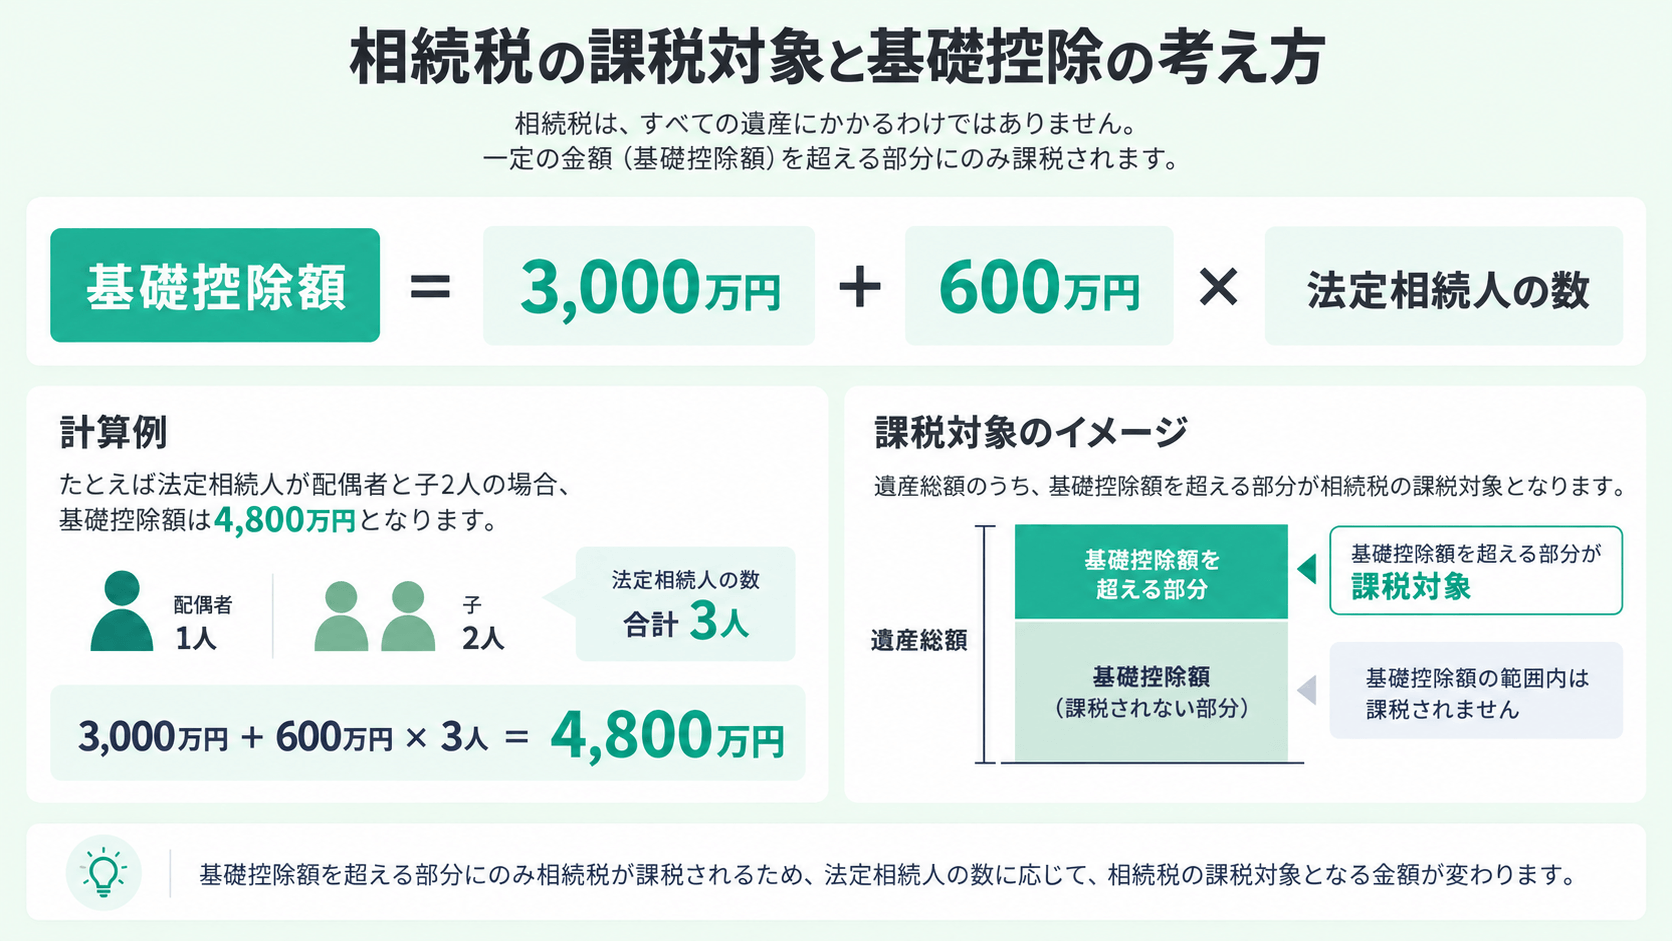
基礎控除額=3,000万円+600万円×法定相続人の数<br>
</section>
たとえば法定相続人が配偶者と子2人の場合、基礎控除額は 4,800万円 となります。
国税庁の令和5年分の統計では、相続税の課税割合は9.9%とされており、被相続人のおよそ10人に1人が相続税の申告対象となっています。
ただし、これは全国平均であり、首都圏のように不動産評価額が高くなりやすい地域では、「うちは関係ない」と自己判断するのは危険です。
遺産分割協議書の作成と署名捺印
一般的には、相続税の申告にあたり、誰がどの財産を取得するのかを明確にするため、遺産分割協議書を作成します。
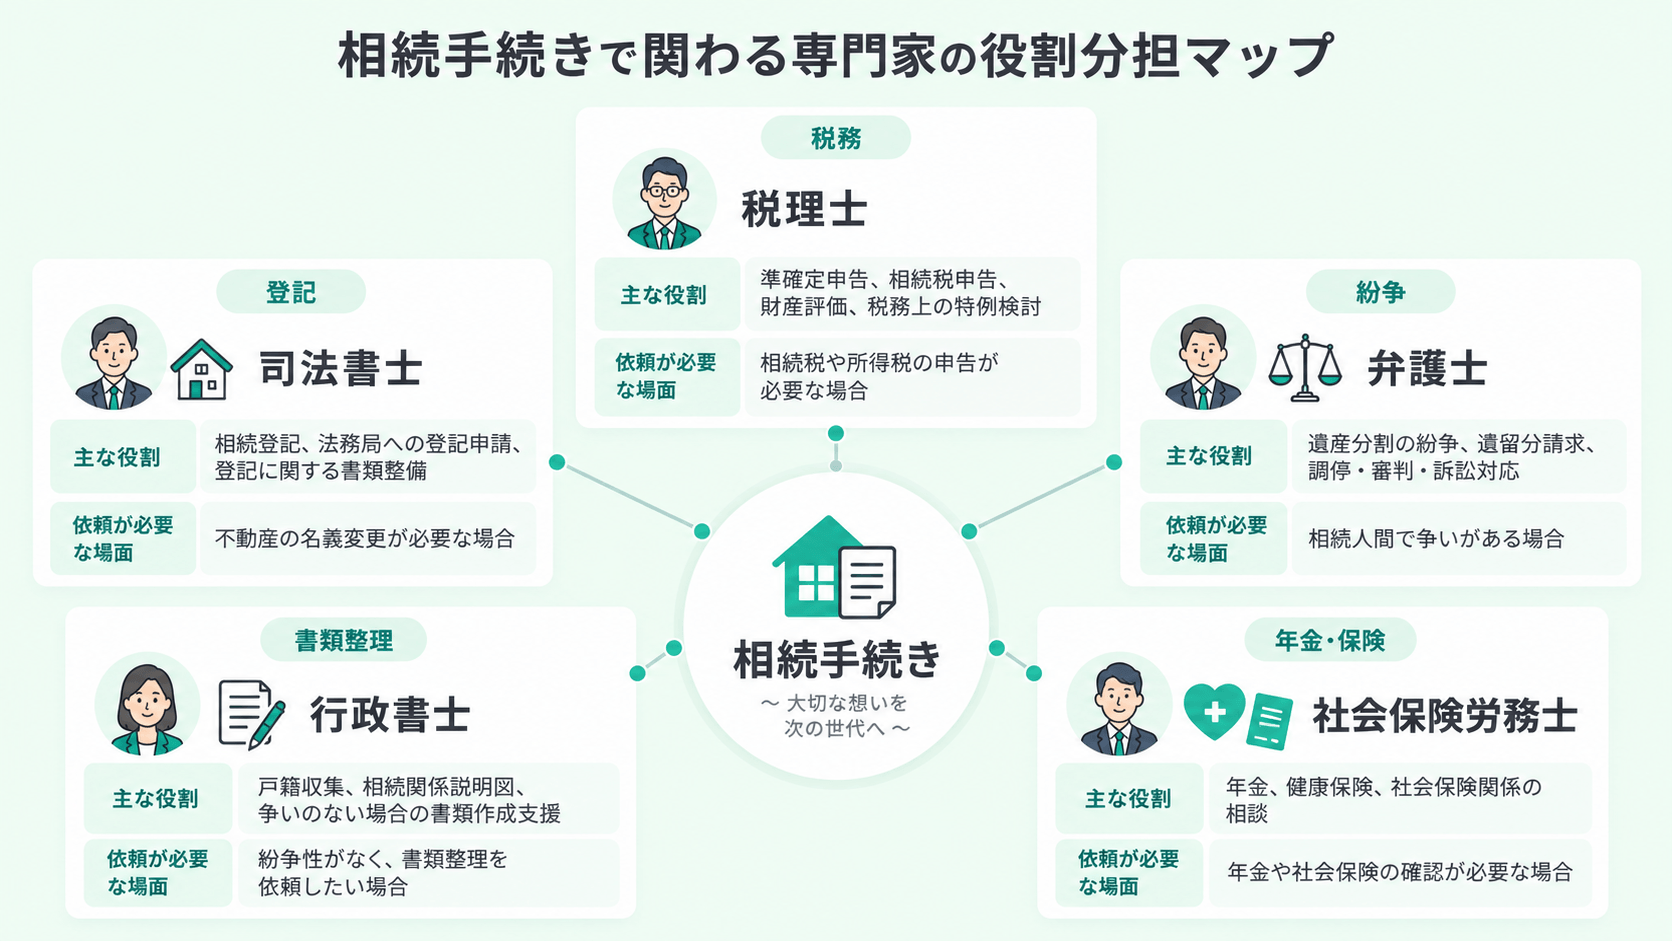
相続人全員の合意と実印・印鑑証明書を揃える必要があるため、早めの話し合いが欠かせません。協議がまとまらない場合の調停・審判は弁護士へ相談が必要です。
ここからは少し専門的な話になりますが、相続税がかかるかどうか、税額が大きく変わるかどうかに関わる重要なポイントです。
細かな要件をすべて覚える必要はありません。まずは「ご自身のご家庭で確認が必要かどうか」を意識して読み進めてください。
知らないと損する2つの特例
相続税申告で特に重要なのが、次の2つの特例です。
| 特例名 | 内容 | 適用効果 |
|---|
| 小規模宅地等の特例 | 自宅敷地など特定の宅地の評価を最大80%減額 | 1億円の自宅敷地が2,000万円評価に |
| 配偶者の税額軽減 | 配偶者の取得分は1.6億円または法定相続分まで非課税 | 配偶者の納税負担を大幅軽減 |
小規模宅地等の特例や配偶者の税額軽減は、原則として申告期限までに遺産分割がまとまっていることが重要です。
期限までに分割がまとまらない場合でも、所定の書類を添付することで後日適用できる場合があります。
ただし、当初申告では税負担が大きくなる可能性があり、納税資金の準備や手続きの負担が増えることがあります。
相続財産の多くが不動産に偏っている場合、相続税の納税資金をどのように確保するかが大きな課題になります。
預貯金だけで納税できるのか、不動産売却が必要なのか、金融機関からの借入れを検討するのか、延納・物納の可能性があるのかを、早い段階で整理しておくことが大切です。
特に、遺産分割がまとまらない場合には、預貯金の払戻しや不動産売却がスムーズに進まないこともあるため、相続税の申告期限である10か月から逆算した資金計画が重要です。
10ヶ月を過ぎたらどうなる?
期限を過ぎた場合、本来の税金に加えて、無申告加算税や延滞税などが課される場合があります。
さらに前述の2大特例が使えなくなると、本来の数倍に税負担が膨らむケースもあります。
納税資金の準備方法
相続税は原則として現金一括納付です。預貯金で足りない場合は、不動産売却・延納・物納などの方法を検討します。生前贈与による事前対策も有効で、詳しくは生前贈与の7年ルール記事をご参照ください。
- 次にやること:遺産総額を概算し、基礎控除を超えるかどうかを早めに確認しましょう。
相続税の申告が必要かどうか判断に迷う場合は、税理士法人アクシアまでお気軽にご相談ください。