言葉だけでは分かりにくいので、具体的な数字で比べてみましょう。
ここでは、あくまで考え方を分かりやすくするための単純化した例として、配偶者にすべて相続させた場合と、子にも一部相続させた場合を比較します。
実際の税額は、不動産評価、小規模宅地等の特例、生命保険、配偶者自身の財産、将来の財産の増減などによって変わります。
5-1. 前提条件
- 被相続人:夫/相続人:妻・子2人の計3人
- 遺産総額:1億2,000万円(内訳:自宅評価8,000万円+預貯金・有価証券4,000万円)
- ※分かりやすさのため、小規模宅地等の特例は考慮しない単純化モデルです
- ※二次相続では、配偶者自身の財産の増減はないものと仮定します
一次相続の相続税の総額は、基礎控除(3,000万円+600万円×3人=4,800万円)を差し引いて計算すると、960万円となります。この総額を、どう分けるかで負担が変わります。
5-2. パターンA|配偶者がすべて相続する
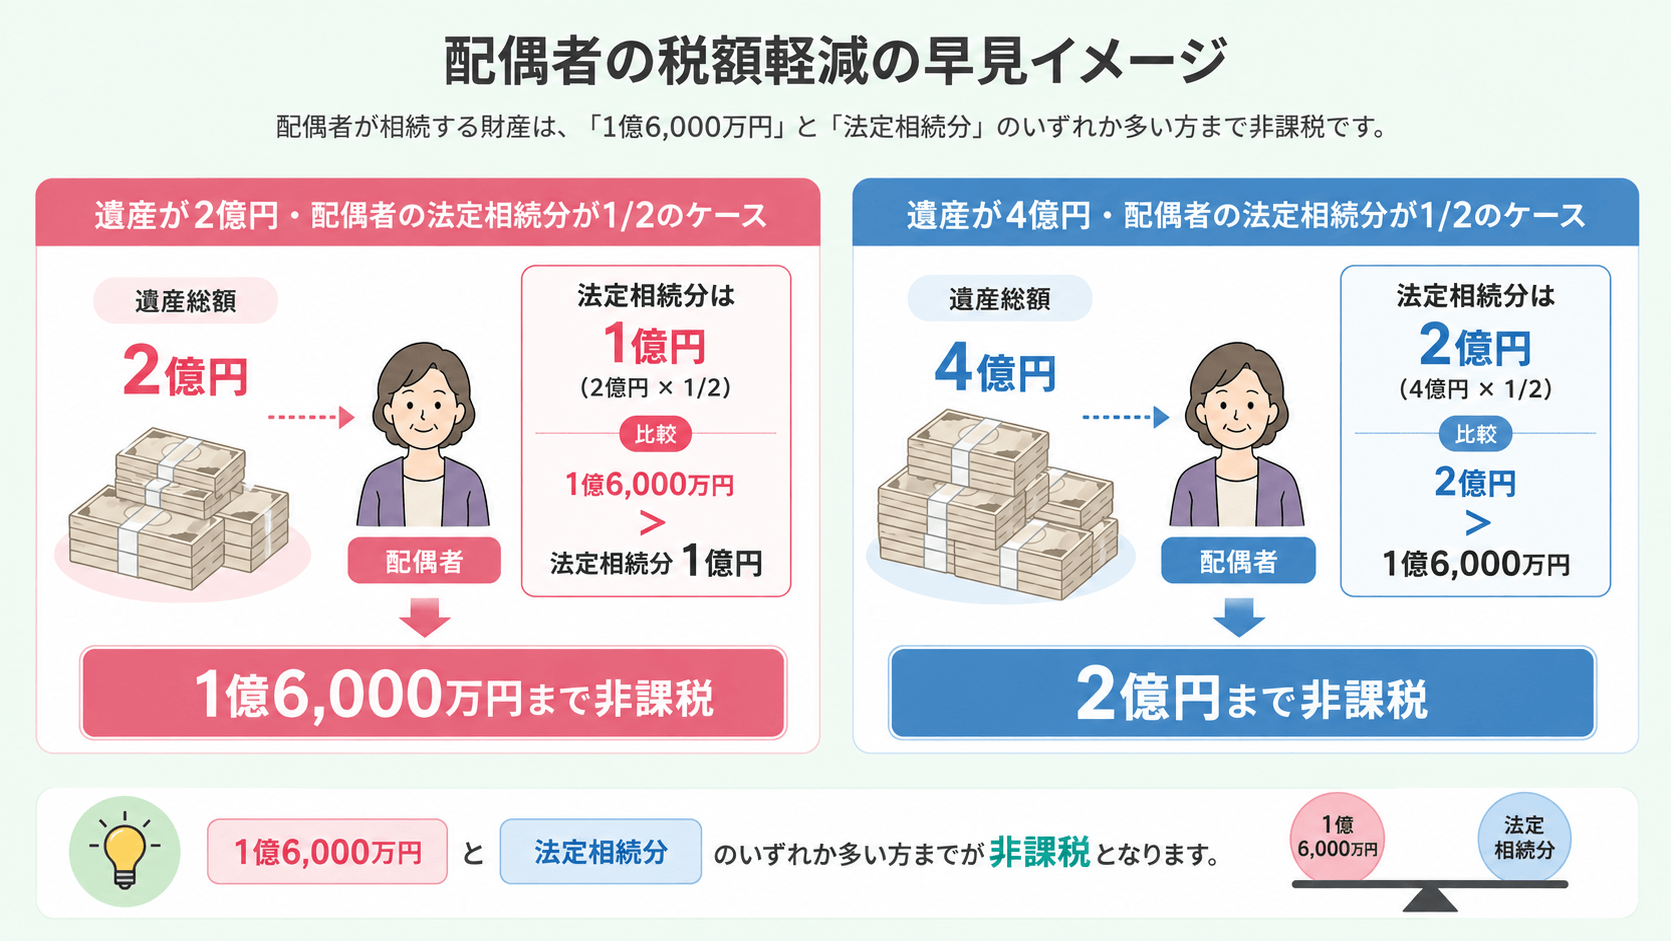
妻が1億2,000万円すべてを相続するケースです。一次相続では税額軽減が効くため、妻の相続税は0円。一見、最もお得に見えます。
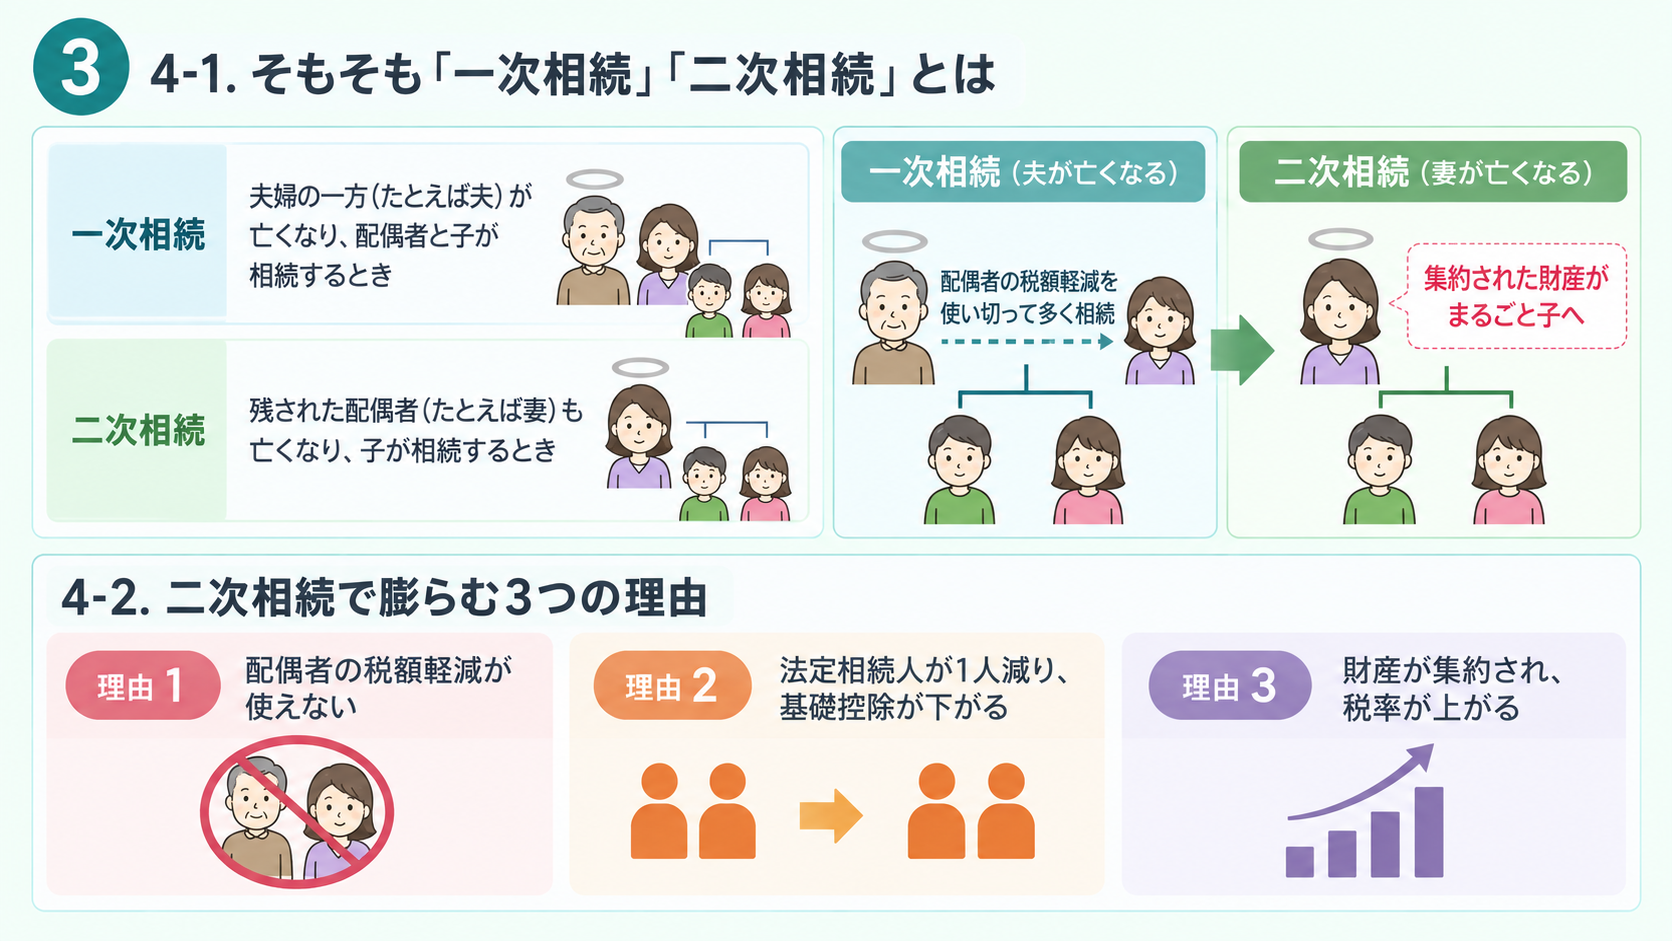
しかし、その1億2,000万円をそのまま妻が保有して亡くなると、二次相続では子2人が相続します。配偶者の税額軽減はなく、基礎控除も4,200万円(3,000万円+600万円×2人)に下がるため、二次相続の納税額は1,160万円になります。
5-3. パターンB|配偶者は法定相続分、子にも分散する
妻が法定相続分の1/2(6,000万円)、子2人が残りの6,000万円(各3,000万円)を相続するケースです。一次相続では、妻の分は税額軽減で0円ですが、子2人分の相続税として480万円を納めます。
二次相続では、妻が保有する6,000万円を子2人が相続します。基礎控除を差し引くと、二次相続の納税額は180万円で済みます。
5-4. 比較|家族トータルでは約500万円の差
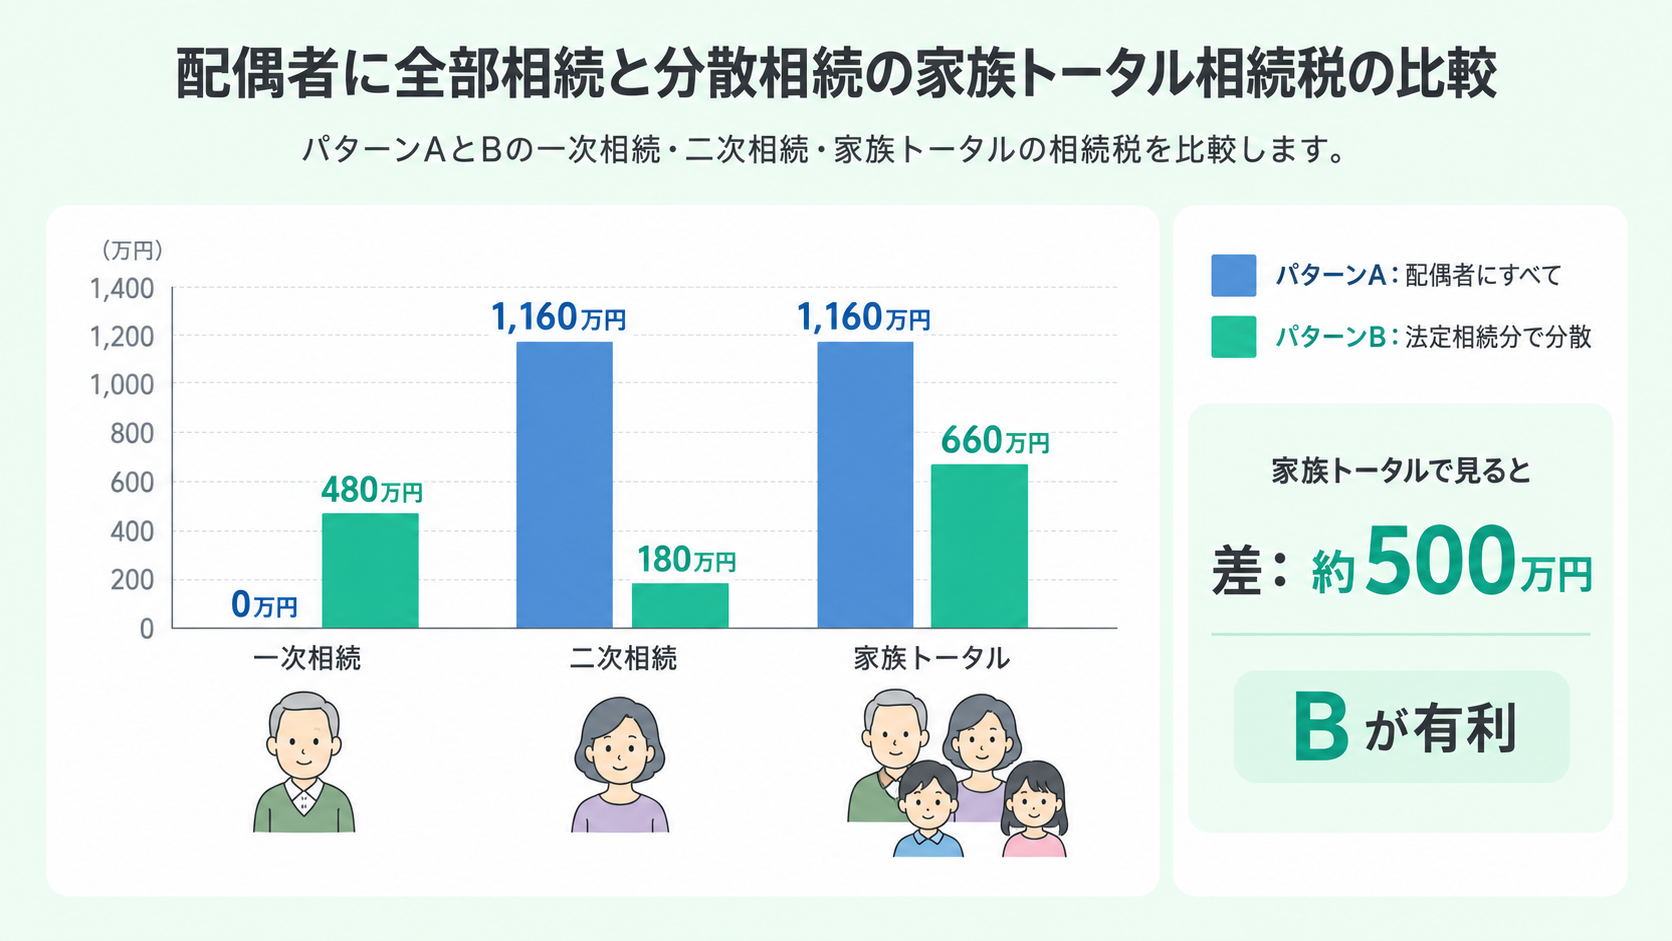
一次相続だけを見ればパターンA(0円)がお得に見えます。ところが、二次相続まで含めると、パターンBの方が約500万円も軽くなります。「目先の非課税」につられると、かえって家族全体の負担が増えてしまうのです。
5-5. 分け方を決める判断軸
では、どう分ければよいのでしょうか。最適な配分はご家庭ごとに異なり、一律の正解はありません。次の点が判断のポイントになります。
- 配偶者自身がすでに持つ財産(固有財産)はどのくらいか
- 二次相続で動く財産の総額はいくらか
- 子(次の相続人)の人数は何人か
- 配偶者の年齢・今後の生活に必要な資金はどの程度か
- 自宅は誰が引き継ぐか(配偶者居住権の活用余地はあるか)
たとえば、配偶者が自宅に住み続ける必要がある一方で、将来の二次相続や遺産分割も意識したい場合には、配偶者居住権が検討対象になることがあります。
ただし、配偶者居住権は登記、遺産分割、将来の売却、遺留分、税務評価など複数の論点が関わるため、税理士だけでなく、司法書士・弁護士等とも連携して慎重に判断することが重要です。
また、分け方を考える際には、相続税額だけでなく、納税資金をどのように確保するかも重要です。
不動産が多く、預貯金が少ないご家庭では、一次相続で税額を抑えられても、二次相続時に子が納税資金に困ることがあります。
預貯金、生命保険、不動産売却、金融機関からの借入れの可能性まで含めて、早めに整理しておくことが大切です。
二次相続の納税資金対策には、生命保険も有効です。関連記事「生命保険金は500万円×法定相続人まで非課税|相続税対策と納税資金の準備」もあわせてご覧ください。