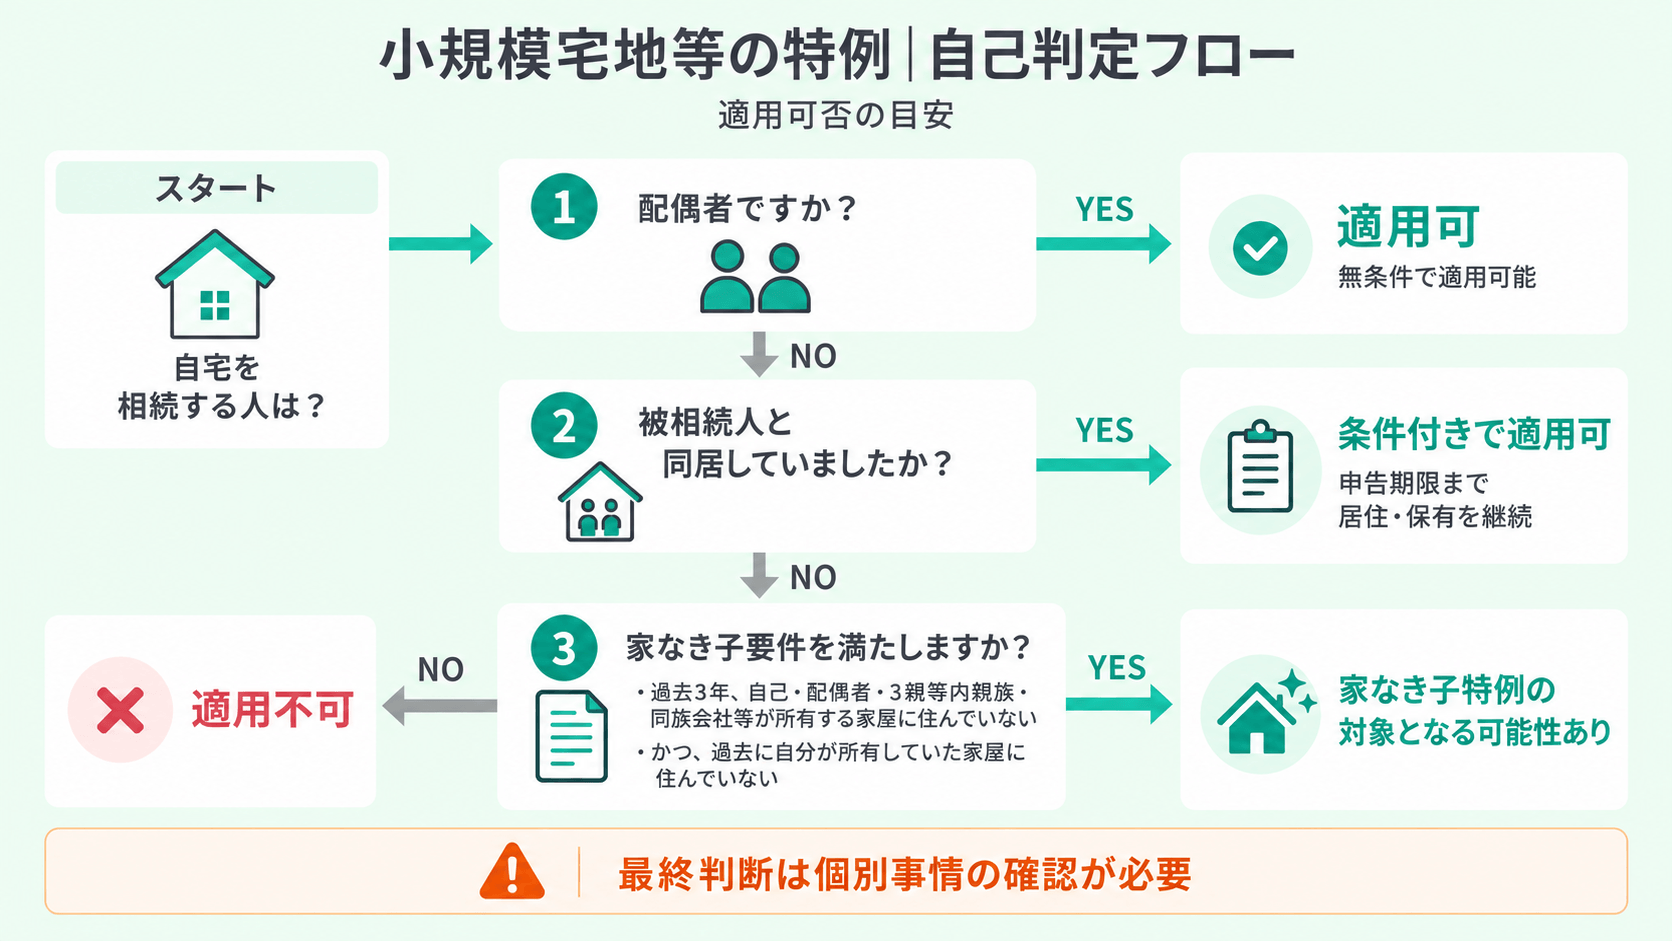
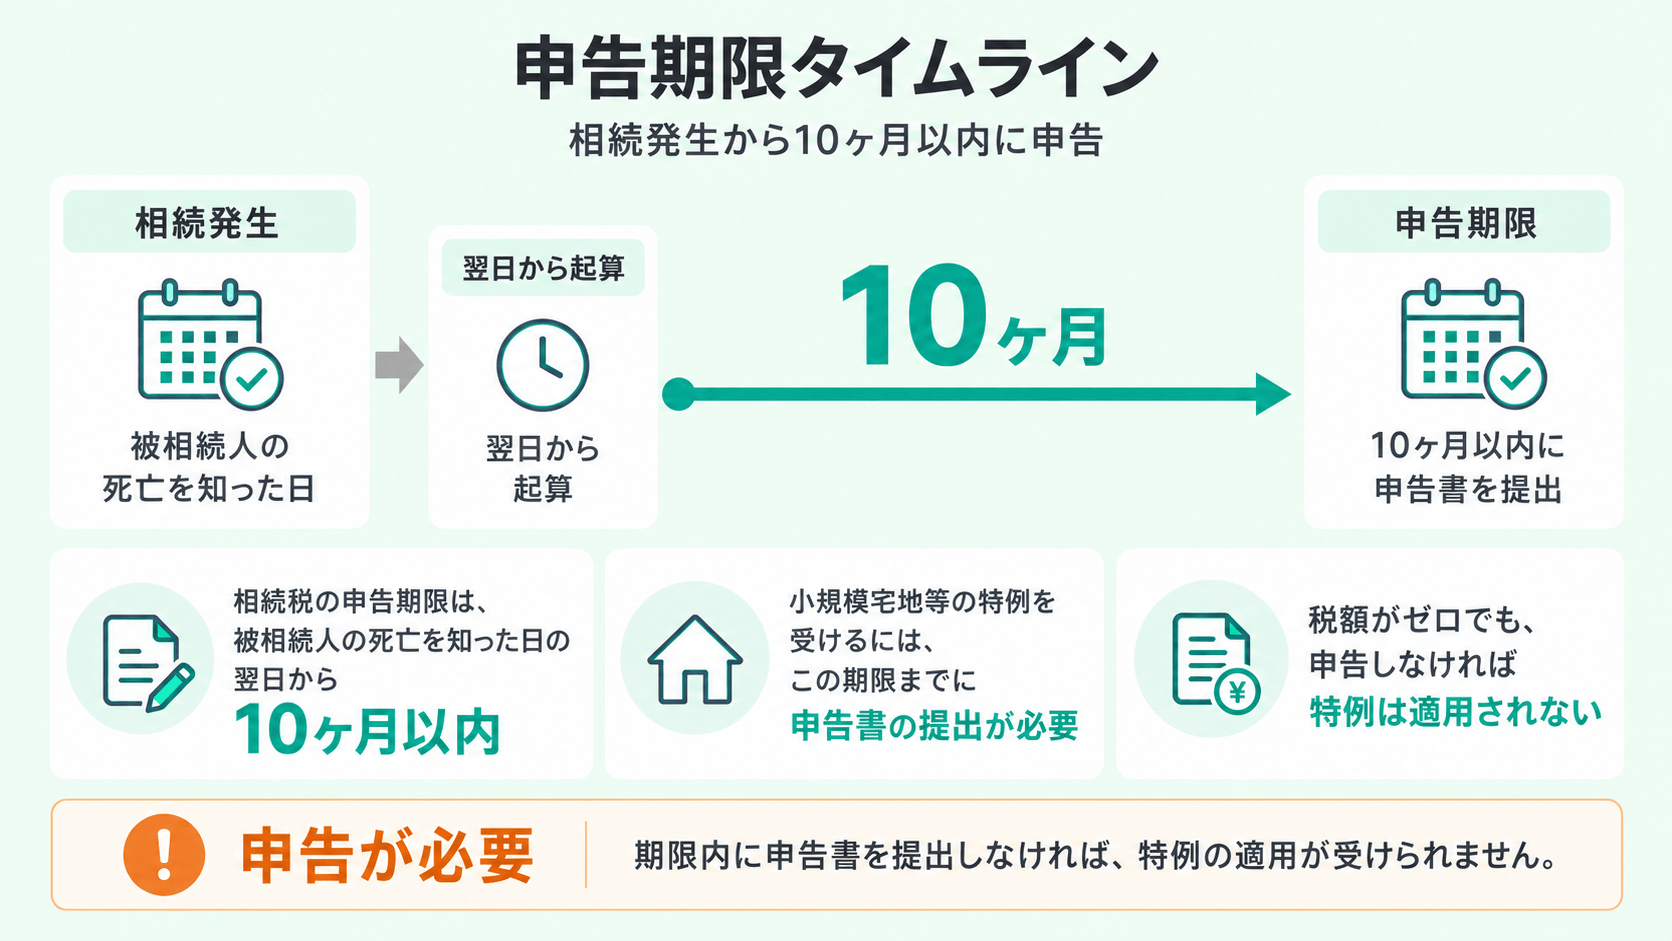
要件は満たしていても、思わぬ理由で特例が適用できないケースは少なくありません。実務で頻出する4つの落とし穴を整理します。
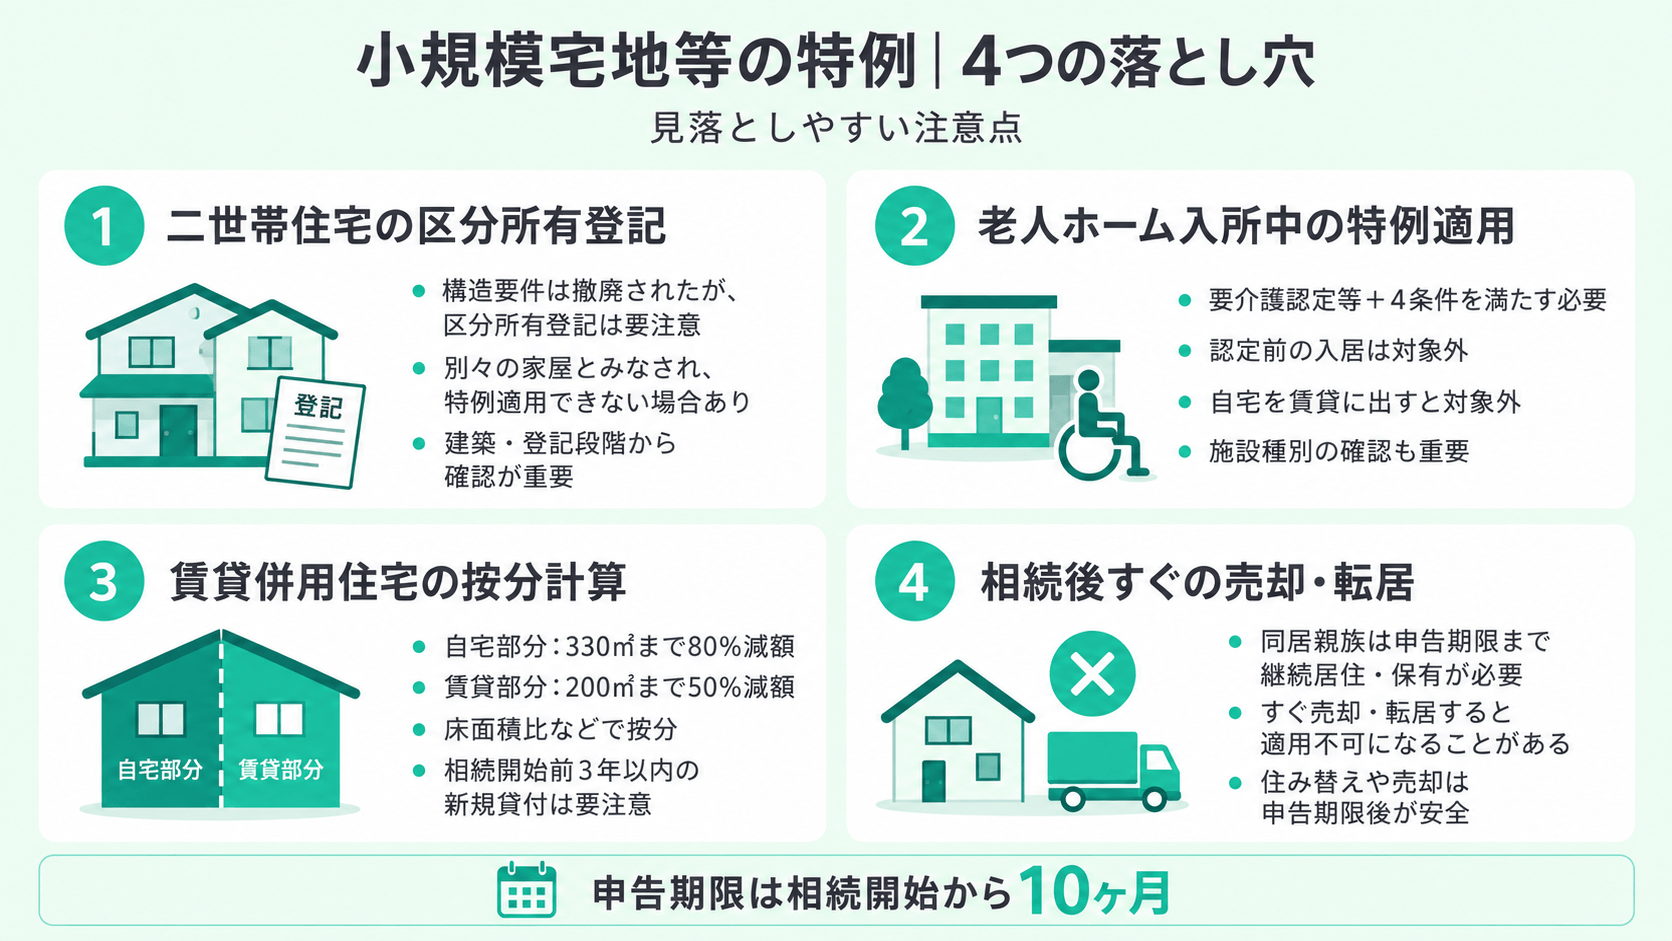
4-1. 落とし穴①:二世帯住宅の「区分所有登記」
2014年(平成26年)の改正で、二世帯住宅の構造要件(内部で行き来できる構造であること)は撤廃されました。
ただし区分所有登記された二世帯住宅は要注意です。
区分所有登記とは、1棟の建物を独立した複数の住戸として登記する方式を指します。
区分所有登記された二世帯住宅では、親世帯と子世帯がそれぞれ別の家屋とみなされ、別世帯の親族が居住する区分については特例適用ができません。
二世帯住宅を建てる際の登記方式は、相続税負担に直結する重要判断となります。
建築段階から税理士に相談しておくのが望ましい論点です。
4-2. 落とし穴②:老人ホーム入所中の特例適用(要介護認定+4条件)
被相続人が亡くなる直前に老人ホームへ入所していた場合、入所中の自宅は「居住用」と言えるのかが問題になります。
2014年の改正により、次の4条件を満たせば老人ホーム入所中でも特例適用できることが明確化されました(措令第40条の2第2項)。
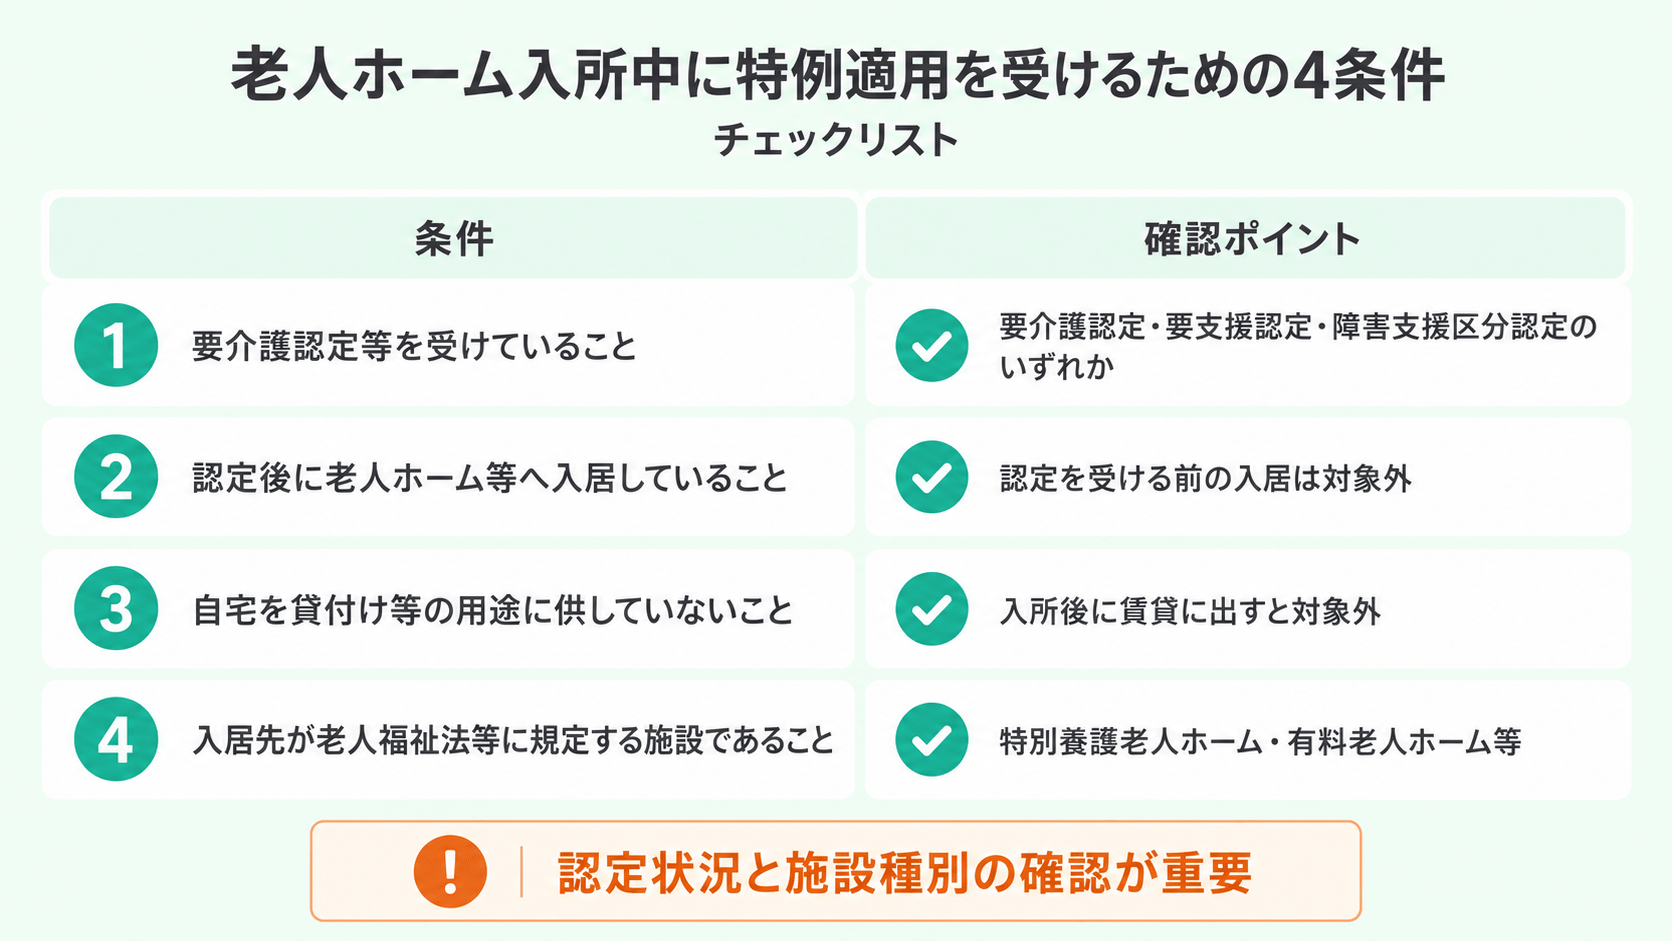
特に「要介護認定を受けていなかった」「入居先がサービス付き高齢者向け住宅で要件外の類型だった」という理由で適用できないケースが現場でしばしば見受けられます。
ご親族が老人ホーム入所中の方は、認定状況と施設種別を早めに確認されることをお勧めします。
4-3. 落とし穴③:賃貸併用住宅の按分計算
1階を賃貸、2階を自宅としているような賃貸併用住宅の場合、自宅部分と賃貸部分は別々の取扱いになります。
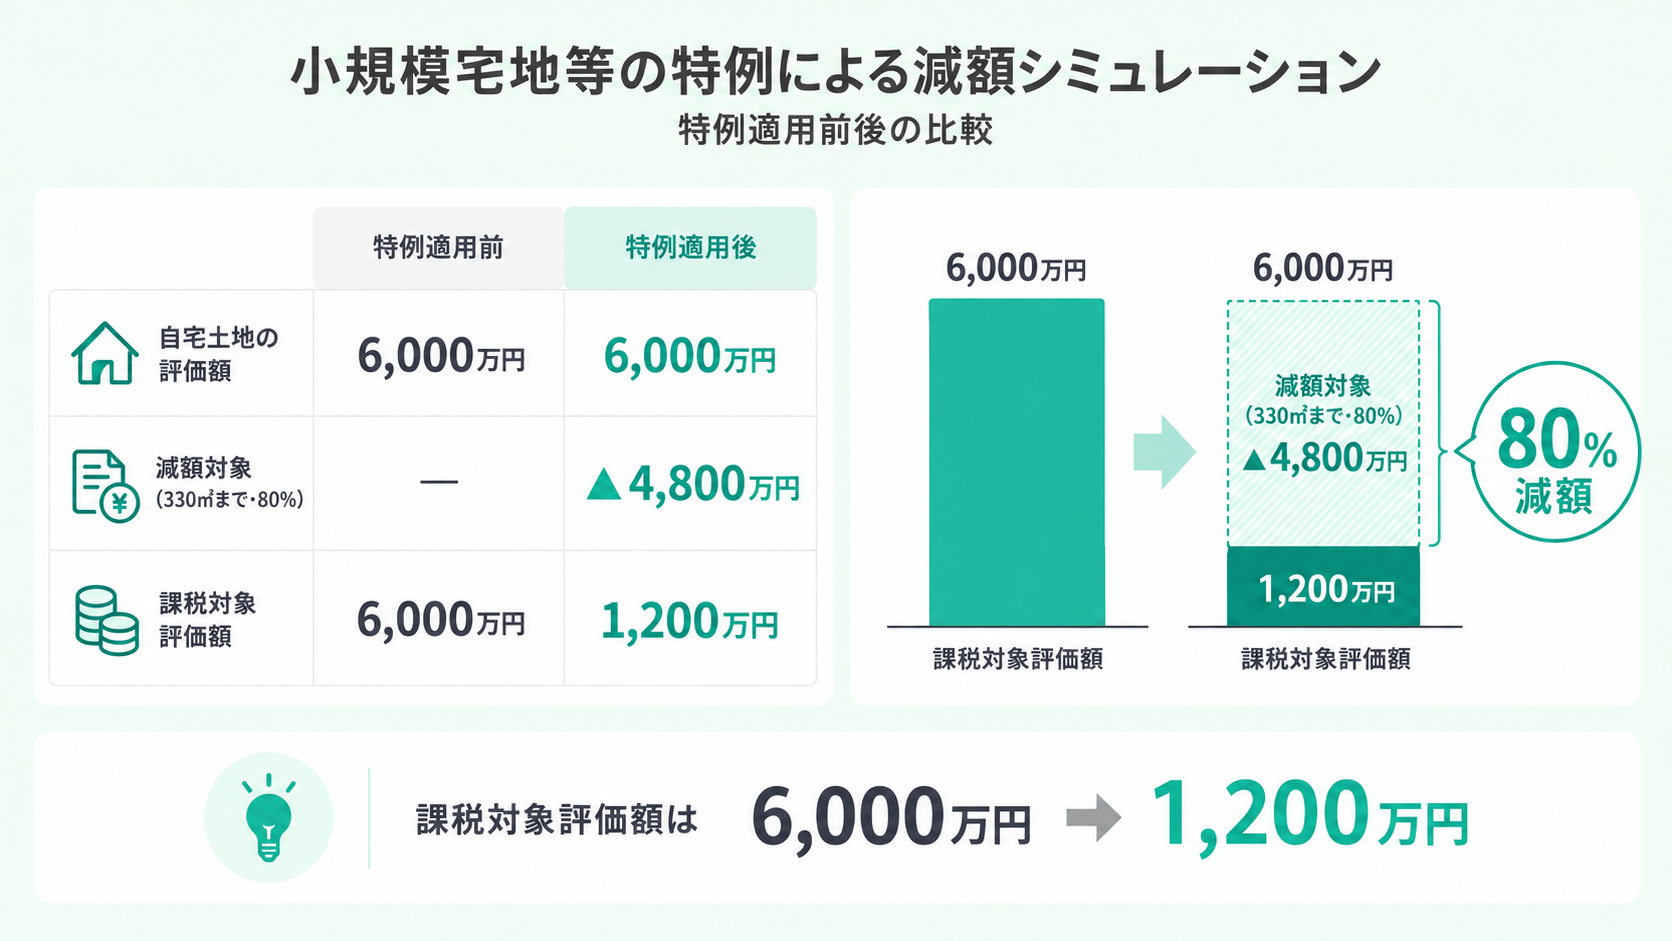
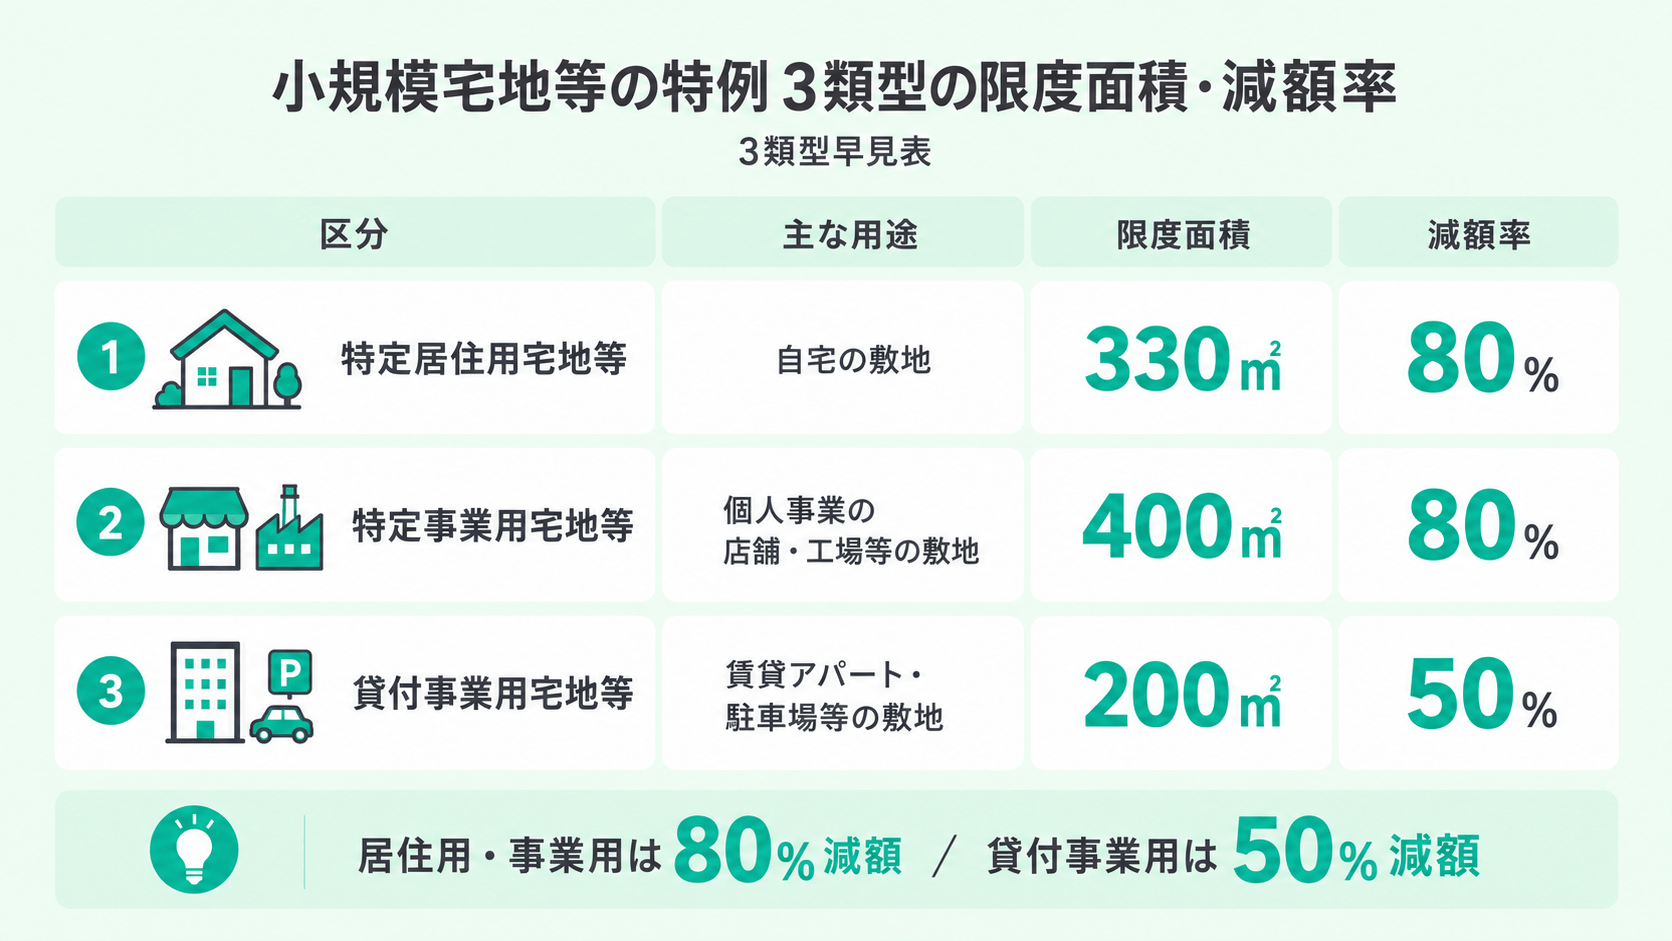
- 自宅部分:特定居住用宅地等として330㎡まで80%減額
- 賃貸部分:貸付事業用宅地等として200㎡まで50%減額
按分は床面積比などで行いますが、計算が複雑になりやすい論点です。
さらに、貸付事業用宅地等として適用するには「相続開始前3年以内に新たに貸付けを始めた宅地ではないこと」という要件もあります(2018年改正で追加)。
4-4. 落とし穴④:相続後すぐの売却・転居
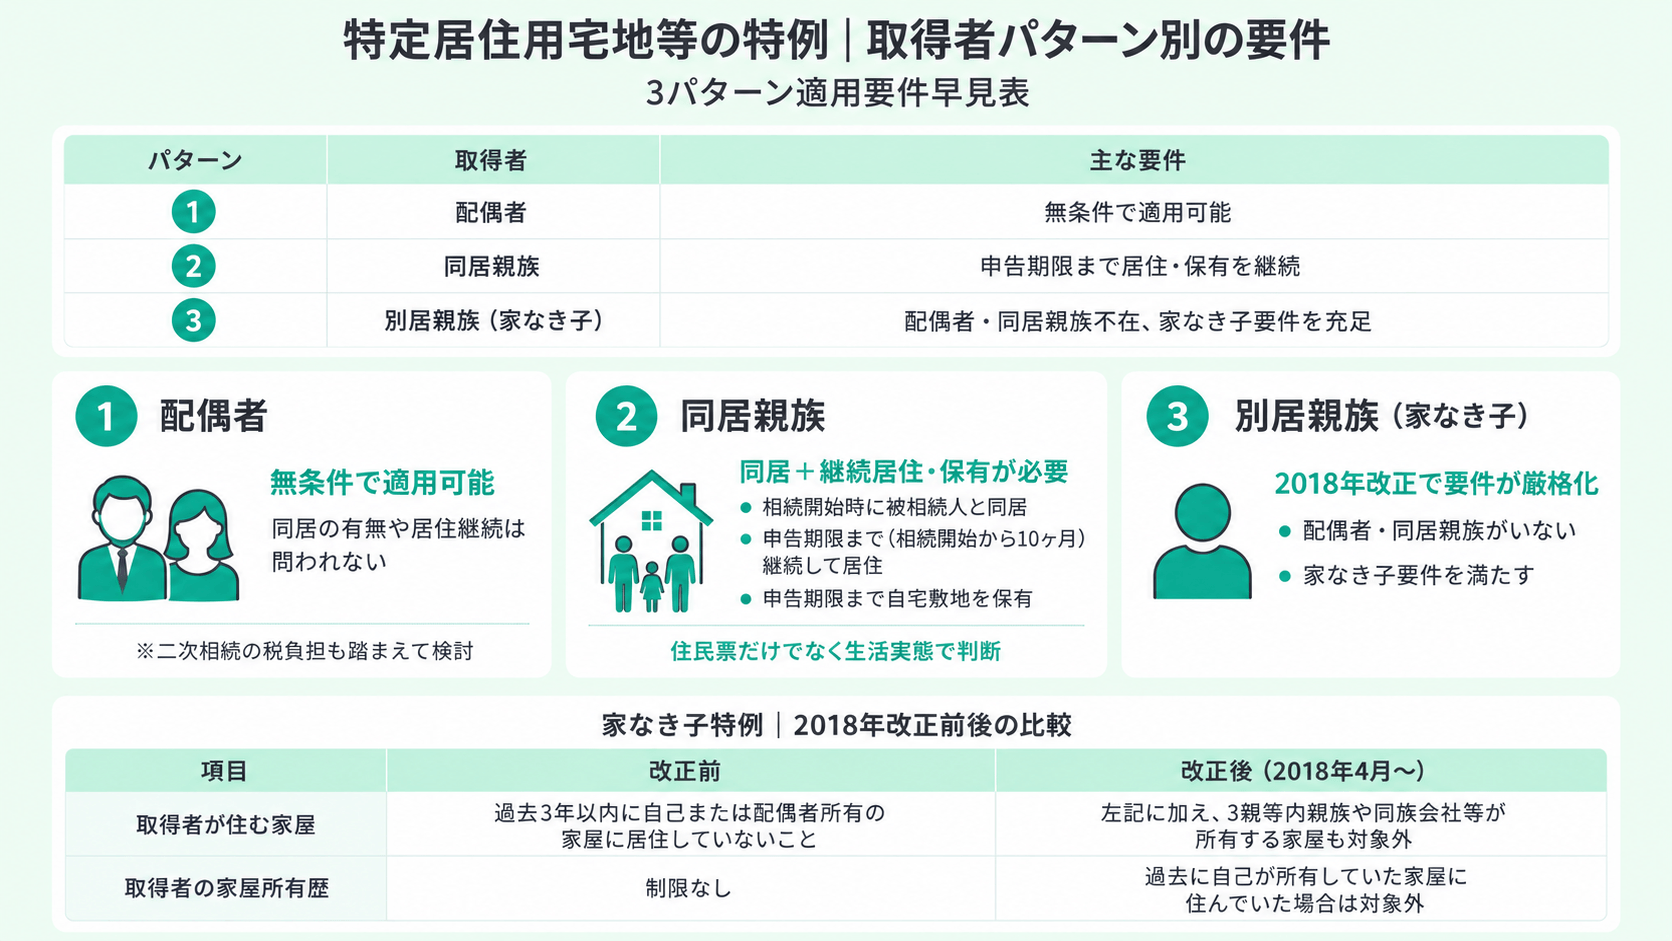
パターン②の同居親族で特例適用を受ける場合、申告期限(相続開始から10ヶ月)まで継続して居住し、かつ自宅敷地を保有していることが要件です。
相続後すぐに自宅を売却したり、別の場所に転居したりすると、要件を満たさず特例適用ができなくなります。住み替えや売却の予定がある方は、申告期限を過ぎてから動かれるのが安全です。
特例が使えなかった場合の次善策として、空き家3,000万円特別控除の活用が考えられます。
ラジオ番組「LIFE CROSSING」第028回「空き家3,000万円控除」では、小規模宅地特例との比較も含めて詳しく解説しています。
番組URL:https://life-crossing.com/215/