ここからは、いま手を打てる対策です。すでに貯めてしまった分の整理と、これからの正しい贈与の両面で見ていきましょう。
5-1. すでに貯めた家族名義の口座をどう整理するか
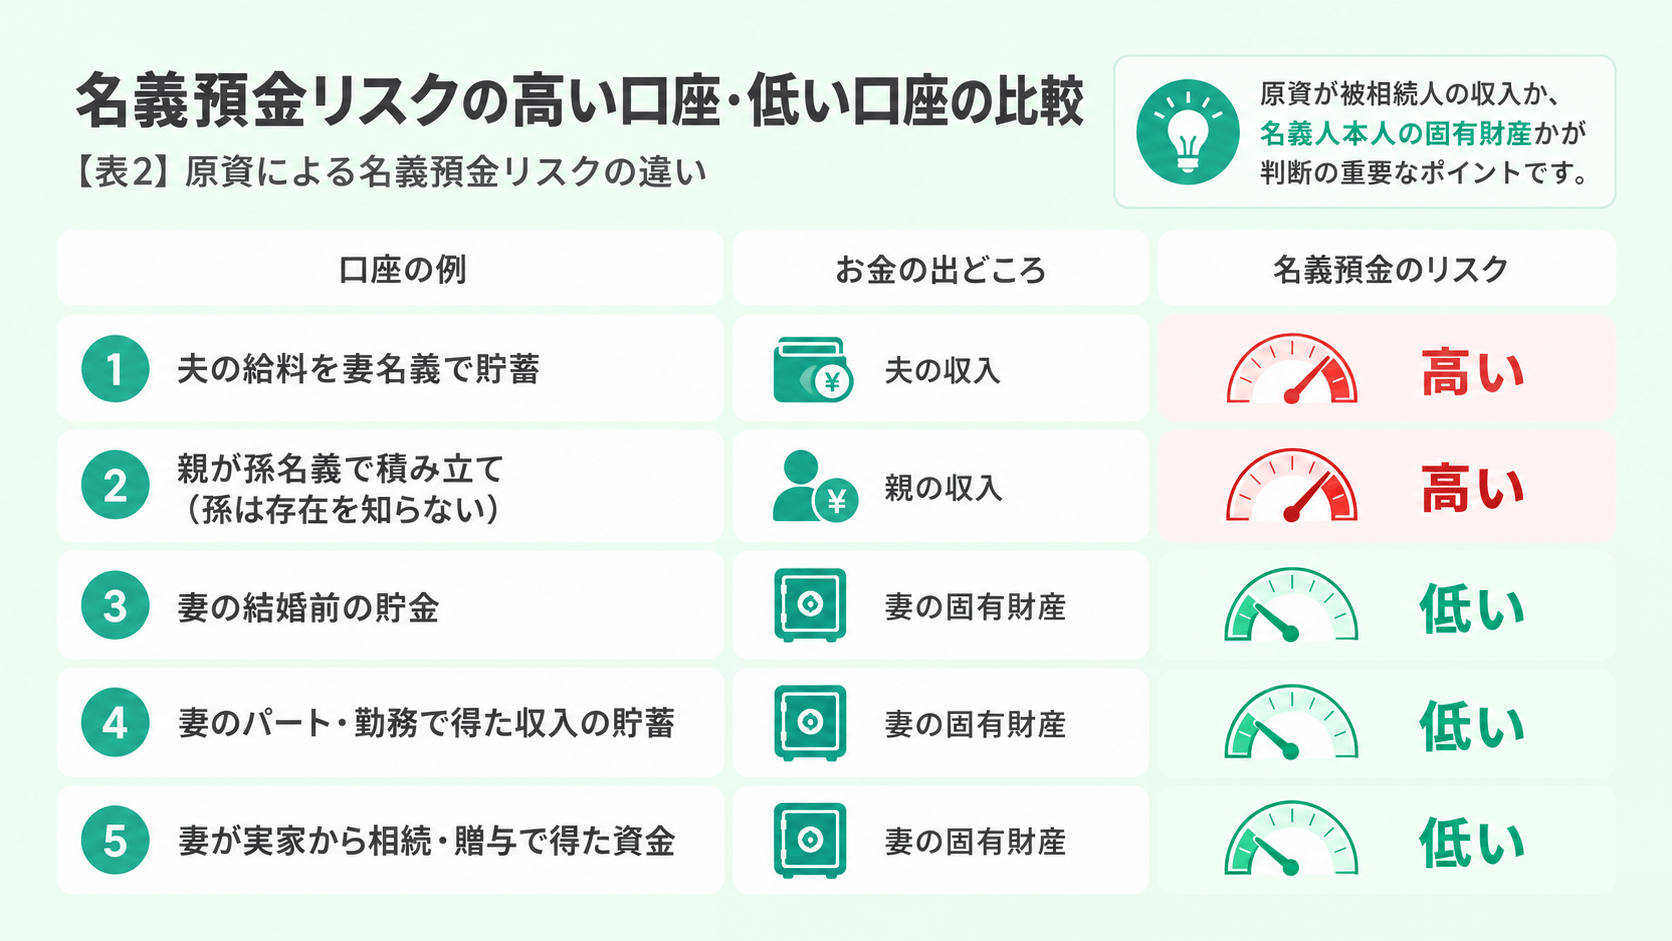
すでに家族名義で貯めた分がある場合、まずは原資ごとに「誰のお金か」を仕分けします。
- 名義人本人の収入・固有財産が原資 → そのままで問題なし
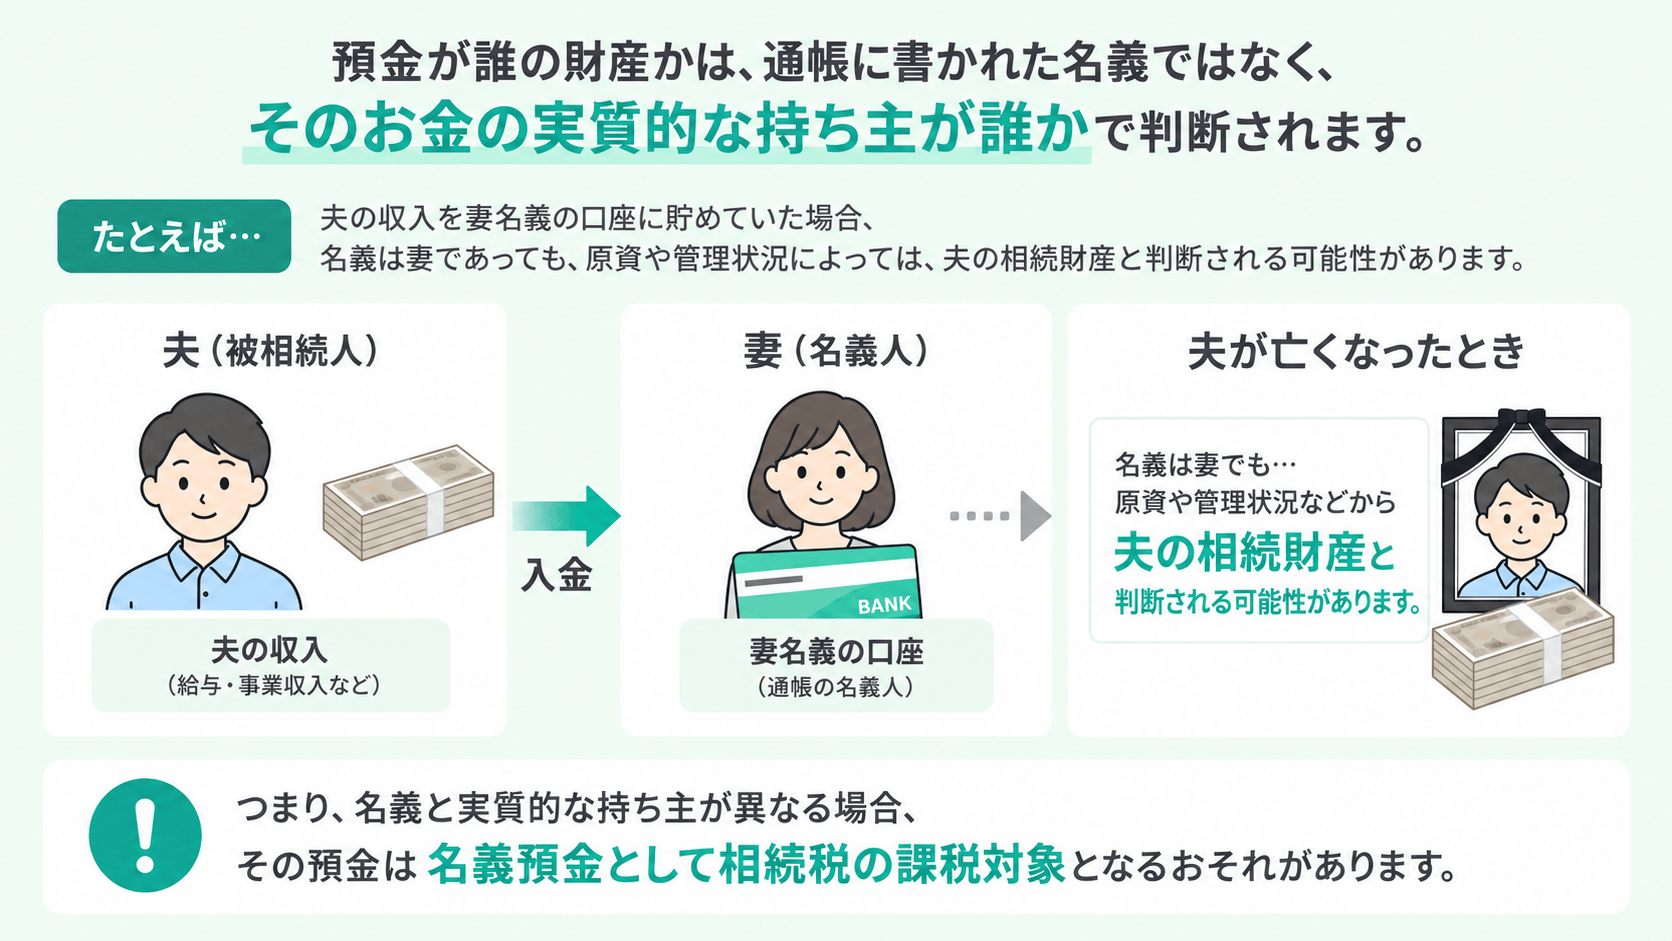
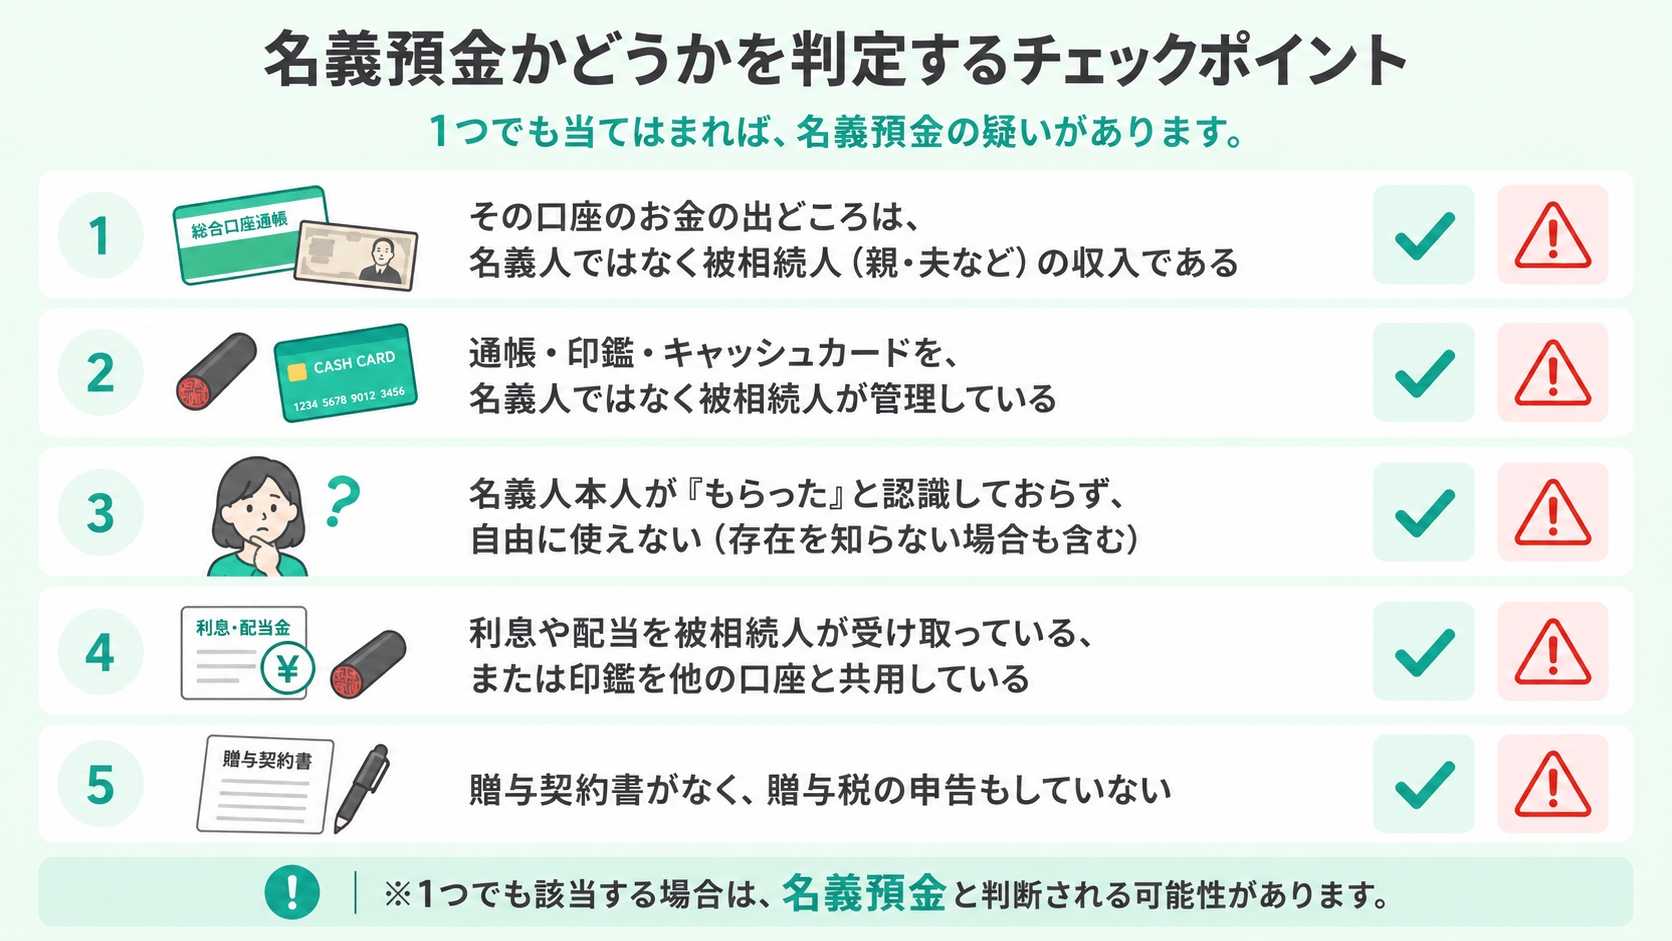
- 被相続人の収入が原資 → 名義預金と判断される可能性があるため、管理状況や贈与の有無を確認する
被相続人の収入が原資である場合でも、それだけで直ちに名義預金と決まるわけではありません。
ただし、通帳・印鑑・キャッシュカードを誰が管理していたか、名義人がその預金を自由に使える状態だったか、贈与の合意や記録があるかによっては、名義預金と判断される可能性があります。
改めて正式に贈与する(贈与契約を結び、名義人本人に管理を移す)か、被相続人の財産として認識しておくか、いずれかに整理する必要があります。
金額が大きい場合は、贈与税とのバランスも含めて専門家に相談されるのが安全です。
5-2. これからの贈与は「3つの原則」を守る
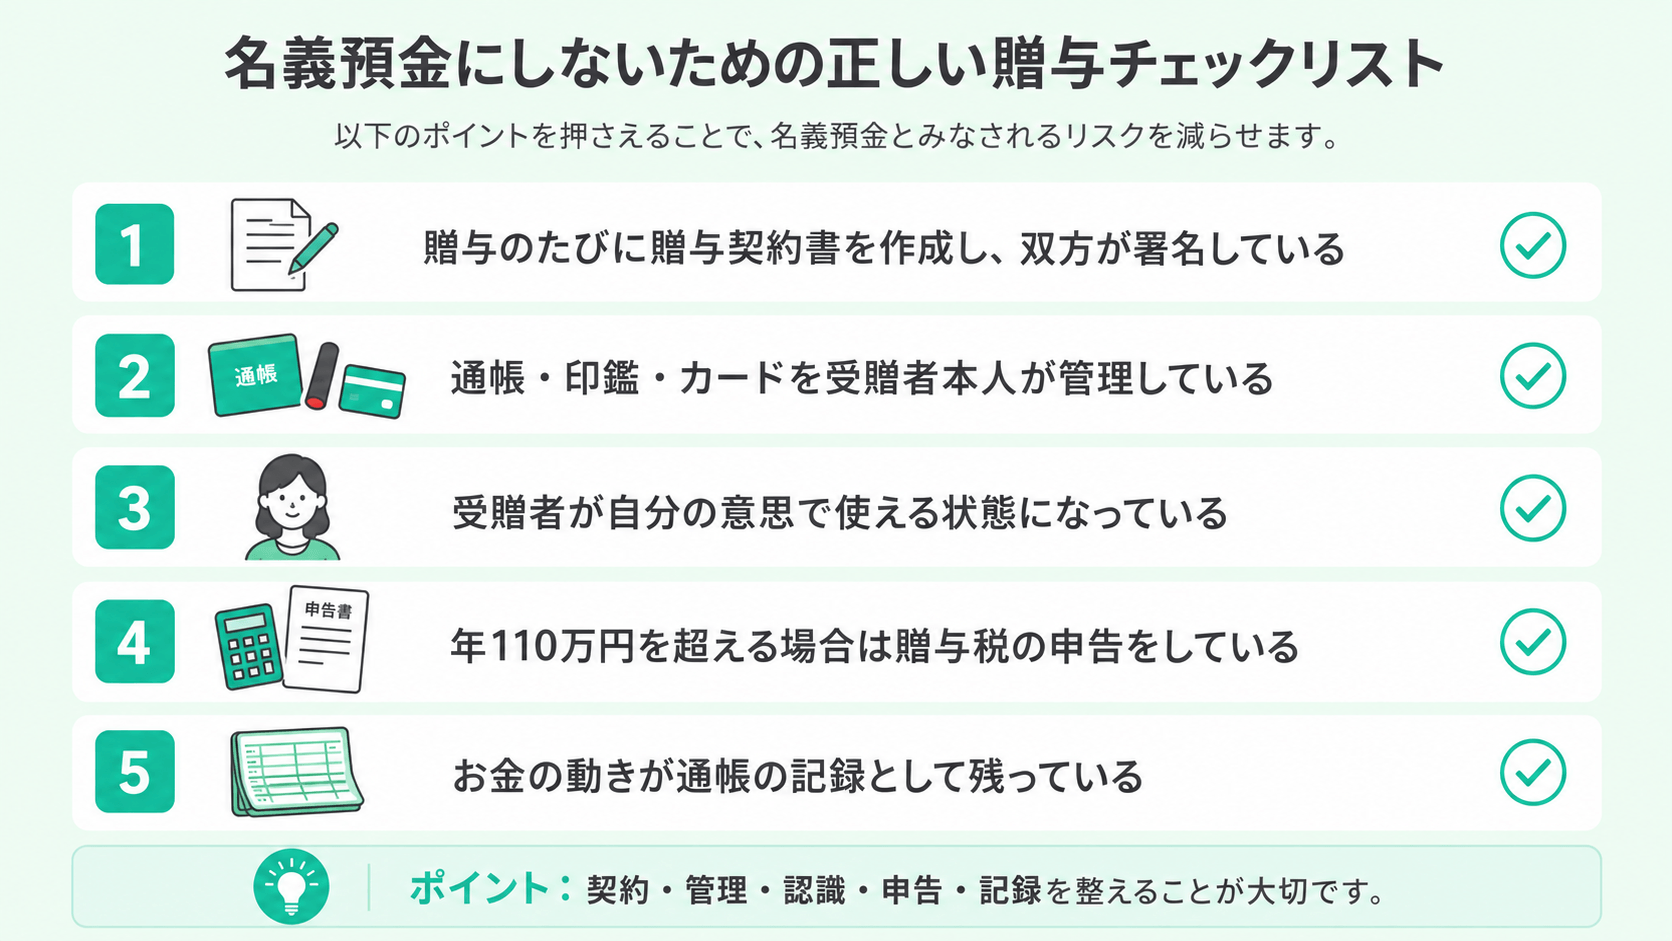
名義預金にしないためには、贈与を形だけでなく実態として成立させることが重要です。次の3つを守りましょう。
- 1. 贈与契約書を作成する:贈与のたびに「あげます・もらいます」の合意を書面で残します。
このとき、贈与契約書があるだけで安心できるわけではありません。実際に受贈者本人が財産を管理し、自由に使える状態になっているかも重要です。
- 2. 受贈者本人が管理する:通帳・印鑑・カードは、もらう側本人が保管し、自由に使える状態にします。
- 3. あえて贈与税の申告をする:基礎控除(年110万円)を少し超える額を贈与し、贈与税を申告しておくと、贈与の事実を客観的に示す記録になります。
5-3. 暦年贈与は「7年持ち戻し」に注意
毎年110万円の基礎控除を使った暦年贈与は有効な対策ですが、注意点があります。
令和5年度税制改正により、令和6年1月1日以後の暦年贈与については、相続財産に加算される期間が従来の3年から最長7年へ段階的に延長されました。
なお、実際に何年分が加算されるかは相続開始日によって異なり、令和8年12月31日までの相続では従来どおり相続開始前3年以内が対象です。
亡くなる直前の駆け込み贈与は加算の対象になるため、早めに始めることが肝心です。
→関連記事:生前贈与は相続前7年が「持ち戻し」対象に|2024年改正後の正しい節税戦略
5-4. 孫の教育資金は「都度贈与」が基本
お孫さまの教育資金については、必要なお金を必要な都度、直接支払う「都度贈与」は非課税です(扶養義務者間で通常必要と認められる範囲)。入学金や授業料を、その都度祖父母が支払う形であれば、贈与税はかかりません。まとめて口座に移すと名義預金になりやすいため、都度の支払いが安全です。
なお、まとまった額を一括で非課税にできた「教育資金一括贈与の非課税措置」は、2026年3月末で終了しました。今後は都度贈与や暦年贈与を中心に考えていく形になります。
教育資金の贈与については、ラジオ番組『LIFE CROSSING』第023回「教育資金の一括贈与、やりすぎていませんか?」でも取り上げています。
番組URL:https://life-crossing.com/198/(※放送時点の制度内容です。一括贈与の特例は2026年3月末で終了しています)