相続放棄は3か月以内|借金を相続しないための判断と手続き

[COLUMN]

COLUMN

相続放棄で借金を引き継がないための手続きを示すイメージ
「亡くなった親に多額の借金があった」「疎遠だった親族の負債を、ある日突然請求された」


――そんなとき、借金まで背負わずに済む方法があります。それが「相続放棄」です。

ただし、相続放棄には「自分が相続人だと知った日から3か月以内」という厳しい期限があり、手続きを誤ると「借金を引き継ぐ」と扱われてしまうこともあります。
本記事では、税理士法人アクシア代表の曽根が、相続放棄の手続きの流れ・3か月の正しい数え方・やってはいけない行動・親族への連鎖まで、やさしく解説します。期限に追われている方も、まず落ち着いて、順番に確認していきましょう。

1. 結論|相続放棄は「知った日から3か月以内」に家庭裁判所へ

相続放棄は、借金などの負債を引き継がないための重要な制度です。
まずは、次のような状況に当てはまるか確認してみてください。
こんな方は相続放棄の検討が必要かもしれません

  • 親に借金があるかもしれない
  • 長年連絡を取っていない親族が亡くなった
  • 消費者金融や債権回収会社から連絡が来た
  • 実家や空き家を相続したくない
  • 自分が相続人になったと聞いて不安を感じている

ひとつでも当てはまる場合は、相続放棄を検討すべきケースかもしれません。ただし、実際に放棄すべきかどうかは、財産や負債の状況によって変わります。

1-1. プラスもマイナスも継がない選択

相続放棄とは、亡くなった方(被相続人)の財産をプラスもマイナスも一切引き継がないという選択です。借金などの負債が、預貯金や不動産などのプラスの財産を上回るとき、有力な選択肢になります。
期限は、自分が相続人になったことを知った時から3か月以内です(民法第915条)。この3か月を「熟慮期間」と呼びます。

身内が亡くなった直後にまず何をすべきかについては、ラジオ番組『LIFE CROSSING』第013回「亡くなった直後、私は何をすればいい?」でも詳しくお話ししています。番組URL:https://life-crossing.com/144/

1-2. 「3か月」はいつから数える?

ここでつまずきやすいのが、3か月の起算点です。これは「被相続人が亡くなった日」とは限りません。正確には「自己のために相続の開始があったことを知った時」から数えます。

  • 同居の親が亡くなった場合:通常は死亡を知った日から
  • 疎遠で、あとから死亡や借金を知った場合:その事実を知った日から
  • 先順位の相続人が放棄して自分に権利が移った場合:自分が相続人になったと知った日から

立場によって起算点が変わるため、「自分の3か月はいつからか」をまず確認することが大切です。

1-3. 申述先・必要書類・費用の目安

相続放棄は、被相続人の最後の住所地を管轄する家庭裁判所へ「相続放棄申述書」を提出して行います。主な必要書類は次のとおりです。
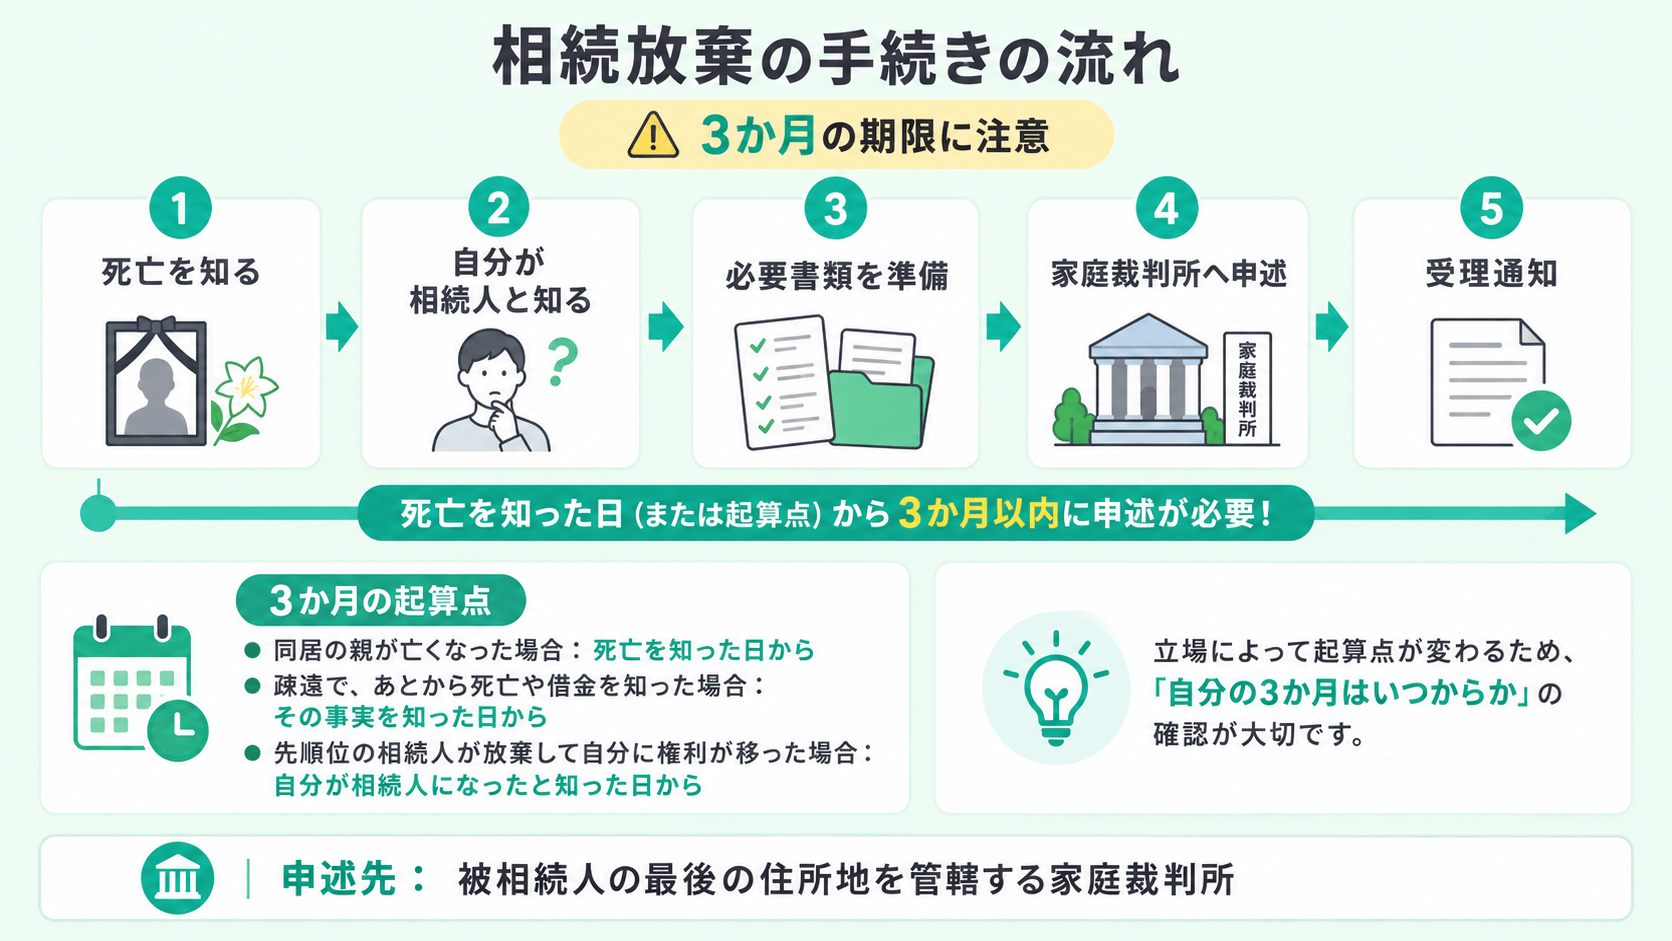
相続放棄の手続きの流れと3か月の期限を示す図

費用は、自分で手続きする場合は実費の数千円程度です。専門家に依頼する場合の目安は、司法書士で3〜8万円、弁護士で5〜15万円ほどです。


相続放棄は、相続手続き全体の中でも特に早い段階で判断が必要です。
全体の流れは関連記事相続税はいくらからかかる?基礎控除と申告が必要なケースを税理士が解説をご覧ください。
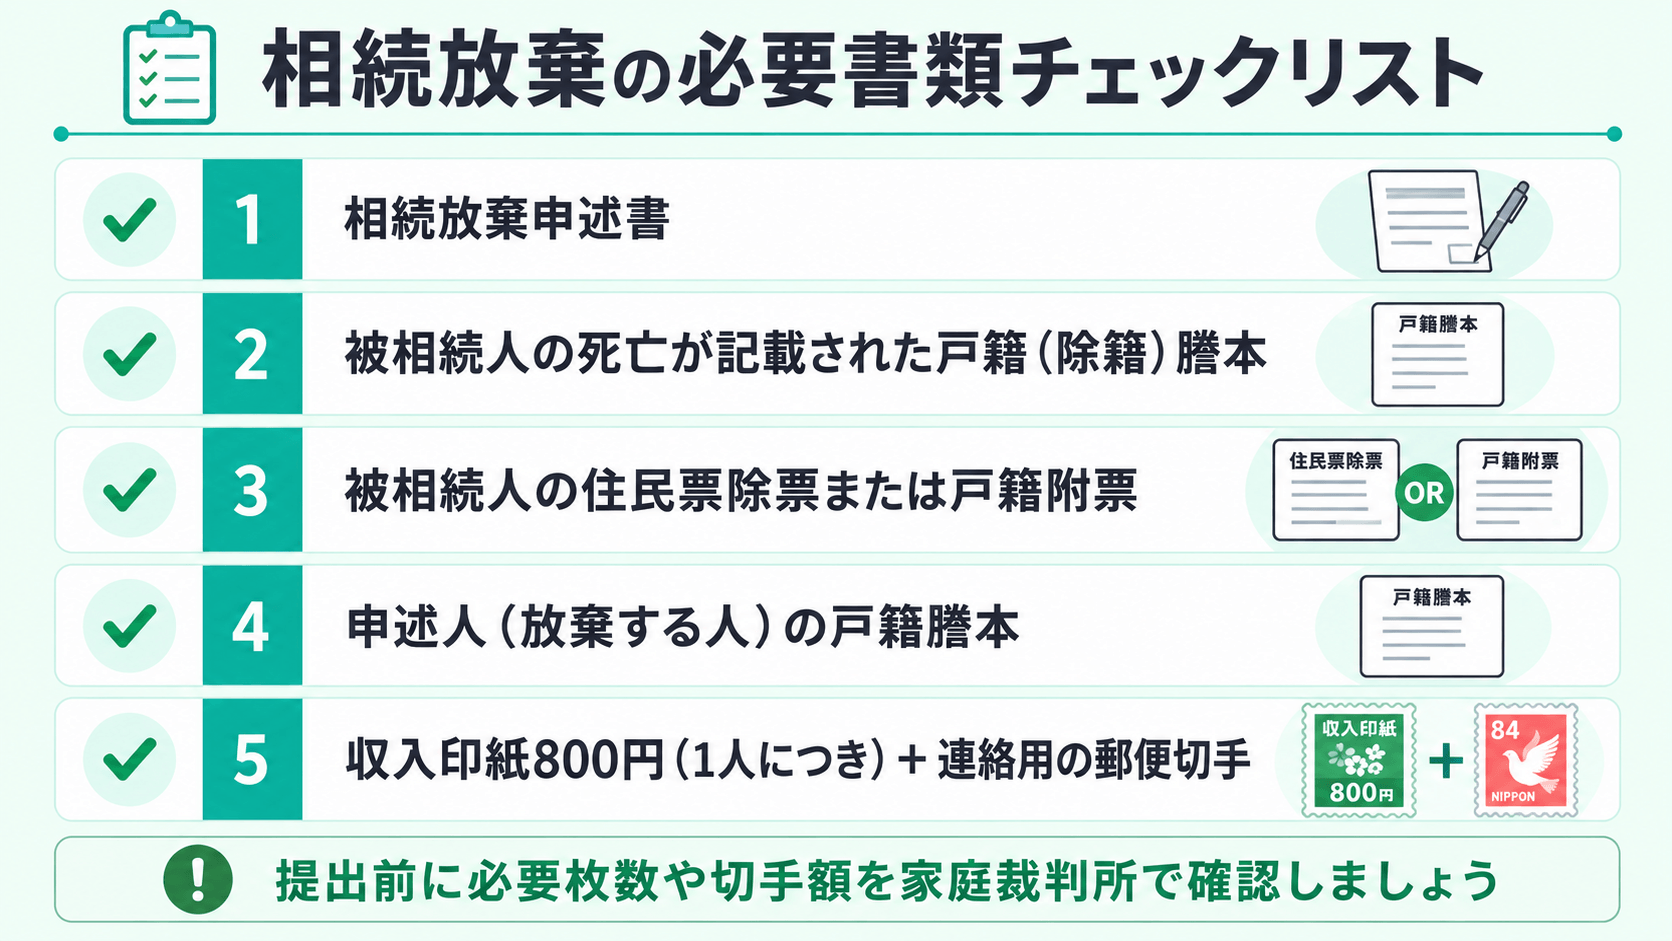
相続放棄の必要書類チェックリスト

2. 相続放棄すると何が起きる?

2-1. はじめから相続人でなかったとみなされる

相続放棄が家庭裁判所に受理されると、その人ははじめから相続人でなかったものとして扱われます(民法第939条)。

借金などのマイナスはもちろん、預貯金・不動産といったプラスの財産も一切受け取れません。
「借金だけ放棄して、家は受け取る」といった都合のよい選択はできない点に注意が必要です。

価値のない実家を相続したくないというお悩みについては、ラジオ番組『LIFE CROSSING』第017回「資産価値もない家を相続したくない?」でも取り上げています。
番組URL:https://life-crossing.com/176/

2-2. 放棄後の「保存義務」は2023年の改正で明確に

「相続放棄をすれば、実家の管理から完全に解放される」と考える方がいますが、注意点があります。2023年(令和5年)4月の民法改正で、放棄後の財産の扱いが整理されました。
改正後の民法第940条では、相続放棄をした時に財産を現に占有している場合に限り、次の相続人や相続財産清算人へ引き渡すまでの間、その財産を保存する義務を負うとされています。遠方に住み、実家の管理に関わっていなかった方は、この義務を負いません。たとえば被相続人と同居していた方などが対象になります。

2-3. 放棄しても受け取れるもの

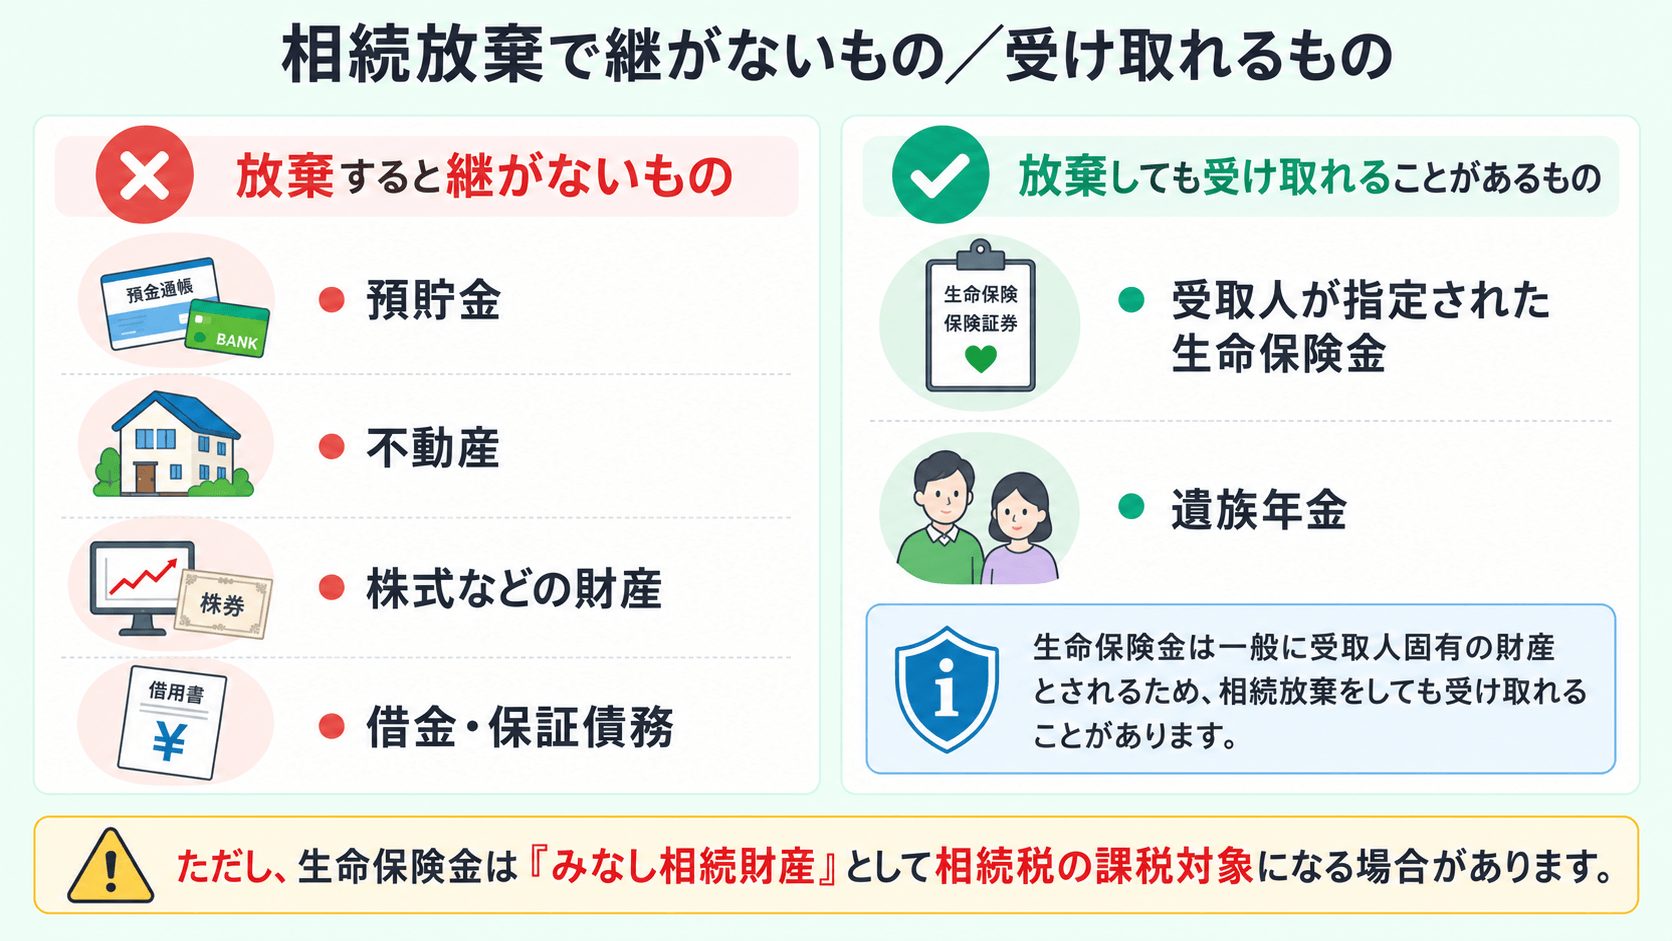
放棄すると「何もかも失う」と思われがちですが、そうではありません。受取人が指定された生命保険金は一般的に受取人固有の財産とされるため、相続放棄をしても受け取ることができます。

ただし、生命保険金は相続税法上のみなし相続財産として相続税の課税対象となる場合があります。遺族年金なども同様です。
「保険金まで諦めなければ」と早合点しないようにしましょう。

相続放棄で継がないものと受け取れるものの一覧

3. 単純承認・限定承認・相続放棄の3つの違い

相続人には、財産の引き継ぎ方として3つの選択肢があります。

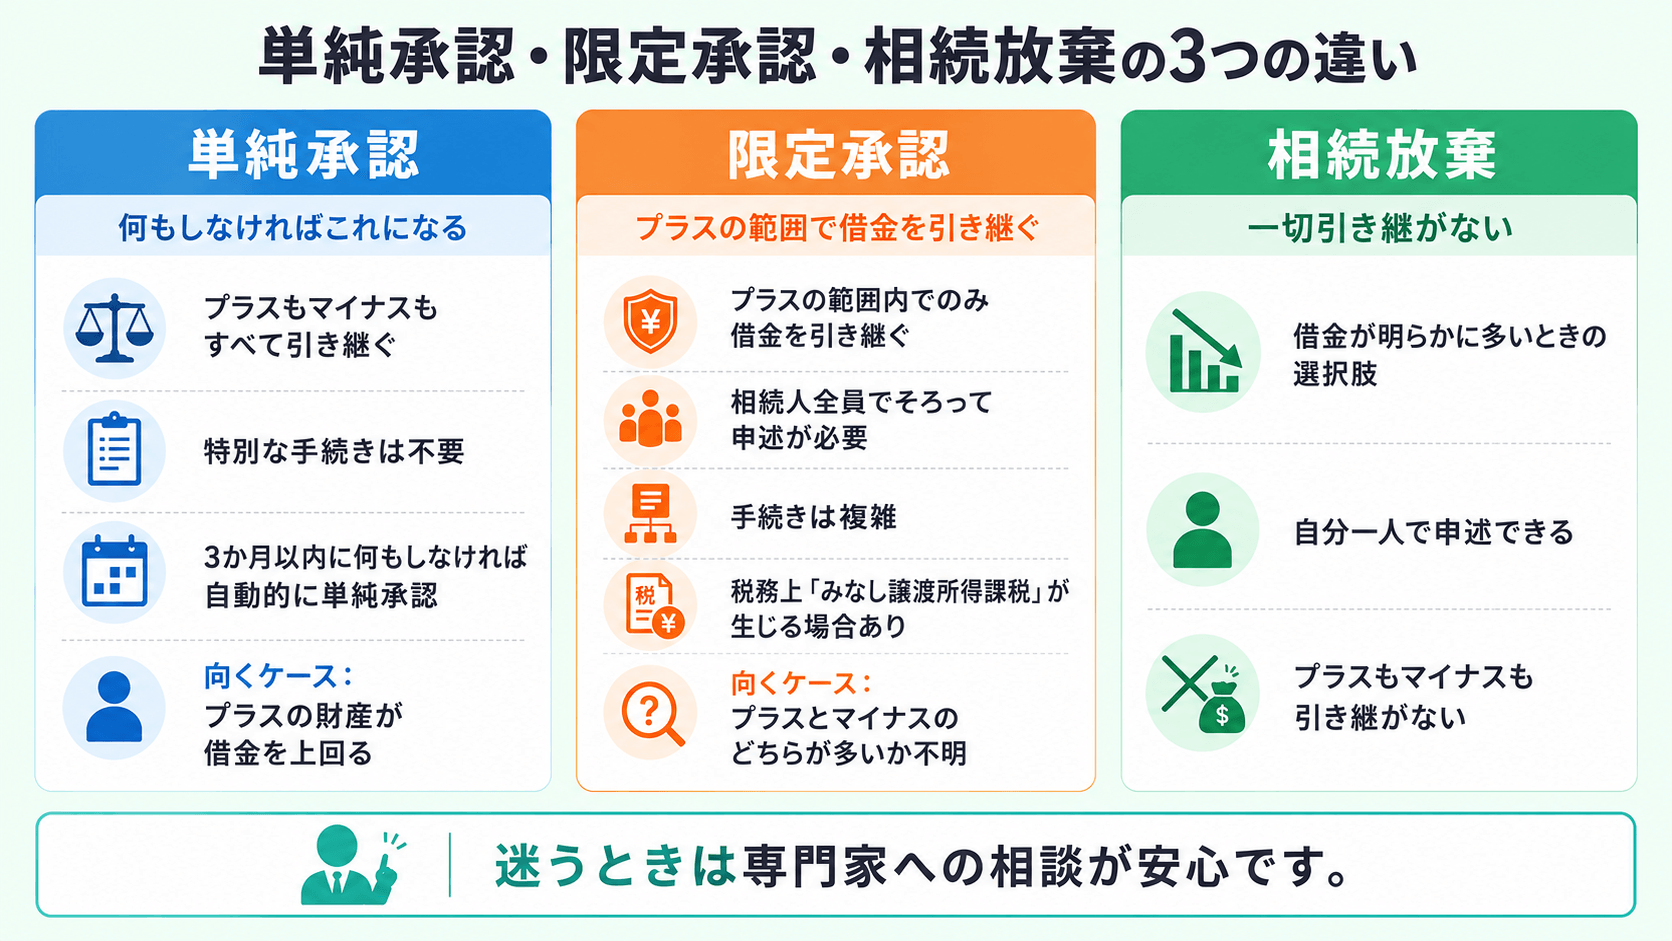
3-1. 単純承認|何もしなければこれになる

プラスもマイナスもすべて引き継ぐ方法です。特別な手続きは不要で、3か月以内に何もしなければ自動的に単純承認となります。
プラスの財産が借金を上回るケースに向きます。

3-2. 限定承認|プラスの範囲で借金を引き継ぐ

プラスの財産の範囲内でのみ借金を引き継ぐ方法です。「借金とプラスのどちらが多いか分からない」ときに使えますが、相続人全員でそろって申述する必要があり、手続きが複雑です。さらに、限定承認では税務上「みなし譲渡所得課税」が生じる場合があり、実務ではあまり使われません。検討する際は税理士への相談が安全です。

3-3. 相続放棄|一切引き継がない

借金がプラスの財産を明らかに上回るときの選択肢です。限定承認と違い、自分一人で申述できます。

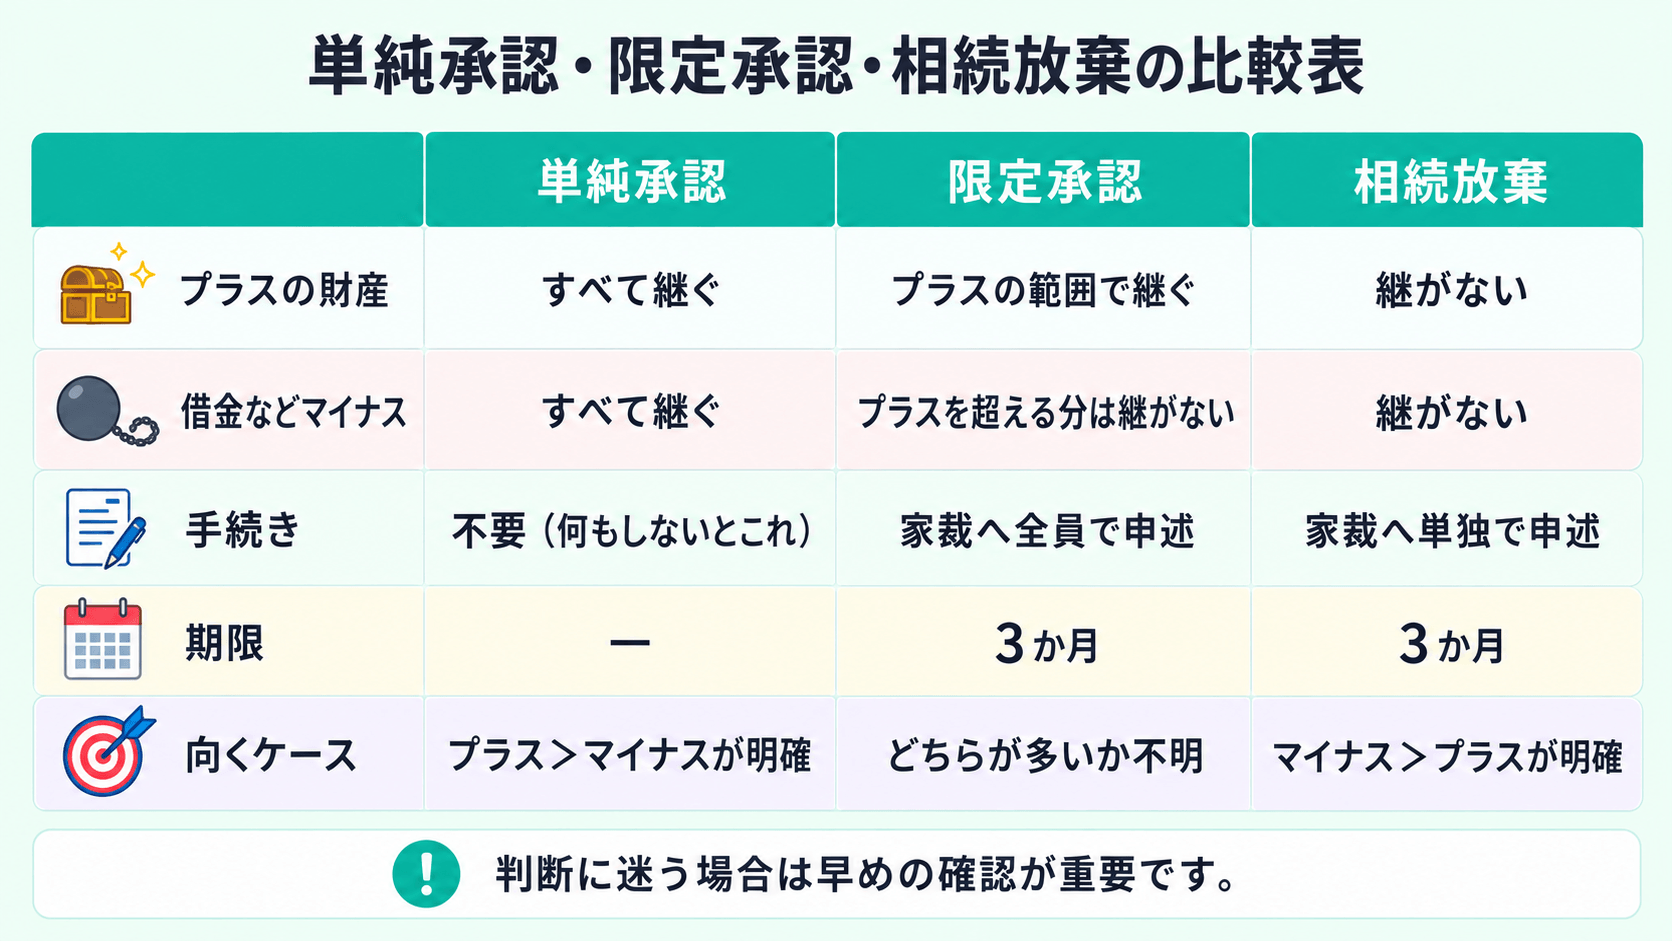
単純承認・限定承認・相続放棄の違いを示す比較表

比較表

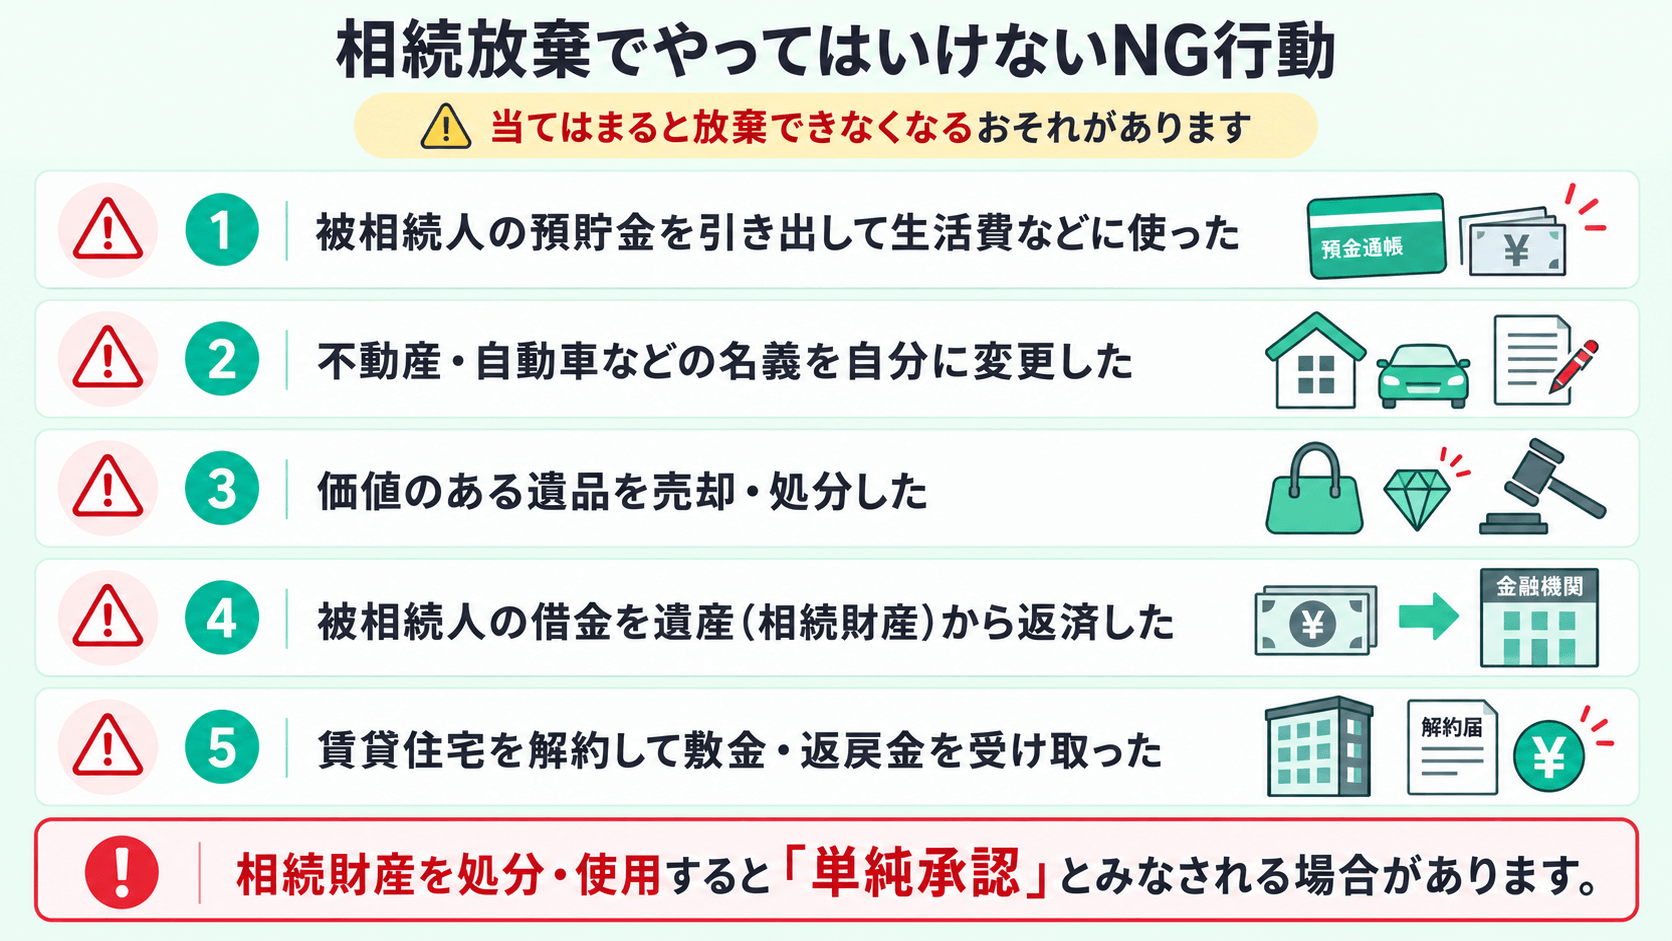
4. やってはいけない行動|単純承認とみなされる例

相続放棄を考えているなら、絶対に避けるべき行動があります。
一定の行為をすると「単純承認した」とみなされ(法定単純承認・民法第921条)、相続放棄ができなくなる恐れがあるためです。

4-1. みなされてしまう代表例

相続放棄でやってはいけない行動のチェックリスト

  • 被相続人の預貯金を引き出して生活費などに使った
  • 不動産・自動車などの名義を自分に変更した
  • 価値のある遺品を売却・処分した
  • 被相続人の借金を遺産(相続財産)から返済した
  • 賃貸住宅を解約して敷金・返戻金を受け取った

4-2. セーフになりやすい行動

一方で、社会通念上相当な範囲の葬儀費用の支出や、経済的価値のほとんどない形見分け程度であれば、ただちに単純承認とはみなされにくいとされています。
ただし線引きは微妙で、個別の事情で判断が分かれます。「これは大丈夫だろうか」と迷う行為は、動く前に専門家へ確認することをおすすめします。

5. 次順位の相続人へ相続権が移る点に注意

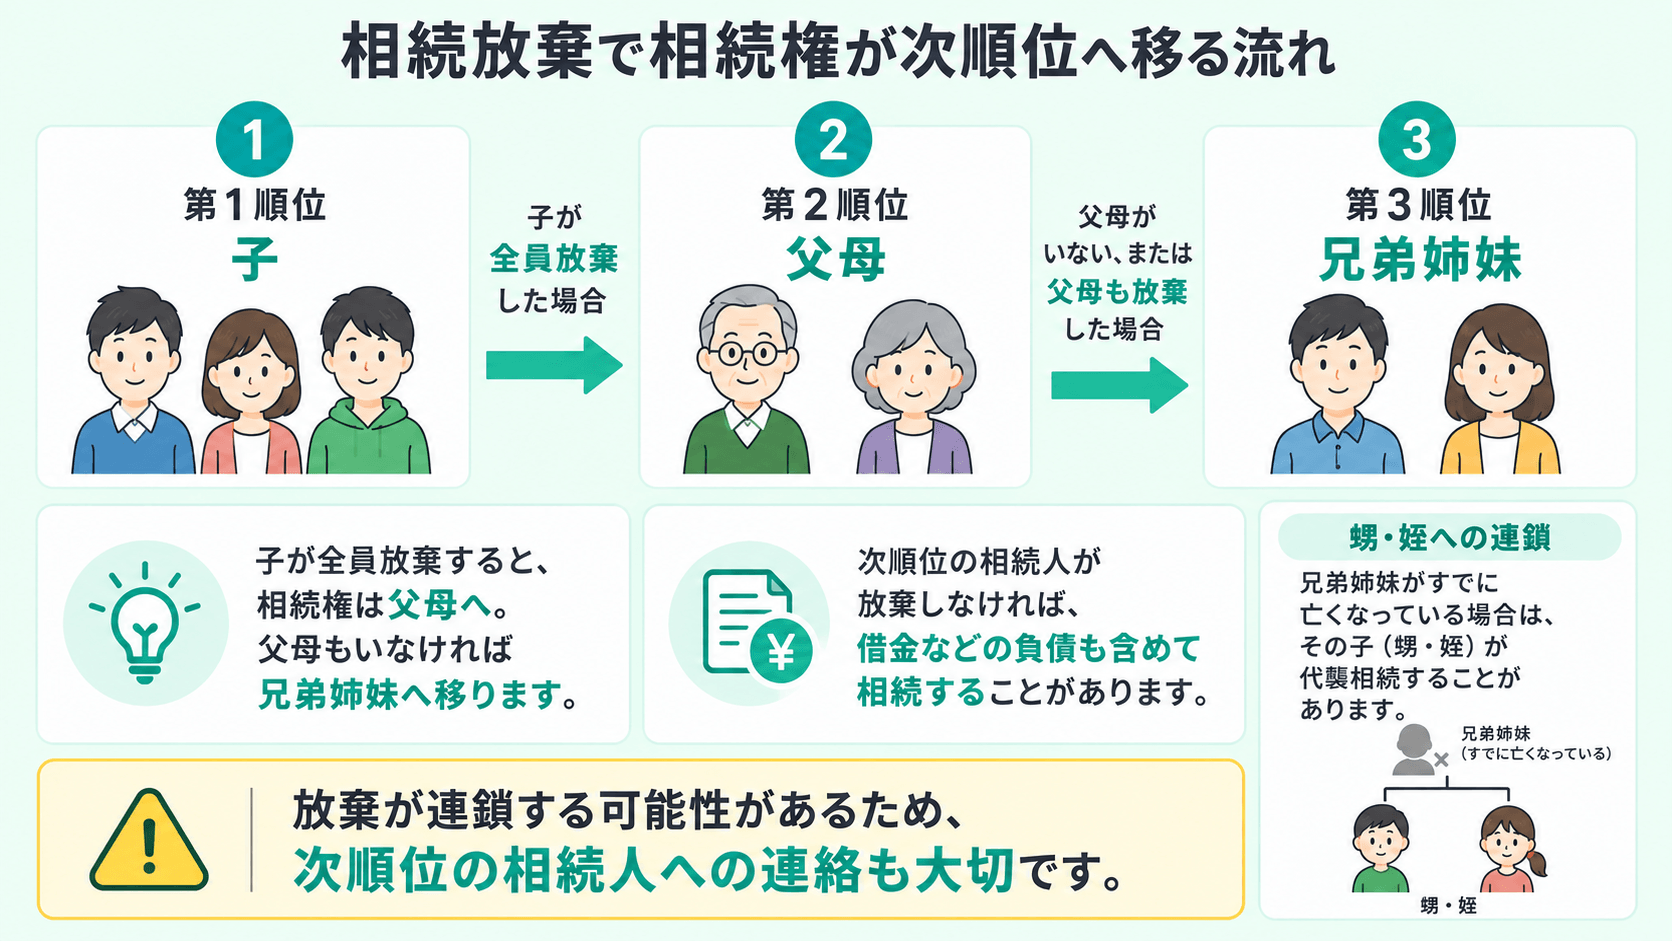
相続放棄で見落とされがちなのが、自分が放棄すると、相続権が次の順位の人へ移るという点です。

5-1. 相続の順位

配偶者は常に相続人になり、それ以外は次の順位で決まります。

  • 第1順位:子(亡くなっていれば孫が代襲)
  • 第2順位:父母など直系尊属
  • 第3順位:兄弟姉妹(亡くなっていれば甥・姪が一代だけ代襲)

法定相続分の考え方については、ラジオ番組『LIFE CROSSING』第026回「法定相続分、絶対守らなきゃダメ?」で詳しくお話ししています。
番組URL:https://life-crossing.com/207/

5-2. 放棄すると連鎖していく

たとえば子が全員放棄すると、相続権は第2順位の父母へ、父母もいなければ第3順位の兄弟姉妹へと移ります。
その結果、次順位の相続人が相続放棄をしなければ、借金などの負債も含めて相続することになります。

相続放棄により相続権が次順位へ移る連鎖を示す図


つまり、自分が放棄しただけでは終わらず、思わぬ親族のもとへ借金が回る可能性があります。負債が明らかな場合は、関係する親族へ早めに事情を共有し、必要な人がそろって放棄することが大切です。
お子さまがいないご夫婦の相続や、兄弟姉妹への連鎖については、ラジオ番組『LIFE CROSSING』第032回「子供がいない夫婦の相続、妻が全部もらえるわけじゃない!?」でも解説しています。番組URL:https://life-crossing.com/254/

5-3. 放棄しても基礎控除の人数には含まれる

補足として、相続税の話も知っておくと安心です。相続放棄をした人がいても、相続税の基礎控除(3,000万円+600万円×法定相続人の数)の人数計算には、放棄がなかったものとして含めて数えます(相続税法第15条第2項)。
放棄によって他の相続人の基礎控除が減ることはありません。

基礎控除の仕組みは、関連記事「相続税はいくらからかかる?基礎控除と申告が必要なケースを税理士が解説」で解説しています。

6. 3か月を過ぎてしまった場合の例外

「気づいたら3か月を過ぎていた」という場合でも、諦めるのは早いかもしれません。いくつかの救済の道があります。

6-1. 熟慮期間を延ばす(伸長)

財産の調査に時間がかかり、3か月以内に判断できないときは、期間内に家庭裁判所へ申し立てることで、熟慮期間を延ばしてもらえる場合があります(民法第915条第1項ただし書)。期限が来てから慌てる前に、間に合わないと感じたら早めに申し立てを検討しましょう。

6-2. 過ぎても認められる場合がある

3か月を過ぎていても、「借金の存在を全く知らず、知らなかったことに相当な理由がある」といった事情があれば、例外的に相続放棄が受理されることがあります。森田さんのように、疎遠な親族の死と借金をあとから知ったケースなどが当たり得ます。
ただし、これは必ず認められるものではなく、個別の事情で判断が分かれます。過ぎてしまった場合は自己判断せず、できるだけ早く専門家へ相談してください。

7. 借金の相続を防ぐなら早めの相談|アクシアグループへ

アクシアグループでの相続放棄相談の様子

相続放棄は、3か月という限られた時間の中で、財産調査・書類準備・親族間の調整を進める必要があります。判断を誤ると借金を引き継いでしまうこともあるため、早めに専門家へ相談するのが安心です。

実際のご相談では、

「借金があると思っていたが、調査した結果、十分な預貯金があり相続放棄をする必要がなかった」
「親族全員で放棄するつもりだったが、一人だけ手続きが遅れたためトラブルになった」
「3か月を過ぎていたが、事情を整理した結果、相続放棄が認められた」


といったケースもあります。
相続放棄は、インターネット上の一般論だけでは判断できません。財産の内容、負債の有無、家族構成、親族関係によって結論が変わります。
「自分の場合は相続放棄した方がいいのか」「3か月に間に合うのか」と不安な方は、早めに専門家へ相談することをおすすめします。

アクシアグループでは、初回相談を無料で承っています。相続財産・負債の調査、放棄すべきかどうかの判断のサポート、必要書類の整理まで、ご家族の状況に寄り添ってご案内します。家庭裁判所への申述手続きそのものは、提携の司法書士・弁護士と連携してサポートいたしますので、「どこに相談すればいいか分からない」という段階からお気軽にご相談ください。

まとめ

本記事の要点を整理します。

  • 相続放棄はプラスもマイナスも継がない選択。期限は「自分が相続人と知った時から3か月以内」に家庭裁判所へ申述
  • 3か月の起算点は立場で変わる。申述先は被相続人の最後の住所地の家裁、実費は数千円
  • 放棄後も現に占有する財産には保存義務(2023年改正)。一方、生命保険金などは受け取れる
  • 遺産の使い込み・名義変更などはNG。単純承認とみなされ放棄できなくなる恐れ
  • 放棄すると次順位(兄弟姉妹・甥姪まで)へ連鎖する。親族での情報共有が重要
  • 3か月を過ぎても伸長や例外的受理の余地がある。自己判断せず早めに専門家へ

借金を引き継がないための判断には、スピードが何より大切です。「自分のケースはどうなるのか」と感じた方は、お早めにアクシアグループの無料相談をご活用ください。

【出典】

  • 裁判所「相続の放棄の申述」 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_13/index.html
  • 国税庁タックスアンサー No.4152「相続税の計算」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
  • 民法第915条(相続の承認・放棄の熟慮期間)
  • 民法第920条(単純承認)・第921条(法定単純承認)・第922条(限定承認)
  • 民法第939条(相続放棄の効力)
  • 民法第940条(相続放棄をした者による管理/令和5年改正後の保存義務)
  • 民法第887条・第889条・第890条(相続人の範囲・順位)
  • 相続税法第15条第2項(基礎控除の法定相続人の数)

執筆・監修

税理士法人アクシア 代表税理士 曽根 隆寛(そね たかひろ)

1971年神奈川県川崎市生まれ。1997年日本大学大学院商学研究科修了。2001年に税理士事務所を開業し、2017年に税理士法人アクシアを設立、代表社員に就任。東京税理士会所属(登録番号:第92574号)、行政書士(東京行政書士会 第24084002号)、登録政治資金監査人(第5233号)。複数の金融機関・企業の登録専門家として、相続・事業承継・税務顧問など多角的な税務支援を行う。 ラジオ番組「LIFE CROSSING」レギュラー出演中。

ページTOPへ戻る➜