相続が発生したら何をする?「3・4・10」の期限と手続きの流れを税理士が解説

[COLUMN]

COLUMN

大切なご家族を亡くされた直後は、心の整理がつかないまま、次々と手続きに追われる時期です。

「相続って、結局何から手をつければよいのだろう」


と途方に暮れている方も多いのではないでしょうか。

相続手続きは膨大に見えますが、押さえるべき期限は 「3・4・10」 の3つだけです。
3ヶ月以内の相続放棄、4ヶ月以内の準確定申告、10ヶ月以内の相続税申告。

本記事では、相続発生から3年までの流れを時系列で整理し、税理士の視点から実務のポイントを解説します。

相続手続きの全体像|まず押さえたい「3・4・10」

相続が発生すると、市区町村役場・税務署・家庭裁判所・法務局など、さまざまな窓口での手続きが必要となります。
全体像をつかむことが、迷いなく動き出す第一歩です。

相続発生から3年までの全体マップ

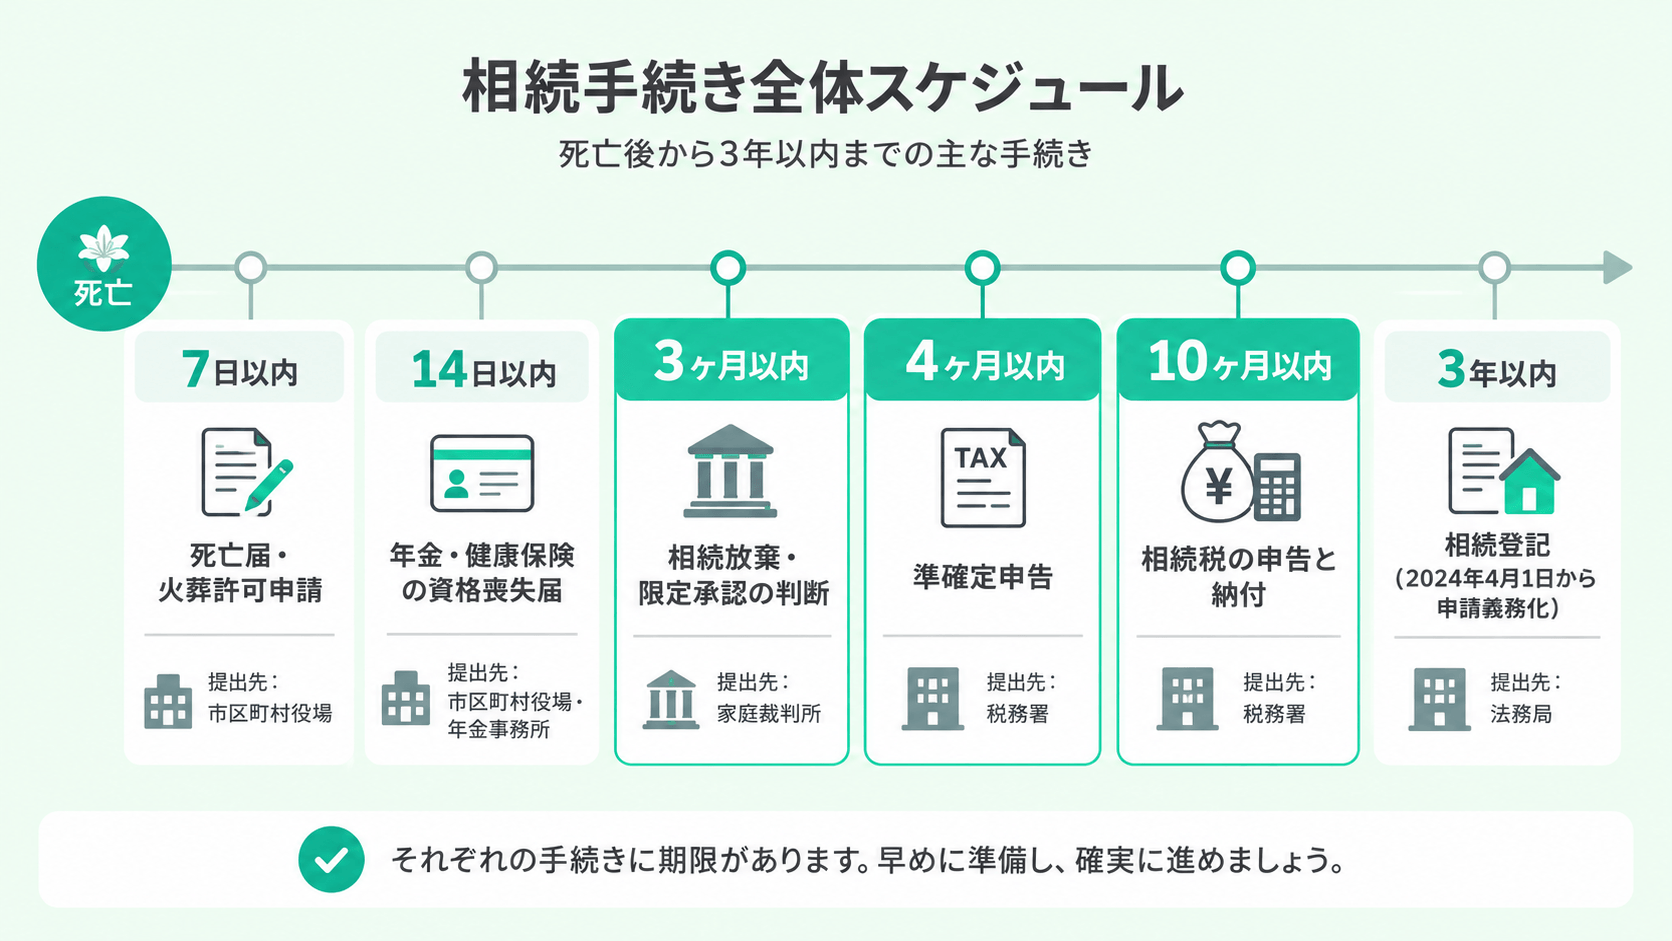
死亡当日から3年後までを時系列で並べると、おおまかな流れは下表のとおりです。

死亡→7日→14日→3ヶ月→4ヶ月→10ヶ月→3年の時系列を「3・4・10」を中心に図解

時期主な手続き提出先
7日以内死亡届・火葬許可申請市区町村役場
14日以内年金・健康保険の資格喪失届市区町村役場・年金事務所
3ヶ月以内相続放棄・限定承認の判断家庭裁判所
4ヶ月以内準確定申告税務署
10ヶ月以内相続税の申告と納付税務署
3年以内相続登記(2024年4月1日から申請義務化)法務局

「3・4・10」が示す3つの期限とは

数ある期限のなかでも、相続税に関連して重要なのが 「3・4・10」 の3つです。

  • 3ヶ月:相続放棄・限定承認の判断期限(民法第915条)
  • 4ヶ月:故人の準確定申告の期限(所得税法第124条)
  • 10ヶ月:相続税の申告・納付の期限(相続税法第27条)

この3つの数字が相続税の手続きに大きく関連してくる主な期限になります。

期限を1つでも逃すと何が起きるのか

期限を逃すと、本来使えたはずの制度が使えなくなるばかりか、追加で税金や過料が発生する場合があります。たとえば10ヶ月を過ぎた相続税申告では、無申告加算税や延滞税が課されます。早めに準備することで、期限遅れによる加算税・延滞税や、特例適用上の不利益を避けやすくなります。

  • 次にやること:「3・4・10」の3つの期限を、ご自身の状況に当てはめて書き出してみましょう。

【死亡直後〜14日以内】まず動くべき5つの手続き

ご家族を亡くされた直後は、ごく短い期間内に複数の届出が必要です。葬儀社が代行してくれる手続きもありますが、ご自身で確認すべきポイントを整理します。

死亡届と火葬許可申請(7日以内)

死亡を知った日から7日以内に、市区町村役場へ死亡届を提出する必要があります。同時に火葬許可申請も行います。葬儀社が代行して行ってくれる場合は、手続きが済んでいるか確認しましょう。

年金受給停止と未支給年金の請求

故人が年金を受給していた場合は、年金事務所への停止手続きが必要です。国民年金は14日以内、厚生年金は10日以内が目安となります。受け取り忘れた年金(未支給年金)は、遺族が請求できます。

健康保険・介護保険の資格喪失届(14日以内)

国民健康保険や後期高齢者医療制度に加入していた場合、14日以内に資格喪失届を提出します。会社員だった場合は勤務先が手続きを行うため、勤務先への連絡を忘れずに行いましょう。

世帯主変更届(14日以内)

故人が世帯主だった場合は、14日以内に新しい世帯主を届け出ます。世帯員が1人になる場合や、明確に新世帯主が決まっている場合は不要です。

公共料金・各種サービスの名義変更

電気・ガス・水道・通信費・サブスクリプションサービスなどの名義変更を進めます。
期限はありませんが、引き落とし口座が凍結されると支払いが滞るため、早めの対応が安心です。

  • 次にやること:必要な届出を一覧化し、提出先と必要書類を確認しましょう。

【3ヶ月以内】相続するか・しないかを決める

相続が発生したら、ご自身が財産を受け取るかどうかを3ヶ月以内に判断します。判断を誤ると、思わぬ借金を背負うリスクもある重要な局面です。

相続には3つの選択肢がある

相続の方法には次の3種類があります。

種類内容注意点
単純承認プラスの財産も借金もすべて引き継ぐ何もしなければ自動的に単純承認となる
限定承認プラスの財産の範囲で借金を引き継ぐ相続人全員の合意が必要
相続放棄一切の財産・借金を引き継がない単独で家庭裁判所へ申述

借金の有無や額が不明な場合は、相続放棄や限定承認を検討する余地があります。
相続放棄は、自分が相続人になったことを知った日から3ヶ月以内に、家庭裁判所へ申述書を提出します。
司法統計によれば、令和4年の相続放棄申述件数は約26万件にのぼり、近年増加傾向にあります。

3ヶ月を過ぎたらどうなる?

相続人は、自己のために相続の開始があったことを知ったときから3か月以内に、相続放棄や限定承認をするかどうかを判断する必要があります。
この期間内に相続放棄や限定承認をしない場合、原則として単純承認をしたものとして扱われるため、借金や保証債務の有無を早めに確認することが重要です。
借金が後から判明しても、一度確定した相続を覆すのは極めて困難です。

財産調査が間に合わない場合は、家庭裁判所へ熟慮期間の伸長を申し立てる方法もあります。
なお、相続放棄や遺産分割の詳細な法律論点については、弁護士など法律専門家へのご相談をおすすめします。
この期間内に相続放棄や限定承認をしない場合、原則として単純承認をしたものとして扱われるため、借金や保証債務の有無を早めに確認することが重要です。

相続財産の調査でやるべきこと

判断を下すためには、プラス財産・マイナス財産の全体像が必要です。

  • 預貯金通帳・取引履歴の確認
  • 不動産の名寄帳・固定資産税課税明細書
  • 証券会社・保険会社からの郵便物
  • 借入金の契約書・督促状の有無
  • 信用情報機関(CIC・JICC・KSC)への開示請求
  • 次にやること:3ヶ月の期限から逆算し、財産調査と専門家相談のスケジュールを組みましょう。

【4ヶ月以内】故人の代わりに行う「準確定申告」

ここからは本格的な相続税の算定や、申告の準備に入っていきます。
準確定申告(じゅんかくていしんこく:故人の代わりに行う確定申告)は、亡くなった年の1月1日から死亡日までの所得を、遺族が代わりに申告する手続きです。税理士の専門領域として、確実に押さえておきたいテーマとなります。

準確定申告とは?対象になる人・ならない人

故人が次のいずれかに該当する場合、相続人は4ヶ月以内に準確定申告を行う必要があります。

  • 個人事業主として事業所得があった
  • 不動産所得(家賃収入など)があった
  • 給与所得が2,000万円を超えていた
  • 公的年金等の収入が400万円を超えていた
  • 退職所得を受け取り源泉徴収されていない
  • 株式譲渡・配当などで申告が必要

逆に、給与のみで年末調整済み、または年金収入のみで一定額以下の方は、原則として準確定申告は不要です。

準確定申告で必要な書類

主な必要書類は次のとおりです。

  • 故人の源泉徴収票・年金支払報告書
  • 各種控除証明書(生命保険料・社会保険料など)
  • 医療費の領収書
  • 確定申告書(準確定用付表を添付)

忘れるとどうなる?

期限までに申告・納付をしない場合、本来の税金に加えて、無申告加算税や延滞税などが課されることがあります。
加算税や延滞税の金額は状況によって異なるため、期限に間に合わない可能性がある場合は、早めに税理士へ相談することが重要です。

税理士に依頼するメリット

準確定申告は通常の確定申告と異なり、準確定申告書の付表を添付するなど、相続人に関する情報を記載する必要があります。
相続人が複数いる場合は、連署で提出する方法のほか、一定の方法により各相続人が別々に提出することもあります。

ご家族で事業を営んでいて、確定申告に慣れている人であっても、勝手が違うため準備に戸惑う場面が出てくるでしょう。 特に、家族を亡くされ配属は、税金の申告以外にもやることが沢山あります。スムーズに手続きを終えるためにも、専門家である税理士へ相談されることをお勧めします。

相続人が複数いる場合は、連署で提出する方法のほか、一定の方法により各相続人が別々に提出することもあります。

  • 次にやること:故人の前年・本年分の収入を整理し、申告要否を税理士に確認しましょう。

準確定申告のご準備でお困りの方は、税理士法人アクシアまでお気軽にご相談ください。

【10ヶ月以内】相続税の申告と納付

相続税の申告期限は、相続開始を知った日の翌日から10ヶ月以内です。期限間際になって慌てないよう、早めの準備が重要となります。

相続税が「かかる人」と「かからない人」

相続税には基礎控除が設けられており、遺産総額が基礎控除以下であれば申告・納税はともに不要です。
相続税の申告が必要かどうかは、原則として、小規模宅地等の特例などを適用する前の財産評価額をもとに、基礎控除を超えるかどうかで判断します。

そのため、「特例を使えば税額がゼロになりそう」という場合でも、相続税申告が必要になるケースがあります。

<section class="font-bold temp-bk-gray">
基礎控除額=3,000万円+600万円×法定相続人の数<br>
</section>

たとえば法定相続人が配偶者と子2人の場合、基礎控除額は 4,800万円 となります。
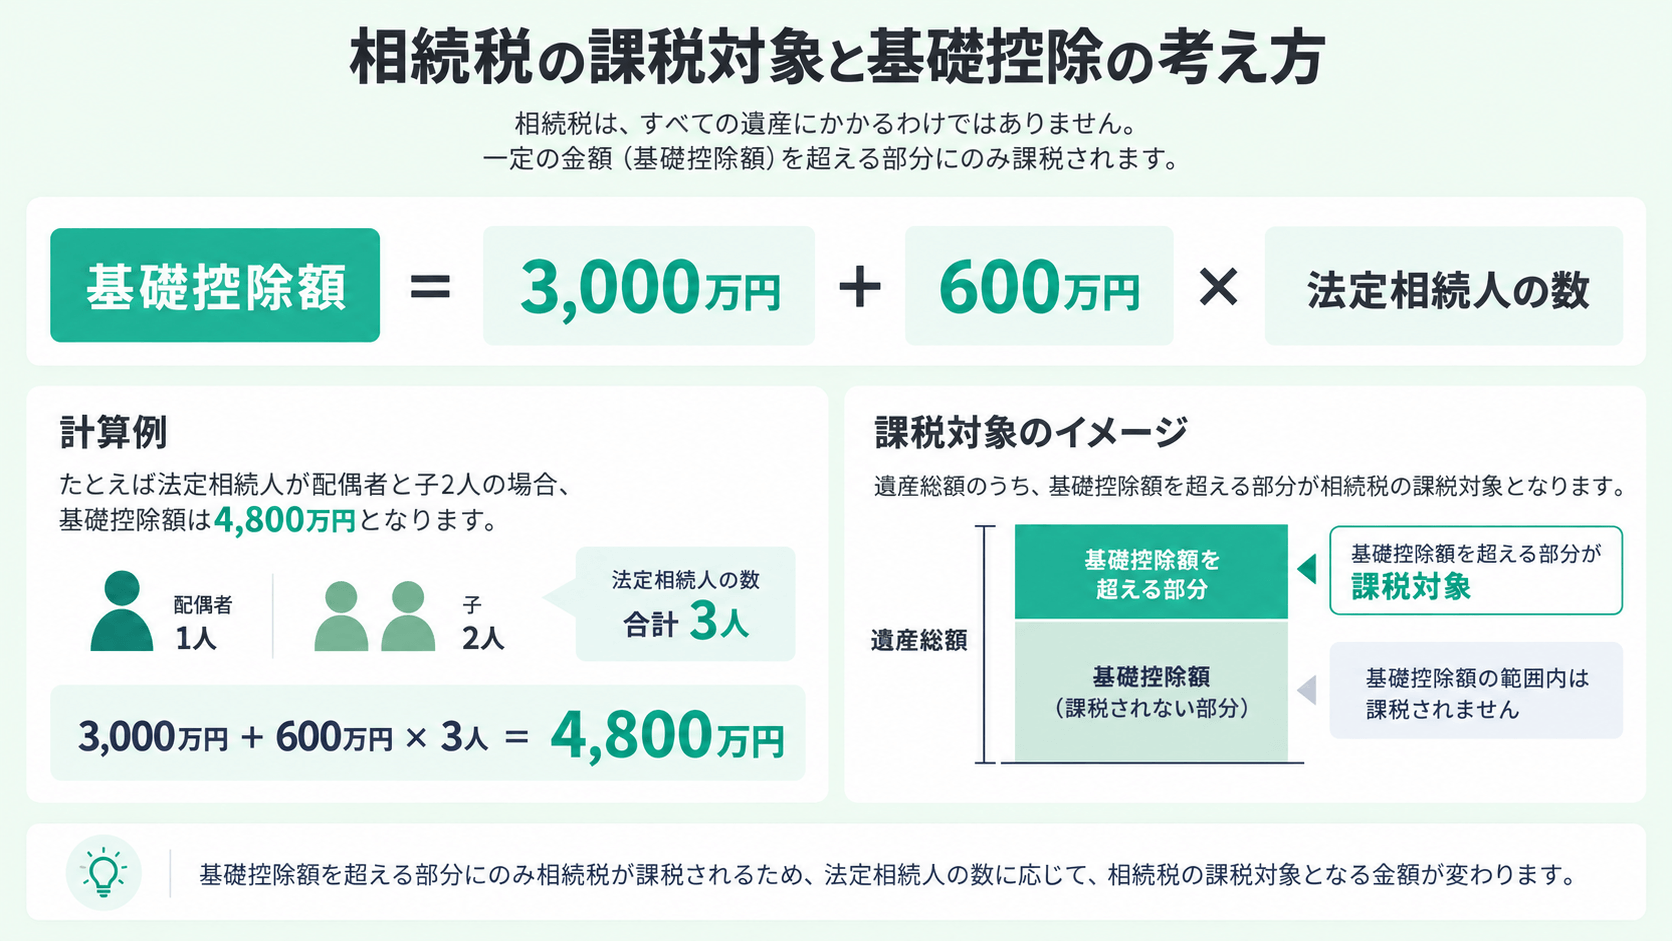
相続税の課税割合と基礎控除の計算式

国税庁の令和5年分の統計では、相続税の課税割合は9.9%とされており、被相続人のおよそ10人に1人が相続税の申告対象となっています。

ただし、これは全国平均であり、首都圏のように不動産評価額が高くなりやすい地域では、「うちは関係ない」と自己判断するのは危険です。

遺産分割協議書の作成と署名捺印

一般的には、相続税の申告にあたり、誰がどの財産を取得するのかを明確にするため、遺産分割協議書を作成します。
相続人全員の合意と実印・印鑑証明書を揃える必要があるため、早めの話し合いが欠かせません。協議がまとまらない場合の調停・審判は弁護士へ相談が必要です。

ここからは少し専門的な話になりますが、相続税がかかるかどうか、税額が大きく変わるかどうかに関わる重要なポイントです。
細かな要件をすべて覚える必要はありません。まずは「ご自身のご家庭で確認が必要かどうか」を意識して読み進めてください。

知らないと損する2つの特例

相続税申告で特に重要なのが、次の2つの特例です。

特例名内容適用効果
小規模宅地等の特例自宅敷地など特定の宅地の評価を最大80%減額1億円の自宅敷地が2,000万円評価に
配偶者の税額軽減配偶者の取得分は1.6億円または法定相続分まで非課税配偶者の納税負担を大幅軽減

小規模宅地等の特例や配偶者の税額軽減は、原則として申告期限までに遺産分割がまとまっていることが重要です。
期限までに分割がまとまらない場合でも、所定の書類を添付することで後日適用できる場合があります。
ただし、当初申告では税負担が大きくなる可能性があり、納税資金の準備や手続きの負担が増えることがあります。

相続財産の多くが不動産に偏っている場合、相続税の納税資金をどのように確保するかが大きな課題になります。
預貯金だけで納税できるのか、不動産売却が必要なのか、金融機関からの借入れを検討するのか、延納・物納の可能性があるのかを、早い段階で整理しておくことが大切です。

特に、遺産分割がまとまらない場合には、預貯金の払戻しや不動産売却がスムーズに進まないこともあるため、相続税の申告期限である10か月から逆算した資金計画が重要です。

10ヶ月を過ぎたらどうなる?

期限を過ぎた場合、本来の税金に加えて、無申告加算税や延滞税などが課される場合があります。
さらに前述の2大特例が使えなくなると、本来の数倍に税負担が膨らむケースもあります。

納税資金の準備方法

相続税は原則として現金一括納付です。預貯金で足りない場合は、不動産売却・延納・物納などの方法を検討します。生前贈与による事前対策も有効で、詳しくは生前贈与の7年ルール記事をご参照ください。

  • 次にやること:遺産総額を概算し、基礎控除を超えるかどうかを早めに確認しましょう。

相続税の申告が必要かどうか判断に迷う場合は、税理士法人アクシアまでお気軽にご相談ください。

【3年以内】相続登記の義務化(2024年改正)

不動産を相続した場合、相続登記が必要です。2024年4月の法改正により、登記が義務化された点に注意が必要となります。

2024年4月から相続登記が義務になった

不動産登記法第76条の2の施行により、相続によって不動産を取得した相続人は、取得を知った日から 3年以内 に相続登記を申請する義務を負います。
改正前に発生した相続も、2027年3月末までに登記する必要があります。

怠ると10万円以下の過料

正当な理由なく義務を怠ると、10万円以下の過料が課される可能性があります(不動産登記法第164条)。

登記は司法書士の専門領域

相続登記は法務局への申請手続きで、司法書士の専門領域です。
税理士法人アクシアでは、信頼できる司法書士との連携体制を整えており、ワンストップでのご相談が可能です。

専門家の役割分担|誰に何を頼めばよい?

相続に関わる専門家は複数存在します。それぞれの役割を理解することで、適切な依頼先を選べます。

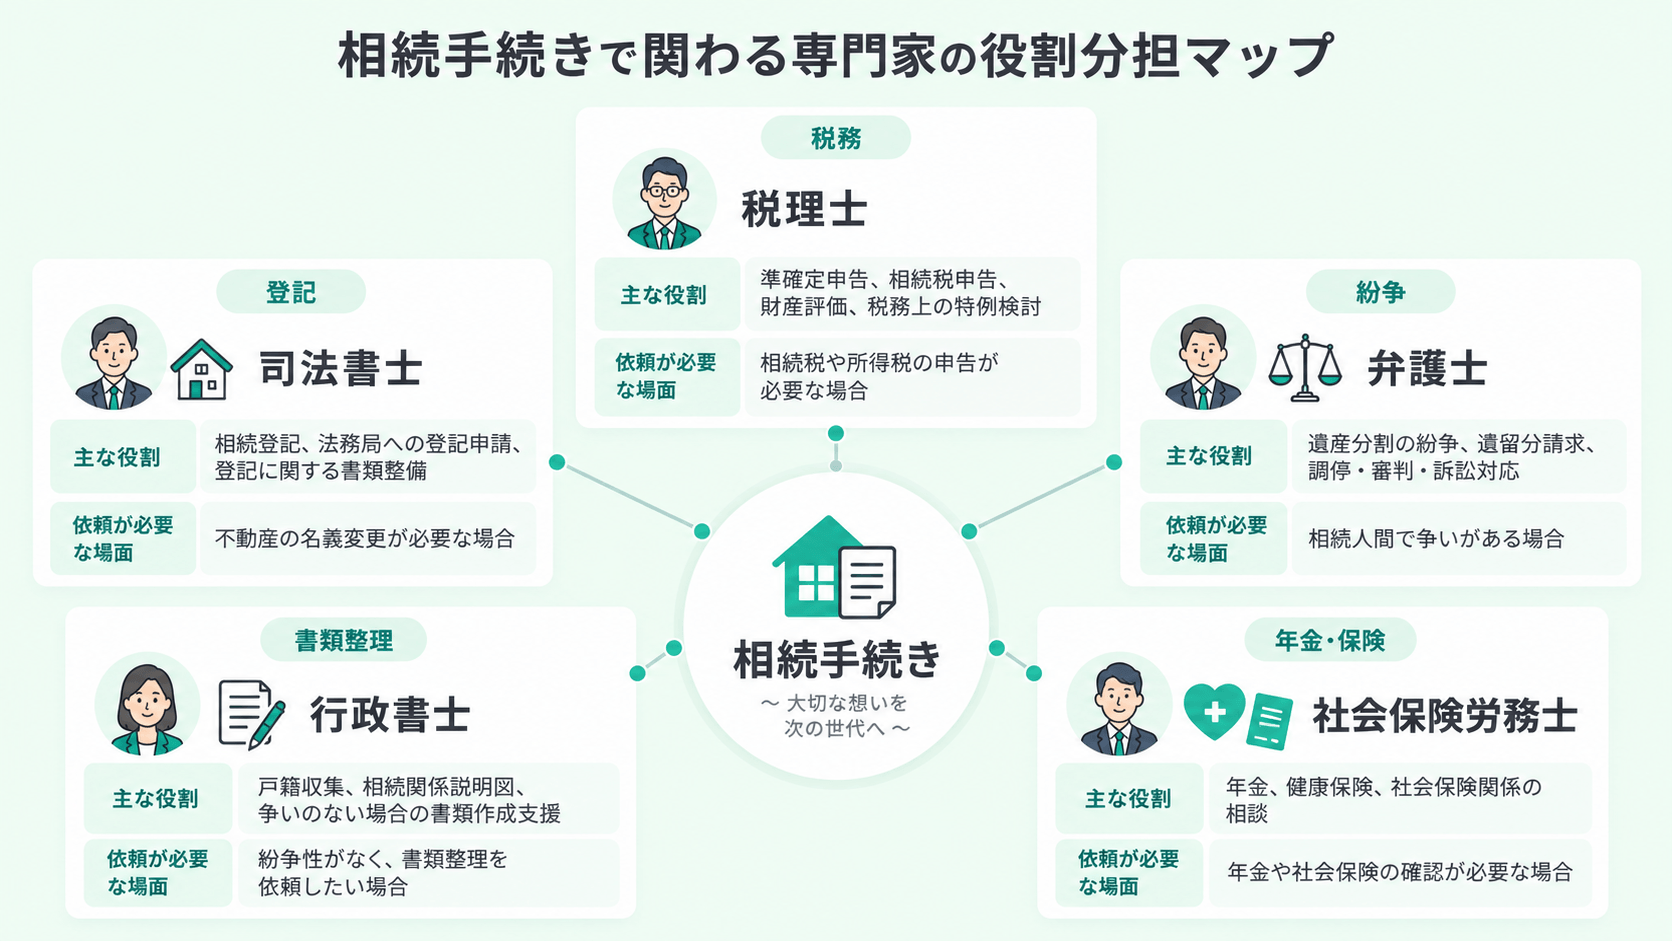
4種類の専門家の役割分担マップ

専門家主な役割依頼が必要な場面
税理士準確定申告、相続税申告、財産評価、税務上の特例検討相続税や所得税の申告が必要な場合
司法書士相続登記、法務局への登記申請、登記に関する書類整備不動産の名義変更が必要な場合
弁護士遺産分割の紛争、遺留分請求、調停・審判・訴訟対応相続人間で争いがある場合
行政書士戸籍収集、相続関係説明図、争いのない場合の書類作成支援紛争性がなく、書類整理を依頼したい場合
社会保険労務士年金、健康保険、社会保険関係の相談年金や社会保険の確認が必要な場合

相談先に迷ったらまずアクシアへ

次のいずれかに当てはまる方は、相続税申告や準確定申告の確認が必要になる可能性があります。

  • 自宅や賃貸物件など、不動産を所有している
  • 預貯金、株式、投資信託、生命保険が一定額以上ある
  • 亡くなった方に不動産所得や事業所得があった
  • 相続人の間で遺産分割の話し合いが進んでいない
  • 小規模宅地等の特例や配偶者の税額軽減が使えるか分からない
  • 相続税がかかるかどうか、自分では判断できない
  • 10か月以内に何をすればよいか不安がある

ひとつでも当てはまる場合は、期限が迫る前に専門家へ相談することをおすすめします。

税理士法人アクシアでは、相続税申告の要否判定、準確定申告、財産評価、納税資金の確認、司法書士・弁護士など他士業との連携まで、相続手続きを総合的にサポートしています。

「相続税がかかるのか分からない」「何から始めればよいか分からない」という段階でもご相談いただけます。
初回相談では、現在の状況を整理し、今後の手続きと期限を分かりやすくご案内します。

まとめ|迷ったら早めに税理士へ

相続手続きの全体像は、「3・4・10」 の3つの期限を軸に整理できます。

  • 3ヶ月:相続放棄・限定承認の判断
  • 4ヶ月:準確定申告
  • 10ヶ月:相続税の申告・納付

加えて、2024年改正による相続登記義務化(3年以内)も新たな注意点です。
期限を過ぎてからのリカバリーには大きなコストがかかります。「うちは大丈夫だろうか」と少しでも不安を感じたら、早めに税理士へ相談することが、結果として家族の負担を軽くする最良の方法となります。

税理士に相談する家族の風景写真

税理士法人アクシアでは、相続専門のスタッフが「3・4・10」のスケジュール管理から各種手続きまで一貫してサポートいたします。初回のご相談は無料で承っておりますので、お気軽にお問い合わせください。

出典

  • 国税庁「令和5年分 相続税の申告事績の概要」
  • 法務省「相続登記の申請義務化に関するQ&A」
  • 裁判所「司法統計年報(令和4年)」
  • e-Gov法令検索「民法」「相続税法」「所得税法」「不動産登記法」「租税特別措置法」

執筆・監修

税理士法人アクシア 代表税理士 曽根 隆寛(そね たかひろ)

1971年神奈川県川崎市生まれ。1997年日本大学大学院商学研究科修了。2001年に税理士事務所を開業し、2017年に税理士法人アクシアを設立、代表社員に就任。東京税理士会所属(登録番号:第92574号)、行政書士(東京行政書士会 第24084002号)、登録政治資金監査人(第5233号)。複数の金融機関・企業の登録専門家として、相続・事業承継・税務顧問など多角的な税務支援を行う。 ラジオ番組「LIFE CROSSING」レギュラー出演中。

ページTOPへ戻る➜